
Ein gewerblicher Minijob kostet Sie als gesetzlich versicherte beschäftigte Person keinen eigenen Krankenversicherungsbeitrag. Der Arbeitgeber zahlt pauschal 13 % zusätzlich zum Lohn, bei 603 Euro Monatsverdienst sind das 78,39 Euro.
Warum können dann trotzdem eigene Krankenversicherungskosten entstehen? Weil die Arbeitgeberabgabe und Ihr persönlicher Versicherungsschutz unterschiedliche Dinge sind. Entscheidend ist nicht allein, was Sie verdienen, sondern wie Sie außerhalb des Minijobs versichert sind.
Inhaltsverzeichnis
- Krankenversicherungskosten im Minijob auf einen Blick
- Warum der Minijob den Nettoverdienst meist nicht schmälert
- Ob Kosten entstehen, entscheidet der Versicherungsstatus
- Rechenbeispiele für Monatsverdienste von 300 bis 633 Euro
- Sonderfälle für Rentner, Studierende und Mehrfachbeschäftigung
- Vor Arbeitsbeginn Status und Nachweise sichern
Krankenversicherungskosten im Minijob auf einen Blick
Die Krankenversicherungskosten eines Minijobs sind zunächst eine Arbeitgeberabgabe, kein Abzug von Ihrem vereinbarten Arbeitsentgelt. Ob diese Abgabe anfällt, hängt von der Beschäftigungsart und Ihrer bestehenden Krankenversicherung ab.
Die Minijob-Zentrale zu den Krankenversicherungsbeiträgen nennt für gesetzlich Versicherte 13 % im Gewerbe und 5 % im Privathaushalt. Bei einem beispielhaften Monatsverdienst von 603 Euro ergeben sich daraus die folgenden Arbeitgeberbeträge. Die Jahreswerte sind auf ein gleichbleibendes Entgelt über das gesamte Jahr hochgerechnet.
Krankenversicherungskosten nach Beschäftigungsart bei 603 Euro
| Beschäftigungsart | Pauschalbeitrag Arbeitgeber | Monatlich bei 603 € | Jährlich bei 603 € |
|---|---|---|---|
| Gewerblicher Minijob, gesetzlich versichert | 13 % | 78,39 € | 940,68 € |
| Minijob im Privathaushalt, gesetzlich versichert | 5 % | 30,15 € | 361,80 € |
| Kurzfristige Beschäftigung | Keine Beiträge | Kein KV-Beitrag | Kein KV-Beitrag |
| Gewerblicher Minijob, privat versichert | Entfällt | Kein Pauschalbeitrag | Kein Pauschalbeitrag |
Die Tabelle zeigt ausschließlich die Krankenversicherungsabgabe aus der Beschäftigung. Andere Arbeitgeberkosten, mögliche Abzüge für andere Versicherungszweige und Ihre persönliche Versicherungsrechnung sind darin nicht enthalten. Bei einer kurzfristigen Beschäftigung bezeichnet der Monatsverdienst lediglich den Vergleichsbetrag, nicht eine eigenständige Verdienstgrenze dieser Beschäftigungsform.
Welche Zeile passt zu Ihnen?
Arbeiten Sie etwa im Verkauf, im Büro oder in einem Gastronomiebetrieb, ist für diesen Vergleich die gewerbliche Beschäftigung maßgeblich. Beschäftigt Sie dagegen ein Privathaushalt als Haushaltshilfe, kommt die Haushaltsregelung infrage. Eine Tätigkeit wird nicht schon deshalb zum Haushaltsminijob, weil Sie Reinigungsarbeiten übernehmen, entscheidend ist die konkrete Beschäftigung.
Bei gesetzlicher Versicherung spielt außerdem eine Rolle, ob Sie pflichtversichert, freiwillig versichert oder familienversichert sind. Diese Formen können den Arbeitgeber zur Pauschalzahlung verpflichten. Bei privater Versicherung entfällt diese gesetzliche Krankenversicherungspauschale, Ihre private Absicherung ist gesondert zu betrachten.
Für unsere Orientierung gilt 2026 eine Minijob-Verdienstgrenze von 603 Euro monatlich beziehungsweise 7.236 Euro jährlich. Unsere zentralen Rechengrößen beruhen auf Angaben der Minijob-Zentrale und der Bundesagentur für Arbeit.
Wählen Sie deshalb zuerst die passende Beschäftigungsart und erst danach den Betrag. Die Übersicht dient der Orientierung, ist ohne Gewähr und ersetzt keine Prüfung Ihres Einzelfalls.
Warum der Minijob den Nettoverdienst meist nicht schmälert
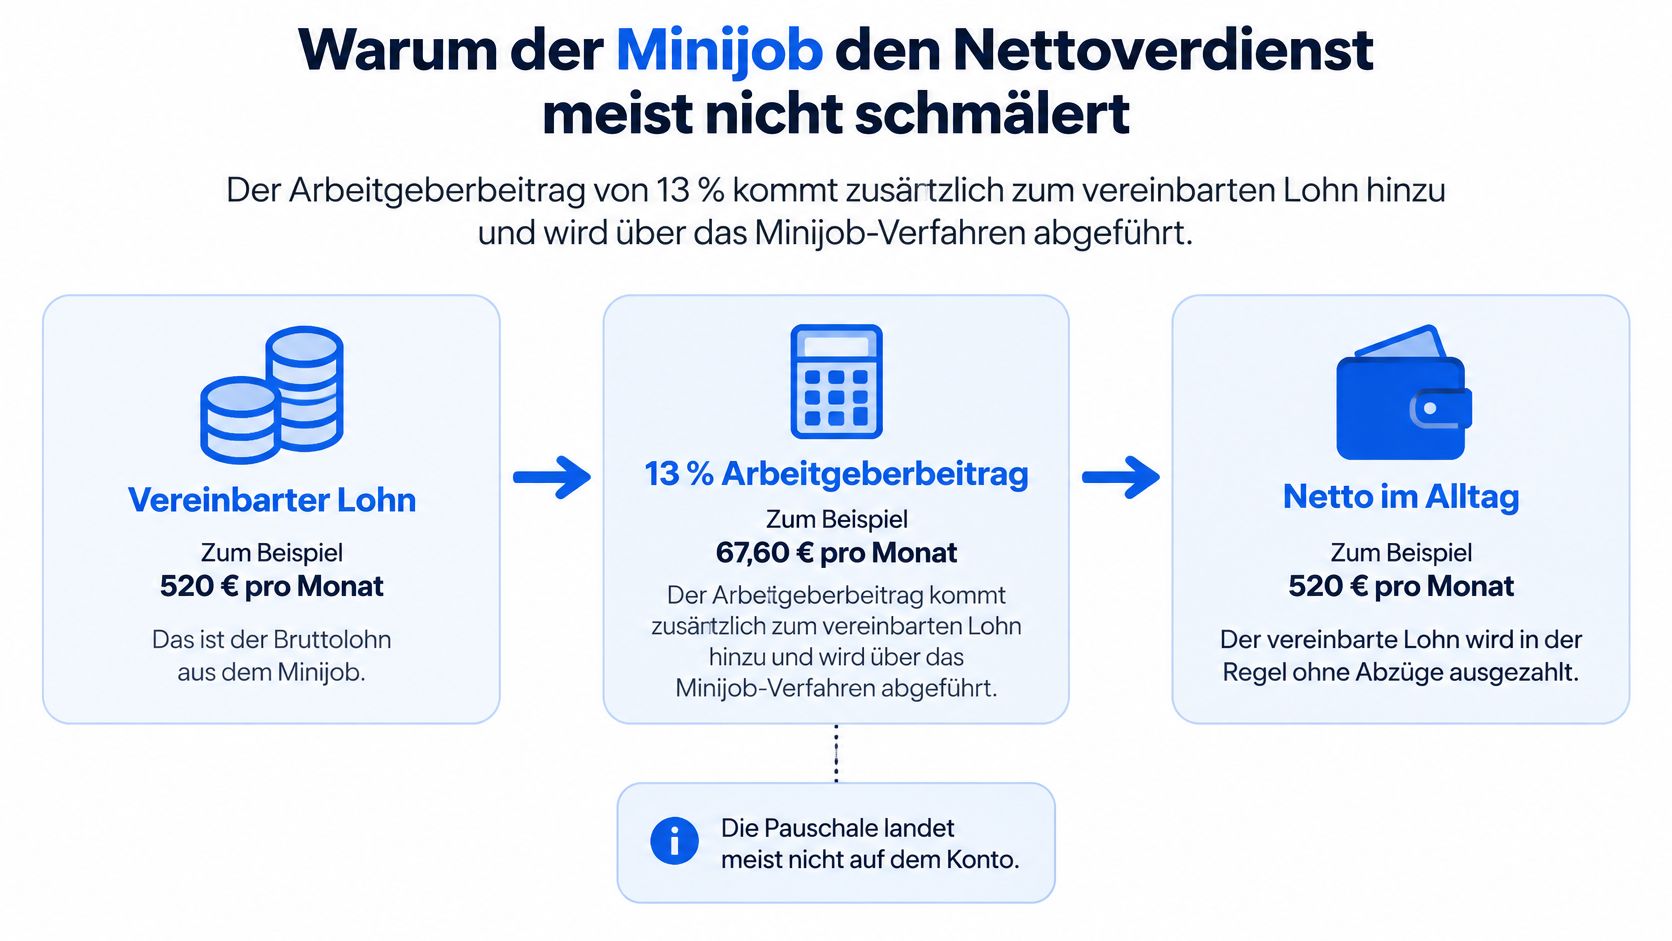
Die Krankenversicherungspauschale kommt zusätzlich zum vereinbarten Lohn hinzu. Der Arbeitgeber führt sie im Minijob-Verfahren ab und darf sie nicht als Ihren eigenen Krankenversicherungsanteil vom Arbeitsentgelt abziehen. Auf Ihrem Konto erscheint deshalb keine zusätzliche Zahlung in Höhe dieser Pauschale.
Die Abgabe lässt sich mit einer gesonderten Rechnung vergleichen, die der Arbeitgeber neben Ihrer Lohnrechnung bezahlt. Sie müssen diese Rechnung weder selbst überweisen noch dem Arbeitgeber erstatten. Der Vergleich hat allerdings eine wichtige Grenze: Der Arbeitgeber bezahlt damit keine persönliche Krankenversicherungspolice für Sie.
Kein Krankenversicherungsabzug bedeutet nicht immer brutto gleich netto
Bei der Kontrolle Ihrer Abrechnung sollten Sie verschiedene Abgaben auseinanderhalten. Ein möglicher Abzug für die Rentenversicherung oder eine steuerliche Behandlung ist etwas anderes als ein Krankenversicherungsbeitrag. Aus der fehlenden Krankenversicherungsbelastung lässt sich deshalb nicht schließen, dass Ihr Auszahlungsbetrag unter allen Umständen dem Bruttolohn entspricht.
Prüfen Sie bei einer unklaren Abrechnung die Bezeichnung des Abzugs, nicht nur den überwiesenen Gesamtbetrag. Lassen Sie sich von der Lohnbuchhaltung erklären, welcher Versicherungszweig oder welche Steuerregel dahintersteht. Eine Arbeitgeberpauschale zur Krankenversicherung darf nicht einfach als persönlicher Arbeitnehmeranteil behandelt werden.
Die Anmeldung ist keine eigene Krankenversicherung
Der häufige Denkfehler lautet: Wenn der Arbeitgeber eine Krankenversicherungsabgabe zahlt, muss ich dadurch versichert sein. Tatsächlich sind das Melde- und Beitragsverfahren einerseits und Ihr Leistungsanspruch bei einer Krankenkasse andererseits getrennt zu beurteilen.
Eine ordnungsgemäße Minijob-Anmeldung ersetzt daher nicht die Klärung, welche Krankenkasse oder private Versicherung Ihre Behandlung übernimmt. Für Ihre Planung brauchen Sie beide Antworten: Wer meldet die Beschäftigung, und worauf beruht mein persönlicher Versicherungsschutz?
Der Arbeitgeberbeitrag begründet keinen eigenen Versicherungsschutz. Er ist eine Abgabe, keine persönliche Versicherung für Beschäftigte.
Ob Kosten entstehen, entscheidet der Versicherungsstatus
Zwei Minijobber mit demselben Verdienst können völlig unterschiedliche Krankenversicherungskosten haben. Der Unterschied liegt nicht im Job. Er liegt darin, auf welcher Grundlage jeder der beiden überhaupt versichert ist. Erst wenn diese Frage beantwortet ist, lässt sich sagen, ob Sie eine eigene Versicherungsrechnung bezahlen müssen.
Beitragsrechtlich werden geringfügige Beschäftigungen anders behandelt als versicherungspflichtige Jobs. Der Arbeitgeber entrichtet seine Pauschale, Ihre persönliche Absicherung ergibt sich aber aus Ihrem Status außerhalb der Beschäftigung. Der Minijob funktioniert dabei wie ein Anbau an ein bestehendes Haus: Das Fundament trägt die Hauptabsicherung, der Anbau kommt nur hinzu. Fehlt das Fundament, steht der Anbau auf unsicherem Grund.
Versicherungsstatus und Kosten neben dem Minijob
| Versicherungsstatus | Krankenversicherung | Eigene Kosten durch den Minijob | Worauf Sie achten |
|---|---|---|---|
| Familienversicherung | Beitragsfrei über eine hauptversicherte Person | Kein eigener Beitrag aus dem Minijob | Eigene Einnahmen und weitere Voraussetzungen prüfen lassen |
| Pflichtversicherung aus Hauptbeschäftigung oder Studium | Absicherung und Beiträge nach Hauptstatus | Kein zusätzlicher Arbeitnehmerbeitrag aus dem Minijob | Voraussetzungen des Hauptstatus beachten |
| Bürgergeld oder Arbeitslosengeld I | Absicherung im Zusammenhang mit dem Leistungsbezug | Kein eigener Krankenversicherungsbeitrag aus dem Minijob | Beschäftigung melden, Anrechnung und zeitlichen Umfang klären |
| Freiwillige gesetzliche Versicherung | Beiträge nach beitragspflichtigen Einnahmen und Mindestbemessung | Keine pauschale Aussage zur Gesamtrechnung möglich | Einnahmenarten und Beitragsbescheid prüfen lassen |
| Private Versicherung | Absicherung über den privaten Vertrag | Keine gesetzliche Arbeitgeberpauschale | Vertragsprämie und mögliche Zuschussfragen getrennt prüfen |
Familienversicherung und bestehende Pflichtversicherung
Eine Familienversicherung ist besonders günstig, weil keine eigene Prämie anfällt. Sie bleibt aber an Voraussetzungen gebunden. Geben Sie Ihrer Krankenkasse deshalb nicht nur den geplanten Arbeitslohn, sondern auch andere eigene Einnahmen an, damit sie Ihren Anspruch korrekt prüfen kann.
Bei einer Pflichtversicherung aus einer Hauptbeschäftigung besteht die Absicherung grundsätzlich über diese Beschäftigung. Bei Studierenden beruht sie auf den Voraussetzungen der studentischen Versicherung. Der Nebenverdienst und der zeitliche Umfang sollten zum jeweiligen Hauptstatus passen.
Bei Bürgergeld oder Arbeitslosengeld I müssen Sie neben der Krankenversicherung die leistungsrechtliche Seite berücksichtigen. Ein Minijob ohne eigenen Krankenversicherungsbeitrag bedeutet nicht, dass der gesamte Verdienst ohne Anrechnung zusätzlich verfügbar ist. Zuständig für diese Berechnung ist der jeweilige Leistungsträger.
Wann eine eigene Versicherungsrechnung droht
Besonders klärungsbedürftig ist eine fehlende Hauptabsicherung oder das Ende der Familienversicherung. Dann genügt die Beschäftigungsanmeldung nicht. Sie müssen klären, welche Anschlussversicherung erforderlich ist und welchen Beitrag diese verlangt.
Bei freiwillig Versicherten kann eine eigene Rechnung bereits bestehen, obwohl aus dem Minijob kein persönlicher Arbeitnehmerbeitrag abgeführt wird. Wie sich Renteneinkünfte auf die Beitragsberechnung auswirken, erläutert der Ratgeber zur Krankenversicherung im Minijob für Rentner. Privat Versicherte sollten ihre Vertragsprämie ebenfalls getrennt von der gesetzlichen Arbeitgeberabgabe betrachten: Die Prämie richtet sich nach dem Vertrag, die Pauschale nach der Beschäftigung.
Für Ihre Entscheidung: Lassen Sie den Versicherungsstatus bestätigen, bevor Sie Arbeitsstunden und verfügbaren Nettoverdienst fest einplanen.
Rechenbeispiele für Monatsverdienste von 300 bis 633 Euro
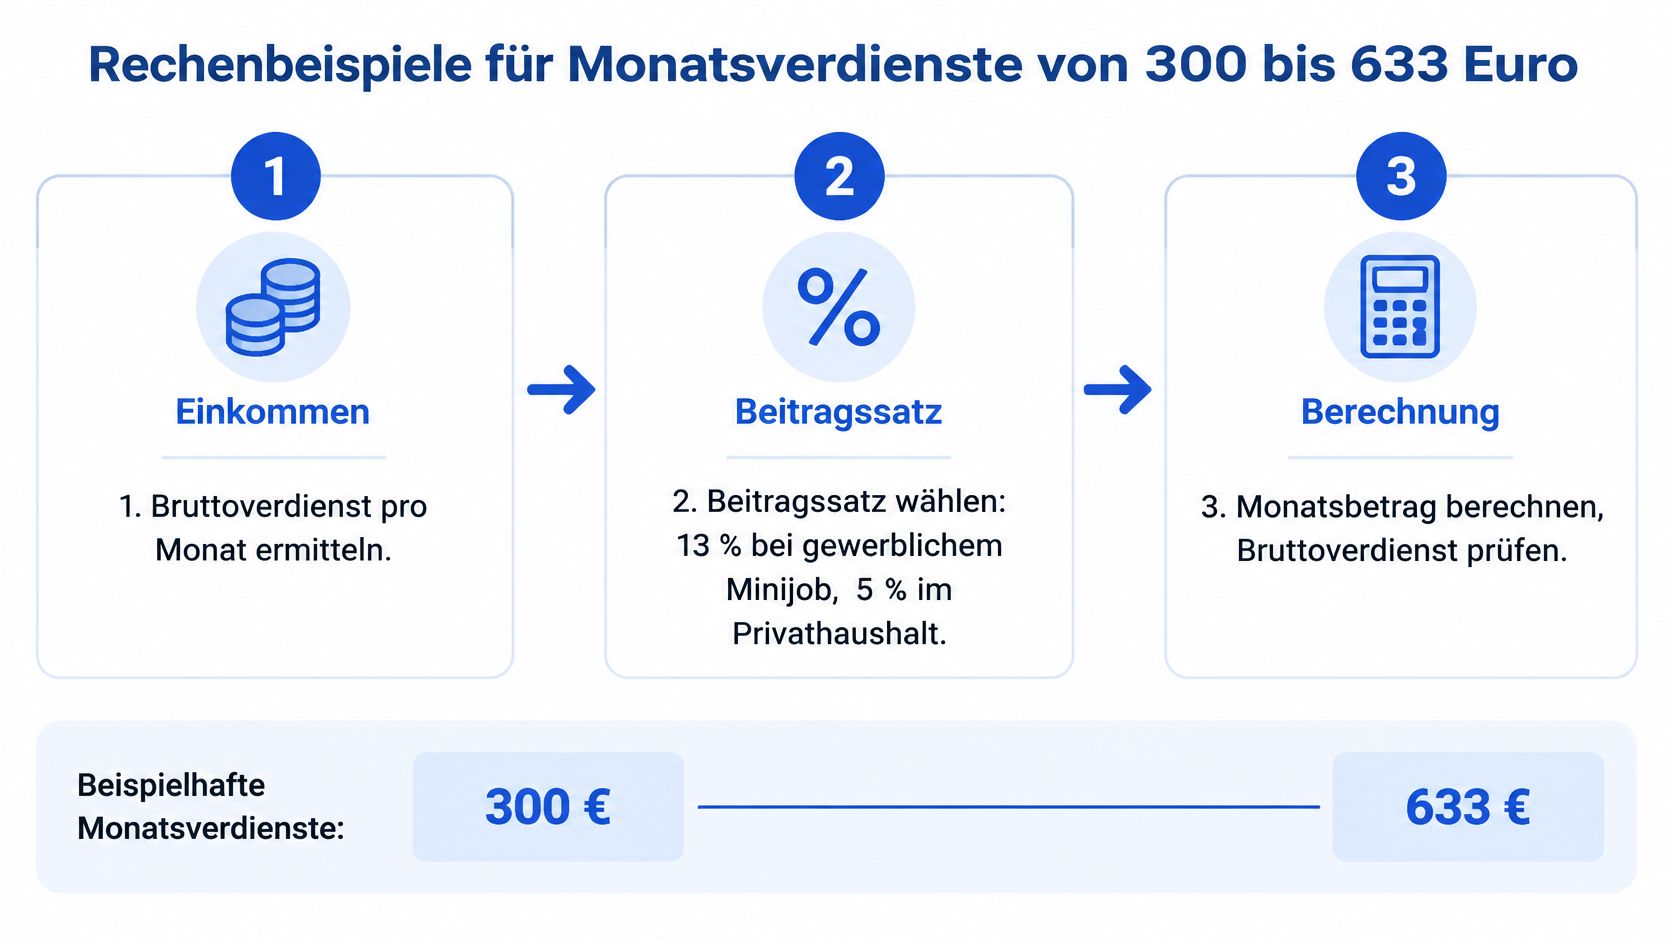
Für die Berechnung brauchen Sie das vereinbarte Bruttoentgelt und die richtige Beschäftigungsart. Rechnen Sie dabei immer aus Sicht des Arbeitgebers: Das Ergebnis ist die Krankenversicherungspauschale, nicht Ihr persönlicher Versicherungsbeitrag.
Die Beitragsbroschüre der Minijob-Zentrale beschreibt den Haushaltsbeitrag von 5 % und die unterschiedliche Behandlung von geringfügig entlohnten und kurzfristigen Beschäftigungen. Die folgende Tabelle enthält daraus abgeleitete Rechenbeispiele mit den jeweiligen Pauschalsätzen.
So berechnen Sie die Arbeitgeberpauschale
- Bruttoverdienst feststellen. Verwenden Sie das geplante monatliche Arbeitsentgelt, nicht den Betrag nach möglichen anderen Abzügen.
- Beschäftigungsart zuordnen. Unterscheiden Sie einen gewerblichen Minijob von einer Beschäftigung im Privathaushalt.
- Monatsbeitrag ausrechnen. Multiplizieren Sie das Bruttoentgelt mit dem passenden Beitragssatz.
- Jahreswert hochrechnen. Nur bei gleichbleibendem Monatsentgelt über das gesamte Jahr lässt sich der Monatsbetrag unmittelbar auf ein Jahr übertragen.
- Versicherungsstatus abgleichen. Die Pauschalrechnung setzt voraus, dass die beschäftigte Person gesetzlich krankenversichert ist.
Jahres- und Monatsbeträge nach Verdienst im Vergleich
| Monatsverdienst | Gewerblich 13 % monatlich / jährlich | Haushalt 5 % monatlich / jährlich | Differenz pro Monat |
|---|---|---|---|
| 300 € als Rechenbeispiel | 39,00 € / 468,00 € | 15,00 € / 180,00 € | 24,00 € |
| 450 € als Rechenbeispiel | 58,50 € / 702,00 € | 22,50 € / 270,00 € | 36,00 € |
| 520 € als Rechenbeispiel | 67,60 € / 811,20 € | 26,00 € / 312,00 € | 41,60 € |
| 603 € | 78,39 € / 940,68 € | 30,15 € / 361,80 € | 48,24 € |
| 633 € als Planung für 2027 | 82,29 € / 987,48 € | 31,65 € / 379,80 € | 50,64 € |
Für die Planung ab Januar 2027 ist eine Minijob-Grenze von 633 Euro vorgesehen. Die Zukunftszeile ist eine Hochrechnung unter der Annahme unveränderter Beitragssätze, keine Aussage über eine bereits laufende Abrechnung.
Was die Unterschiede für Sie bedeuten
Die niedrigere Haushaltsabgabe spart dem privaten Arbeitgeber Kosten. Sie verschafft der beschäftigten Person aber weder einen höheren Krankenversicherungsanspruch noch eine eigene Absicherung. Die Differenz ist auch kein Betrag, den der Arbeitgeber automatisch an Sie auszahlen müsste.
Eine kurzfristige Beschäftigung folgt einer anderen Systematik: Aus dieser Beschäftigung entstehen keine Krankenversicherungsbeiträge. Der Arbeitgeber muss den vorhandenen Krankenversicherungsschutz dennoch dokumentieren beziehungsweise bei der Anmeldung angeben. Ob die Tätigkeit tatsächlich als kurzfristig eingeordnet werden darf, muss gesondert geprüft werden.
Wenn Sie zusätzlich den Auszahlungsbetrag betrachten möchten, berechnet unser Minijob-Netto-Rechner Netto, Arbeitgeberkosten und maximale Stunden. Für die dargestellten Krankenversicherungspauschalen wird kein zusätzlicher kassenindividueller Zusatzbeitrag aufgeschlagen.
Sonderfälle für Rentner, Studierende und Mehrfachbeschäftigung
Gerade bei Rentnerinnen und Rentnern ist die pauschale Aussage, ein Minijob koste keine Krankenversicherung, zu grob. Kein eigener Arbeitnehmerbeitrag aus der Beschäftigung bedeutet nicht, dass insgesamt keine Krankenversicherungskosten bestehen. Entscheidend sind die Rentenversicherungssituation, weitere Einnahmen und die Art der Krankenversicherung.
Freiwillig versicherte Rentner müssen den Gesamtbescheid betrachten
Bei freiwilliger gesetzlicher Versicherung sollten Sie Beitrag und Rentenversicherungszuschuss getrennt prüfen. Die Deutsche Rentenversicherung zum Krankenversicherungszuschuss nennt als Berechnungsgrundlage den allgemeinen Beitragssatz von 14,6 % sowie den individuellen Zusatzbeitrag, von denen grundsätzlich jeweils die Hälfte für den Zuschuss berücksichtigt wird. Als durchschnittlichen Zusatzbeitrag nennt sie für 2026 2,9 %, maßgeblich ist jedoch der konkrete Satz Ihrer Krankenkasse.
Der Zuschuss ist damit nicht einfach die Hälfte jeder Rechnung, die Ihnen die Krankenkasse stellt. Er wird nach den dafür geltenden Regeln aus der Rente ermittelt. Weitere Einnahmen und die Beitragsberechnung der freiwilligen Versicherung müssen Sie eigenständig betrachten.
Angenommen, eine Rentnerin ist freiwillig versichert und möchte eine regelmäßige Aushilfstätigkeit aufnehmen. Für eine belastbare Antwort sollte sie der Krankenkasse ihren Rentenbescheid, den aktuellen Beitragsbescheid und Angaben zum geplanten Arbeitsentgelt vorlegen. Eine allgemeine Aussage allein anhand der Berufsbezeichnung reicht nicht.
Nicht jeder Minijob erhöht automatisch den freiwilligen Krankenversicherungsbeitrag. Lassen Sie die konkrete Einnahmenart und deren Behandlung prüfen.
Bitten Sie um eine nachvollziehbare Aufstellung: Welche Einnahmen werden berücksichtigt, welche Mindestbemessung wird angewandt, und welcher Zuschuss steht dem gegenüber? So erkennen Sie, ob sich tatsächlich etwas ändert oder ob lediglich unterschiedliche Zahlungswege nebeneinander bestehen.
Studierende sollten Versicherung und Arbeitsumfang gemeinsam prüfen
Bei Studierenden ist zwischen Familienversicherung und studentischer Pflichtversicherung zu unterscheiden. Wer bereits studentisch pflichtversichert ist, bezahlt den dafür geltenden Beitrag grundsätzlich unabhängig davon, ob ein kleiner Nebenverdienst hinzukommt. Trotzdem sollte die Krankenkasse wissen, welche Beschäftigung und welcher Arbeitsumfang geplant sind.
Beispielsweise kann eine Studentin regelmäßig am Wochenende arbeiten und ihr Studium weiterhin als Haupttätigkeit betreiben. Nimmt sie weitere Schichten oder eine zusätzliche Beschäftigung an, muss die Gesamtsituation erneut bewertet werden. Die Bezeichnung Minijob allein garantiert den studentischen Versicherungsstatus nicht.
Für die Vorbereitung der Anfrage eignet sich eine Aufstellung aller Tätigkeiten einschließlich Arbeitszeiten und Vertragsbeginn. Welche Fragen dabei besonders wichtig sind, erläutert der Leitfaden zur Krankenversicherung bei Minijobs für Studierende.
Mehrere Jobs müssen gemeinsam beurteilt werden
Wer mehrere Beschäftigungen ausübt, darf nicht jeden Vertrag isoliert betrachten. Mehrere geringfügig entlohnte Beschäftigungen können zusammenzurechnen sein. Neben einer versicherungspflichtigen Hauptbeschäftigung gelten dabei andere Zuordnungsregeln als bei ausschließlich mehreren Minijobs.
Informieren Sie deshalb jeden Arbeitgeber über weitere Beschäftigungen und deren Umfang. Lassen Sie die Gesamtbewertung vornehmen, bevor Sie zusätzliche Schichten verbindlich zusagen. Wird aus der Kombination eine versicherungspflichtige Beschäftigung, reicht die bisherige Pauschalabrechnung nicht mehr aus.
Dabei wäre auch die Aussage zu einfach, nun fielen immer sofort uneingeschränkt volle Arbeitnehmerbeiträge an. Die konkrete Abrechnung hängt unter anderem davon ab, ob Regeln des Übergangsbereichs oder besondere Versicherungsregelungen greifen. Fordern Sie eine neue Nettoeinschätzung an, statt die bisherigen Auszahlungsbeträge einfach zu addieren.
Vor Arbeitsbeginn Status und Nachweise sichern
Bevor Sie anfangen, sollten Arbeitgeber und Krankenkasse dieselben Angaben zu Ihrer Beschäftigung haben. Mündliche Vermutungen über den Versicherungsstatus helfen wenig, wenn später eine abweichende Einstufung oder Beitragsforderung kommt. Bewahren Sie deshalb die Bestätigung und Ihre Angaben gemeinsam mit dem Arbeitsvertrag auf.
Diese Unterlagen und Antworten brauchen Sie
- Aktuellen Versicherungsnachweis anfordern. Lassen Sie sich von Ihrer Krankenkasse bestätigen, auf welcher Grundlage Sie versichert sind. Bei privater Absicherung halten Sie die Vertragsdaten bereit.
- Geplante Tätigkeit vollständig angeben. Nennen Sie Arbeitsbeginn, regelmäßiges Entgelt, Arbeitsumfang und weitere Beschäftigungen. Fragen Sie ausdrücklich, ob sich Ihre bisherige Absicherung verändert.
- Arbeitgeberunterlagen vervollständigen. Bitten Sie den Arbeitgeber, den vorhandenen Krankenversicherungsschutz vor der ersten Abrechnung zu erfassen. Teilen Sie Änderungen später zeitnah mit.
- Verdienst und Stunden abgleichen. Rechnen Sie mit dem vertraglichen Stundenlohn und den tatsächlich vorgesehenen Einsätzen. Berücksichtigen Sie dabei auch andere Beschäftigungen.
- Leistungsbezug oder private Police klären. Melden Sie den Nebenjob bei Bürgergeld oder Arbeitslosengeld der zuständigen Stelle. Bei privater Versicherung prüfen Sie die Prämie und gegebenenfalls die Zuschusssituation.
Fragen Sie bei Unklarheiten möglichst schriftlich nach: Welche Folgen hat genau diese Beschäftigung für meinen Versicherungsstatus und meinen eigenen Monatsbeitrag? So erhalten Sie eine Antwort, mit der Sie planen können, statt nur eine allgemeine Auskunft zum Minijob.
Alle Angaben sind ohne Gewähr. Wir sind kein Rechts- oder Steuerberater und ersetzen keine individuelle Beratung. Fordern Sie als nächsten Schritt Ihren Versicherungsnachweis an und lassen Sie den geplanten Nebenverdienst zuordnen, bevor Sie Ihre Stunden endgültig festlegen.
Bei Minijob Ratgeber finden Sie verständliche Leitfäden zu Krankenversicherung, Nebenverdienst und besonderen Situationen im Studium oder in der Rente. Nutzen Sie unseren Rechner ohne Anmeldung, um Netto, Arbeitgeberkosten und maximale Stunden zu prüfen, und nehmen Sie die Ergebnisse zur Klärung Ihres Versicherungsstatus mit.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.