
Sie brauchen einen Anspruch auf eine gesetzliche Rente, Sie müssen diese Rente beantragen und in der zweiten Hälfte der Rahmenfrist zu mindestens neun Zehnteln gesetzlich krankenversichert gewesen sein. Das ist die Krankenversicherung der Rentner Voraussetzung in einem Satz, aber was, wenn Ihre letzten Berufsjahre gar nicht darüber entscheiden?
Genau dort entsteht die meiste Verwirrung. Viele schauen auf den letzten Job, einen späten Minijob oder den aktuellen Versicherungsstatus. Geprüft wird jedoch ein langer historischer Zeitraum, und nur seine zweite Hälfte zählt. Wer das versteht, kann früh prüfen, ob eine Lücke wirklich schadet oder noch durch andere gesetzliche Zeiten ausgeglichen ist.
Inhaltsverzeichnis
- Die drei Voraussetzungen auf einen Blick
- Sonderfälle bei Studium, Ausland und privater Versicherung
- Vorversicherungszeit Schritt für Schritt berechnen
- Beispielrechnungen mit 20 Jahren Rahmenfrist
- Häufige Irrtümer zur Vorversicherungszeit
- Was ohne erfüllte Vorversicherungszeit gilt
Die drei Voraussetzungen auf einen Blick
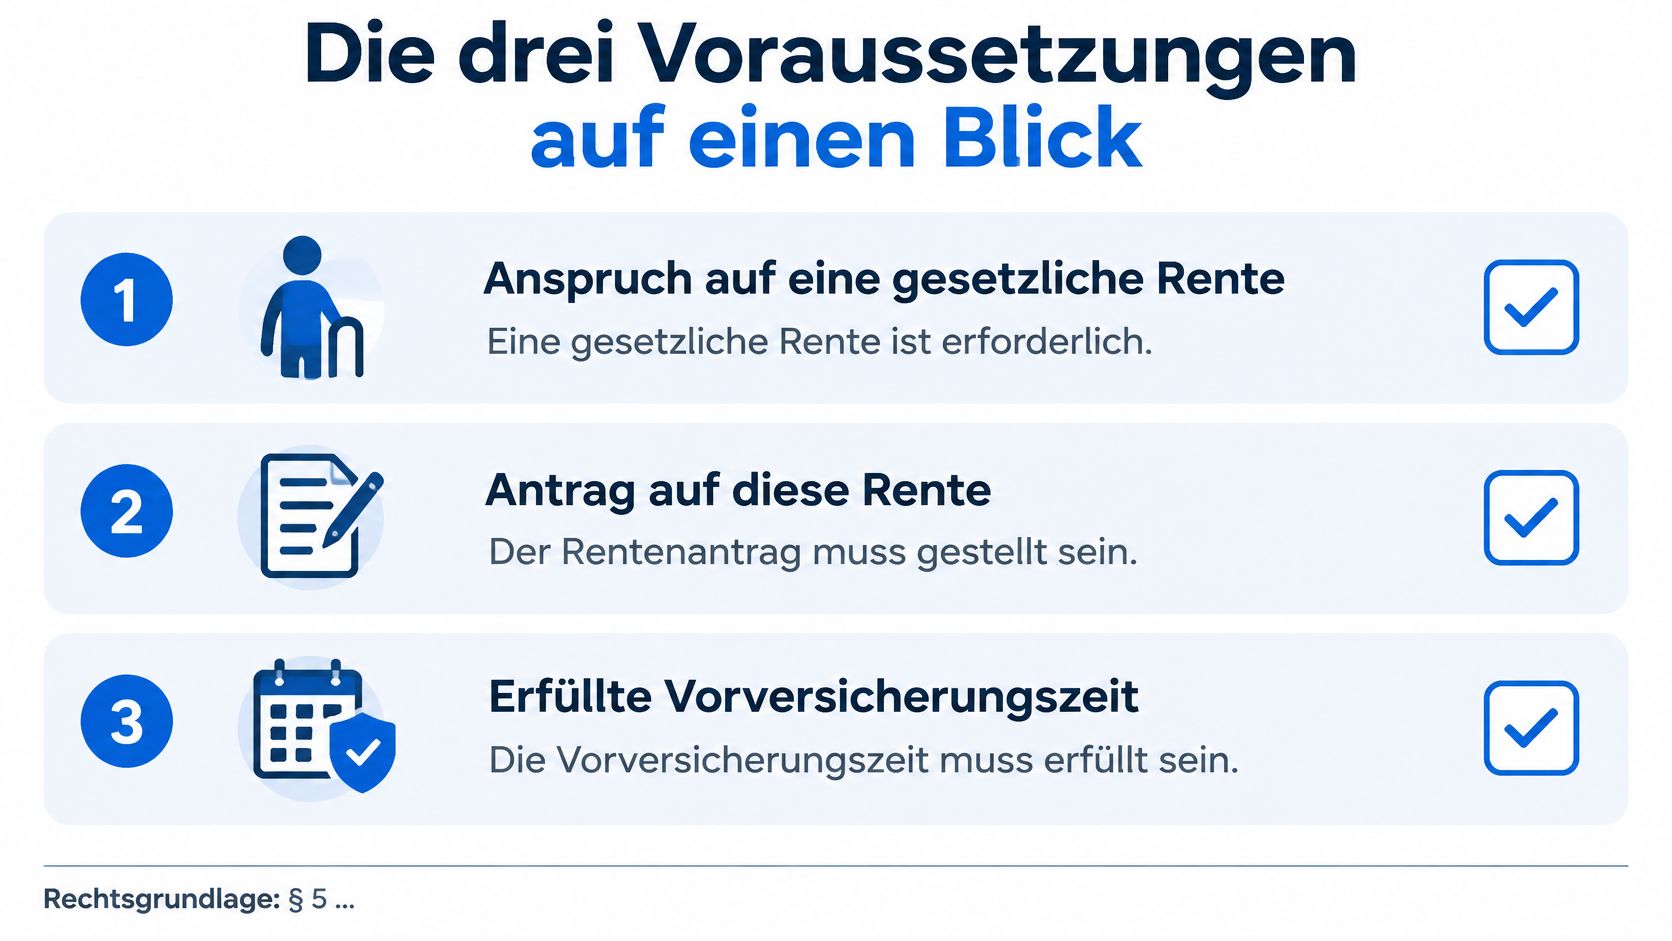
Die Krankenversicherung der Rentner, kurz KVdR, kommt nur in Betracht, wenn alle drei Punkte zusammenpassen. Fehlt einer, endet die Prüfung, auch wenn die anderen beiden klar erfüllt sind.
Die Übersicht der Deutschen Rentenversicherung zur Krankenversicherung der Rentner nennt als Rechtsgrundlage § 5 Absatz 1 Nummer 11 SGB V und beschreibt drei Punkte: Anspruch auf eine gesetzliche Rente, Rentenantrag und erfüllte gesetzliche Vorversicherungszeit. Die Prüfung erfolgt im Zusammenhang mit dem Rentenantrag und nicht erst nachträglich im laufenden Rentenbezug.
Ihre kurze Selbstprüfung
- Gesetzliche Rente: Sie haben einen eigenen Anspruch auf eine Rente aus der gesetzlichen Rentenversicherung.
- Rentenantrag: Diese Rente ist beantragt, denn erst der Antrag setzt das Ende des Prüfzeitraums.
- Vorversicherungszeit: In der zweiten Hälfte der Rahmenfrist sind mindestens neun Zehntel durch gesetzliche Krankenversicherung belegt.
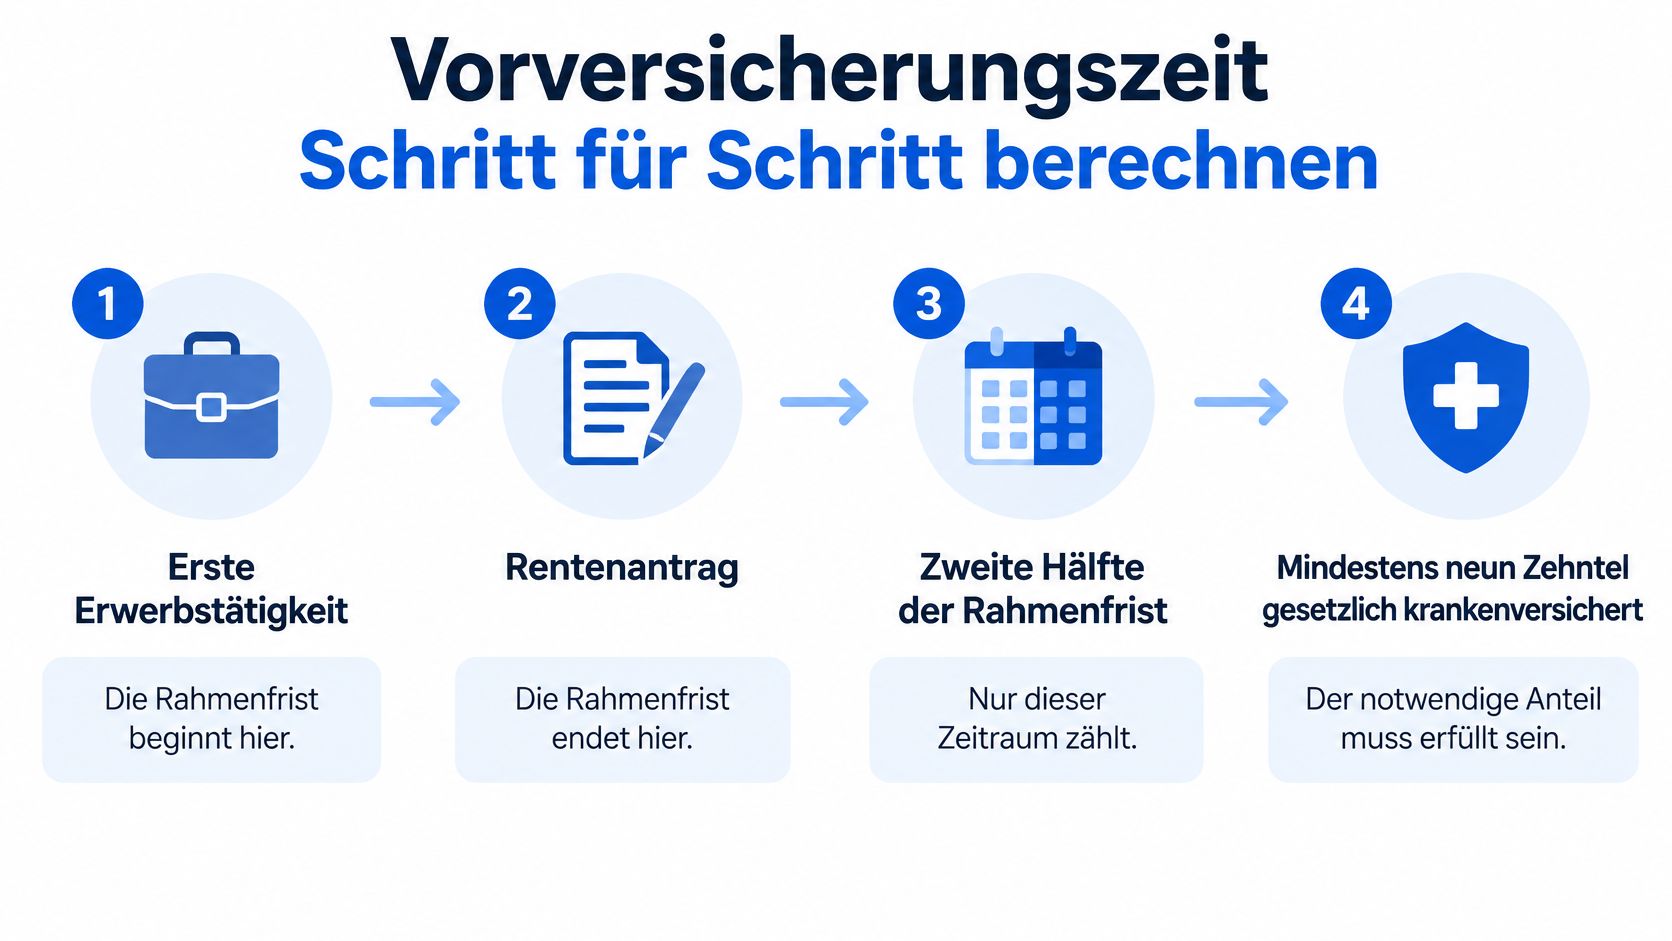
Die Rahmenfrist beginnt mit der erstmaligen Aufnahme einer Erwerbstätigkeit und endet mit dem Rentenantrag. Für die Quote zählen Pflichtversicherung, freiwillige Mitgliedschaft und Familienversicherung gleichermaßen. Umfasst die zweite Hälfte zum Beispiel 20 Jahre, müssen grundsätzlich mindestens 18 Jahre beziehungsweise 90 Prozent mit anrechenbarer gesetzlicher Krankenversicherung belegt sein.
| Rentenart | Gesetzliche Rente nötig | Rentenantrag nötig | Vorversicherungszeit nötig |
|---|---|---|---|
| Altersrente | ja | ja | ja |
| Rente wegen verminderter Erwerbsfähigkeit | ja | ja | ja |
| Hinterbliebenenrente | ja | ja | ja, sofern die übrigen Rentenvoraussetzungen erfüllt sind |
| Private oder reine Betriebsrente | nein | entfällt | entfällt, kein KVdR-Zugang |
Eine private Rente oder eine reine Betriebsrente öffnet die KVdR allein nicht. Entscheidend bleibt die gesetzliche Rente als Zugangstür. Wer zuerst die Kostenfragen rund um eine Beschäftigung klären möchte, findet dazu unseren Überblick zu Kosten der Krankenversicherung im Minijob.
Prüfen Sie die drei Punkte getrennt. Meist ist nicht der Rentenanspruch das Problem, sondern die Vorversicherungszeit.
Unsere allgemeinen Daten stammen von der Minijob-Zentrale und der Bundesagentur für Arbeit (Stand 2026). Dieser Ratgeber ersetzt keine Rechts oder Steuerberatung, er hilft Ihnen aber, gezieltere Fragen an Krankenkasse und Rentenversicherung zu stellen.
Sonderfälle bei Studium, Ausland und privater Versicherung
Privat versichert ist nicht gesetzlich versichert. Genau diese Verwechslung kostet viele Menschen die Quote, weil sie jede lückenlos nachgewiesene Krankenversicherung für ausreichend halten. Für die 9/10 Quote zählt jedoch nur, ob in dem jeweiligen Zeitraum eine Versicherung in der gesetzlichen Krankenversicherung bestand.
Ob Sie selbst Beiträge gezahlt haben, ist dafür nicht allein entscheidend. Auch eine beitragsfreie Familienversicherung kann zählen. Umgekehrt hilft ein teurer privater Vertrag für diese Quote nicht, selbst wenn Sie durchgehend abgesichert waren.
| Lebenslage | Zählt zur Quote? | Hinweis |
|---|---|---|
| Pflichtversicherung in der GKV | ja | zählt vollständig |
| Freiwillige GKV Mitgliedschaft | ja | zählt wie die Pflichtversicherung |
| Familienversicherung in der GKV | ja | zählt auch, wenn beitragsfrei |
| Studentische Pflichtversicherung in der GKV | ja | Versicherungsart im Zeitraum prüfen |
| Private Krankenversicherung | nein | zählt nicht zur GKV Quote |
| Auslandsaufenthalt ohne deutsche GKV | nein | entsteht eine Lücke, sofern keine GKV bestand |
| Zeiten ohne Versicherung | nein | verringert die Quote |
Studium und Familienversicherung richtig einordnen
Beim Studium ist nicht das Wort Studium entscheidend, sondern Ihre Versicherungsart in genau diesen Monaten. Waren Sie studentisch pflichtversichert oder familienversichert in der GKV, spricht das grundsätzlich für eine anrechenbare Zeit. Wer privat versichert studiert hat, kann diese Monate dagegen nicht als GKV Zeit verbuchen.
Besonders oft übersehen wird die Familienversicherung, etwa über einen Elternteil oder den Ehepartner. Sie ist häufig beitragsfrei, aber beitragsfrei bedeutet nicht wertlos. Für die Quote kann sie denselben Zeitraum füllen wie eine eigene Pflichtmitgliedschaft. Studierende mit Nebenjob sollten diese Trennung früh verstehen, dazu passt unser Artikel zur Krankenversicherung im Minijob als Student.
Selbstständigkeit, Arbeitslosigkeit und Ausland
Bei Selbstständigkeit müssen Sie genauer hinschauen. Wer sich freiwillig gesetzlich versichert hat, sammelt anrechenbare Zeiten. Wer in die private Krankenversicherung gewechselt ist, erzeugt für die 9/10 Quote eine Nicht GKV Zeit.
Nehmen wir ein einfaches Beispiel. Eine Person ist nach dem Start in die Selbstständigkeit zwei Jahre privat versichert und kehrt danach in die GKV zurück. Diese zwei Jahre fallen aus der Quote heraus, auch wenn Einkommen und Versicherungsschutz in dieser Phase völlig in Ordnung waren. Liegen sie in der zweiten Hälfte der Rahmenfrist, können sie den Ausschlag geben.
Bei Arbeitslosigkeit gilt dasselbe Prinzip. Entscheidend ist nicht die Bezeichnung der Lebenslage, sondern welche Versicherungsart Ihre Krankenkasse für jeden Zeitraum gespeichert hat. Ein Auslandsaufenthalt ist noch heikler, weil ein Wechsel des Wohnorts, des Arbeitgebers und des Versicherungssystems zusammenfallen kann. Bestand keine deutsche GKV, entsteht für diese Prüfung grundsätzlich eine Lücke.
Praktische Regel: Sortieren Sie Ihren Lebenslauf nicht nach Jobs, sondern nach Versicherungsart je Monat. Erst diese Sortierung zeigt Ihre Quote.
Unklare Biografien mit Wechseln zwischen Ländern und Versicherungsarten sollten Sie einzeln klären lassen. Holen Sie Nachweise bei Krankenkasse oder Rentenversicherung ein, bevor Sie den Rentenantrag stellen. Alte Mitgliedsbescheinigungen, Beitragsbescheide und Unterlagen zur Familienversicherung können Monate retten, die sonst als ungeklärt stehen bleiben.
Vorversicherungszeit Schritt für Schritt berechnen
Nehmen Sie ein Blatt oder eine Tabelle und schreiben Sie zwei Daten oben hin. Links steht der Beginn Ihrer ersten Erwerbstätigkeit, rechts das geplante Datum Ihres Rentenantrags. Der Zeitraum dazwischen ist die Rahmenfrist, und nur ihre zweite Hälfte entscheidet.
Die Gemeinsame Rechtliche Anweisung der Deutschen Rentenversicherung zu § 5 SGB V beschreibt, dass zuerst die Rahmenfrist vom Beginn der ersten Erwerbstätigkeit bis zum Rentenantrag bestimmt wird und anschließend nur deren zweite Hälfte betrachtet und daraus neun Zehntel als Mindestbelegungszeit abgeleitet werden. Die Berechnung kann taggenau beziehungsweise anhand von Jahren, Monaten und Tagen erfolgen. Dadurch kann bereits eine relativ kurze nicht gesetzliche Versicherungsphase relevant werden, insbesondere wenn sie in der zweiten Hälfte liegt.
Schritt 1 bis 4 von der Rahmenfrist zur Mindestzeit
- Erste Erwerbstätigkeit festlegen: Suchen Sie das Datum in Versicherungsverlauf oder Rentenkonto, nicht automatisch Ihren 18. Geburtstag.
- Rentenantragsdatum notieren: Dieses Datum beendet die Rahmenfrist und legt damit den Prüfungszeitraum fest.
- Gesamtzeit genau zerlegen: Rechnen Sie in Jahren, Monaten und Tagen, weil halbe Jahre und einzelne Monate die Grenze verschieben können.
- Zweite Hälfte markieren: Teilen Sie die gesamte Rahmenfrist in zwei gleich lange Teile und betrachten Sie nur den späteren Teil.
Danach berechnen Sie neun Zehntel dieser zweiten Hälfte. Das Ergebnis ist Ihre Mindestbelegungszeit, also der Zeitraum, der mindestens mit GKV Versicherung gefüllt sein muss. Die erste Hälfte Ihres Erwerbslebens kann noch so lückenlos gesetzlich versichert gewesen sein, sie gleicht eine zu große Lücke im zweiten Teil nicht aus.
Sagt ein vereinfachtes Beispiel, die zweite Hälfte umfasst 20 Jahre, dann müssen mindestens 18 Jahre in der GKV belegt sein. Bei 19 Jahren GKV und einem Jahr privater Absicherung wäre die Schwelle erfüllt. Bei 17 Jahren und drei Jahren privater Absicherung dagegen nicht.
Schritt 5 bis 8 Ihre Zeiten belegen und abgleichen
- GKV Zeiten je Zeitraum sammeln: Tragen Sie Pflichtversicherung, freiwillige Mitgliedschaft und Familienversicherung getrennt ein.
- Lücken sichtbar machen: Markieren Sie private Versicherung, Ausland ohne deutsche GKV und Zeiten ohne Versicherung in einer eigenen Spalte.
- Mit der Krankenkasse abgleichen: Lassen Sie gespeicherte Zeiten bestätigen und sichern Sie Nachweise, bevor der Antrag gestellt wird.
- Folgen bei Unterschreitung durchrechnen: Prüfen Sie dann die freiwillige Versicherung mit Ihren tatsächlichen Einnahmen statt mit einer Pauschale.
Die Reihenfolge ist wichtig. Erst klären und belegen, dann beantragen, weil der Antrag das Ende der Rahmenfrist setzt.
Viele Leser verwechseln diese historische Prüfung mit ihrer heutigen Beschäftigung. Geprüft werden nicht der heutige Beschäftigungsumfang oder die Höhe eines Nebenverdienstes, sondern die historischen Versicherungszeiten innerhalb der definierten Rahmenfrist. Ein später Minijob mit geringem Arbeitsentgelt verändert diese historische 9/10 Quote regelmäßig nicht mehr, wenn der Rentenantrag bereits gestellt wurde.
So bauen Sie Ihre eigene Nachweisliste
Legen Sie vier Spalten an, nämlich Zeitraum, Tätigkeit, Versicherungsart und Nachweis. In die erste Zeile gehören Beginn und Ende eines Abschnitts, zum Beispiel Ausbildung, Anstellung, Studium oder Selbstständigkeit. In die letzte Spalte schreiben Sie, welches Dokument diesen Abschnitt belegt oder welche Stelle ihn bestätigen kann.
- Pflichtbeschäftigung: Arbeitsvertrag, Gehaltsunterlagen oder Versicherungsverlauf sichern.
- Freiwillige Mitgliedschaft: Beitragsbescheide und Mitgliedsbestätigungen der Krankenkasse sammeln.
- Familienversicherung: Bestätigung über Beginn und Ende anfordern, auch wenn keine eigenen Beiträge gezahlt wurden.
- Unklare Monate: Nicht raten, sondern mit Krankenkasse und Rentenversicherung einzeln klären.
Für angrenzende Geldfragen helfen unsere Rechner bei der Orientierung. Der Netto Rechner zeigt, was vom Brutto bleibt, mit und ohne Rentenversicherung. Der Rentenrechner berechnet Rentenpunkte und Monatsrente für 10, 20 oder 30 Jahre Minijob. Beide ersetzen keine Auskunft der Krankenkasse oder der Deutschen Rentenversicherung zur Vorversicherungszeit.
Beispielrechnungen mit 20 Jahren Rahmenfrist
Die folgende Rechnung ist bewusst rund gehalten, damit Sie das Verhältnis erkennen. Angenommen, die zweite Hälfte Ihrer Rahmenfrist umfasst 20 Jahre. Neun Zehntel davon sind 18 Jahre, also müssen mindestens 18 Jahre mit gesetzlicher Krankenversicherung belegt sein.
| GKV Zeit (Jahre) | Nicht GKV Zeit (Jahre) | Mindestens nötig (Jahre) | Ergebnis |
|---|---|---|---|
| 20 | 0 | 18 | erfüllt |
| 19 | 1 | 18 | erfüllt |
| 18 | 2 | 18 | erfüllt, genau an der Grenze |
| 17 | 3 | 18 | nicht erfüllt |
| 12 | 8 | 18 | nicht erfüllt |
Die zwei Grenzfälle in Ruhe lesen
Ein Jahr außerhalb der GKV ist in diesem Beispiel noch kein Scheitern, denn 19 von 20 Jahren liegen über der Mindestzeit von 18 Jahren. Auch zwei Jahre Lücke reichen rechnerisch noch, aber nur exakt an der Grenze. Dann darf kein weiterer nicht anrechenbarer Monat hinzukommen, sonst kippt das Ergebnis.
Bei drei Jahren außerhalb der GKV bleiben nur 17 anrechenbare Jahre. Das ist ein Jahr zu wenig, obwohl die Person den überwiegenden Teil der zweiten Hälfte gesetzlich versichert war. Die Regel fragt nicht, ob es ungefähr passt, sondern ob die 18 Jahre erreicht werden.
Eine kurze Lücke kann tragbar sein. Entscheidend ist nur, ob Ihre belegten GKV Zeiten mindestens neun Zehntel erreichen.
Bei 12 Jahren GKV und 8 Jahren außerhalb ist der Abstand deutlich. Hier hilft kein Blick auf die erste Hälfte des Erwerbslebens, weil diese Zeiten die zweite Hälfte nicht auffüllen. Auch ein später Wechsel zurück in die GKV ändert an bereits vergangenen Nicht GKV Jahren innerhalb der zweiten Hälfte nichts.
Andere Längen mit derselben Formel
Die Rechnung ist ein Verhältnis, kein fester Wert. Umfasst die zweite Hälfte zum Beispiel 30 Jahre, sind 27 Jahre nötig. Bei 16 Jahren sind es 14,4 Jahre, also nicht einfach 14 volle Jahre.
Genau bei solchen krummen Werten zählen Monate und Tage. Runden Sie nicht großzügig zu Ihren Gunsten, sondern rechnen Sie mit dem tatsächlichen Versicherungsverlauf. Wenn Ihre zweite Hälfte nicht in ganzen Jahren aufgeht, übertragen Sie die Formel auf Monate und vergleichen Sie erst danach belegte und fehlende Zeiten.
Häufige Irrtümer zur Vorversicherungszeit
Irrtum 1: Ein später Minijob kurz vor Rentenbeginn rettet die Quote. Das stimmt in der Regel nicht. Entscheidend ist die gesamte zweite Hälfte der Rahmenfrist, nicht die letzte Beschäftigung. Ein kurzer Job am Ende kann mehrere frühere Nicht GKV Jahre in diesem Zeitraum nicht ausgleichen.
Irrtum 2: Ein Minijob bedeutet automatisch Krankenversicherungspflicht. Auch das vermischt zwei Fragen. Die Vorversicherungszeit betrachtet Ihre Versicherungsgeschichte bis zum Rentenantrag. Ob ein Minijob selbst eine eigene Krankenversicherungspflicht auslöst, ist eine getrennte Prüfung Ihrer aktuellen Beschäftigung.
Warum Warten die Klärung erschwert
Irrtum 3: Mit Rentenbeginn ist alles entschieden, also lässt sich vorher nichts mehr klären. Das Gegenteil ist sinnvoll. Unklare Zeiten sollten vor dem Antrag geklärt werden, weil der Antrag den Prüfungszeitraum festlegt. Wer danach erst alte Unterlagen sucht, arbeitet gegen eine bereits gesetzte Frist.
Irrtum 4: Beitragsfreie Zeiten zählen nicht. Das ist zu pauschal. Eine Familienversicherung kann anrechenbar sein, auch wenn Sie selbst keine Beiträge gezahlt haben. Maßgeblich ist die Versicherungsart, nicht allein Ihre Zahlung.
- Früh prüfen: Versicherungsverlauf und Krankenkassendaten rechtzeitig zusammenführen.
- Monate belegen: Für jeden Abschnitt Versicherungsart und Nachweis notieren.
- Fragen trennen: Minijob, Rentenanspruch und Vorversicherungszeit nicht in einen Topf werfen.
Eine frühe Kontenklärung mit dokumentierten Nachweisen ist günstiger als eine spätere Korrektur. Sie kostet etwas Zeit, verhindert aber, dass eine belegbare Familienversicherung oder freiwillige Mitgliedschaft unerkannt bleibt.
Was ohne erfüllte Vorversicherungszeit gilt
Wer die Vorversicherungszeit nicht erfüllt, kann nicht in die KVdR aufgenommen werden. Die Krankenversicherung läuft dann freiwillig gesetzlich oder privat weiter, und das verändert vor allem die Beitragsrechnung.
In der KVdR werden Beiträge grundsätzlich aus der gesetzlichen Rente sowie bestimmten Versorgungsbezügen und Arbeitseinkommen erhoben. In der freiwilligen GKV berücksichtigt die Krankenkasse dagegen grundsätzlich die gesamte wirtschaftliche Leistungsfähigkeit. Dazu können ausländische gesetzliche Renten, selbstständige Arbeit, Vermietung und Verpachtung sowie Kapitalvermögen gehören.
Die Pressemitteilung der Deutschen Rentenversicherung zum Zuschuss 2025 teilt mit, dass freiwillig gesetzlich oder privat krankenversicherte Rentenbeziehende für den allgemeinen Krankenversicherungsbeitrag im Jahr 2025 grundsätzlich einen Zuschuss von 7,3 Prozent der Bruttorente erhalten. Freiwillig Versicherte zahlen ihre Beiträge selbst an die Krankenkasse und bekommen diesen Zuschuss zur gesetzlichen Rente.
| Merkmal | KVdR | Freiwillige GKV |
|---|---|---|
| Zugang | Vorversicherungszeit erfüllt | Vorversicherungszeit nicht erfüllt |
| Beitragsgrundlage | gesetzliche Rente, bestimmte Versorgungsbezüge und Arbeitseinkommen | gesamte wirtschaftliche Leistungsfähigkeit, etwa ausländische Renten, selbstständige Arbeit, Vermietung und Verpachtung, Kapitalvermögen |
| Zuschuss 2025 | Beitrag wird im System der KVdR abgerechnet, kein gesonderter Zuschuss wie bei freiwilliger Versicherung | 7,3 Prozent der Bruttorente zum allgemeinen Beitrag |
| Durchschnittlicher Gesamtbeitrag ab 2025 | rund 17,1 Prozent (14,6 Prozent allgemein plus 2,5 Prozent Zusatzbeitrag) | nach der gesamten wirtschaftlichen Leistungsfähigkeit berechnet |
Der durchschnittliche Gesamtbeitrag zur Krankenversicherung der Rentner sollte ab 2025 rund 17,1 Prozent betragen, bestehend aus 14,6 Prozent allgemeinem Beitragssatz und durchschnittlich 2,5 Prozent Zusatzbeitrag, wie die Meldung der Deutschen Rentenversicherung unter Berufung auf das Bundesamt für Soziale Sicherung veröffentlicht. Diese Zahl beschreibt den KVdR Rahmen, sie ist keine persönliche Beitragszusage für freiwillig Versicherte.
Warum ein Minijob nicht immer der größte Kostenpunkt ist
Ein kleiner Minijob ist nicht automatisch das zentrale Kostenrisiko. In der freiwilligen GKV können Mieteinnahmen, Kapitalerträge oder eine ausländische Rente die Beitragsgrundlage stärker verändern als ein geringer Nebenverdienst. Stellen Sie deshalb Ihre Einnahmen nebeneinander und prüfen Sie, welche davon im jeweiligen System überhaupt berücksichtigt werden.
Für Rentnerinnen und Rentner mit Nebenjob lohnt sich zusätzlich der Blick auf die Regeln zur Krankenversicherung für Rentner mit Minijob. Ersetzen Sie eine Pauschalaussage durch einen Szenario Vergleich mit Ihrer Rente, möglichen Versorgungsbezügen, Arbeitseinkommen und weiteren Einnahmen. Erst dann sehen Sie, welchen finanziellen Unterschied die verpasste KVdR in Ihrem Fall wirklich macht.
Prüfen Sie jetzt zuerst Ihre Rahmenfrist und listen Sie GKV Zeiten sowie Lücken Monat für Monat auf, bevor Sie den Rentenantrag stellen. Bei Minijob Ratgeber finden Sie verständliche Leitfäden und Rechner zu Minijob, Rente und Krankenversicherung, mit denen Sie Ihre nächsten Fragen gezielt vorbereiten können.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.