
Ab welchem Betrag muss Rente versteuert werden? Nach der Deutschen Rentenversicherung zur Steuererklärung liegt der Grundfreibetrag 2026 bei 12.348 Euro für Alleinstehende und 24.696 Euro für zusammen veranlagte Ehepaare; bei Rentenbeginn 2026 sind 84 Prozent der gesetzlichen Rente steuerpflichtig. Ohne weitere Einkünfte und vor Abzügen ergibt sich daraus nur eine grobe Orientierung um 14.700 Euro Brutto-Jahresrente, keine feste Rentengrenze.
Der Rentenbetrag allein entscheidet nie. Das Finanzamt hält den Grundfreibetrag gegen das zu versteuernde Einkommen: Abzüge können eine höhere Rente steuerfrei lassen, während ein einzeln versteuerter Nebenjob oder spätere Rentenerhöhungen eine Nachzahlung auslösen. Der Haken ist der beim Rentenbeginn eingefrorene Rentenfreibetrag: Erhöhungen danach bleiben nicht automatisch frei, was eine reine Renten-Rechnung leicht übersieht.
Inhaltsverzeichnis
- Die Grenzwerte 2026 auf einen Blick
- Welcher Teil der gesetzlichen Rente steuerpflichtig ist
- So berechnen Sie Ihr zu versteuerndes Einkommen und vermeiden Nachzahlungen
- Rechenbeispiele mit Minijob und Nebenjob
- Betriebsrente und private Renten im Vergleich
- Jetzt prüfen, ob Ihre Rente steuerpflichtig wird
Die Grenzwerte 2026 auf einen Blick
Es gibt keinen festen Rentenbetrag, ab dem automatisch Einkommensteuer anfällt. Entscheidend ist das zu versteuernde Einkommen im Kalenderjahr, nicht die monatliche Überweisung auf Ihrem Konto.
Der Grundfreibetrag schützt einen Teil des Einkommens vor der Einkommensteuer. Laut der Deutschen Rentenversicherung zur Steuererklärung steigt er für Alleinstehende von 12.096 Euro im Jahr 2025 auf 12.348 Euro im Jahr 2026, für zusammen veranlagte Ehepaare von 24.192 Euro auf 24.696 Euro.
Grundfreibetrag und Richtwert für die Brutto-Jahresrente
| Veranlagung | Grundfreibetrag 2025 | Grundfreibetrag 2026 | Richtwert Brutto-Jahresrente 2026 |
|---|---|---|---|
| Alleinstehend | 12.096 Euro | 12.348 Euro | rund 14.700 Euro |
| Zusammen veranlagte Ehepaare | 24.192 Euro | 24.696 Euro | rund 29.400 Euro gemeinsam |
Die Grundfreibeträge stammen aus der genannten Information der Rentenversicherung; die Bruttorenten-Richtwerte sind daraus rechnerisch abgeleitet. Sie gelten vereinfacht ohne Abzüge und weitere Einkünfte, beim Ehepaar unter der Annahme, dass beide Renten demselben Besteuerungsanteil unterliegen.
Wie der grobe Richtwert entsteht
Die Deutsche Rentenversicherung zu den Änderungen 2026 nennt für einen Rentenbeginn 2026 einen Besteuerungsanteil von 84 Prozent und einen Grundfreibetrag von 12.348 Euro. Die vereinfachte Rechnung lautet daher: Grundfreibetrag geteilt durch Besteuerungsanteil ergibt rund 14.700 Euro Jahresbruttorente, entsprechend etwa 1.225 Euro monatlich.
Diese Orientierung beantwortet nur eine eng begrenzte Frage: Welche Bruttorente würde vor weiteren Abzügen ungefähr zum Grundfreibetrag passen? Sie beantwortet nicht, ob Sie persönlich Steuern zahlen müssen. Insbesondere Versicherungsbeiträge können das Ergebnis noch vermindern.
Drei Faktoren verändern Ihre persönliche Einordnung:
- Weitere Einkünfte: Steuerlich zu berücksichtigender Arbeitslohn, eine Betriebsrente oder Vermietungseinkünfte können dazu führen, dass auch bei einer niedrigeren gesetzlichen Rente Steuer entsteht.
- Abzugsfähige Ausgaben: Insbesondere berücksichtigungsfähige Kranken- und Pflegeversicherungsbeiträge können das zu versteuernde Einkommen senken.
- Rentenbeginn: Ein früherer Rentenbeginn kann einen höheren persönlichen Rentenfreibetrag bedeuten. Maßgeblich ist der tatsächlich festgestellte Betrag.
Wichtig für den Hinzuverdienst: Eine Verdienstgrenze für einen Nebenjob ist keine Einkommensteuergrenze für Ihre Rente.
Wenn Sie zusätzlich arbeiten möchten, prüfen Sie deshalb auch die Grenzen beim Nebenjob. Die verbreitete Frage, wie viel Rente steuerfrei ist, sollte durch die genauere Frage ersetzt werden: Wie hoch ist mein zu versteuerndes Einkommen nach allen Abzügen?
Welcher Teil der gesetzlichen Rente steuerpflichtig ist
Bei einer neu beginnenden gesetzlichen Rente legt das Startjahr fest, welcher Anteil zunächst steuerlich angesetzt wird. Der Besteuerungsanteil ist kein Steuersatz: Er beschreibt nicht, wie viel Sie ans Finanzamt zahlen, sondern welcher Teil der Rente in die weitere Einkommensteuerberechnung eingeht.
Die gesetzliche Regelung in Paragraf 22 des Einkommensteuergesetzes nennt 84 Prozent bei Rentenbeginn 2026, gegenüber 83,5 Prozent für 2025, 83 Prozent für 2024 und 80 Prozent für 2020.
Besteuerungsanteil nach Jahr des Rentenbeginns
| Rentenbeginn | Steuerpflichtiger Anteil | Steuerfreier Rentenfreibetrag |
|---|---|---|
| 2020 | 80 % | 20 % als Ausgangsanteil |
| 2024 | 83 % | 17 % als Ausgangsanteil |
| 2025 | 83,5 % | 16,5 % als Ausgangsanteil |
| 2026 | 84 % | 16 % als Ausgangsanteil |
| 2030, nach geltender Staffel vorgesehen | 86 % | 14 % als Ausgangsanteil |
| 2040, nach geltender Staffel vorgesehen | 91 % | 9 % als Ausgangsanteil |
| ab 2058, nach geltender Staffel vorgesehen | 100 % | 0 % |
Die künftigen Tabellenwerte folgen rechnerisch aus der von der Deutschen Rentenversicherung erläuterten gesetzlichen Staffel: Nach dem Rentenjahrgang 2026 steigt der Besteuerungsanteil je neuem Jahrgang um 0,5 Prozentpunkte, bis bei Rentenbeginn ab 2058 die vollständige Besteuerung vorgesehen ist.
Der Rentenfreibetrag ist ein eingefrorener Eurobetrag
Die Prozentangabe in der letzten Tabellenspalte ist nur der Ausgangspunkt. Ihr persönlicher Rentenfreibetrag wird grundsätzlich im Jahr nach dem Rentenbeginn anhand der ersten vollen Jahresbruttorente als Eurobetrag festgestellt. Dieser Betrag bleibt anschließend grundsätzlich bestehen.
Man kann ihn sich wie ein eingefrorenes Startguthaben vorstellen: Zu Beginn wird ausgerechnet, welcher Teil Ihrer Rente steuerfrei bleibt. Danach wird nicht jedes Jahr derselbe Prozentsatz von der inzwischen gestiegenen Rente abgezogen.
Das Rechenbeispiel der genannten Rentenversicherungsinformation zeigt bei 18.000 Euro Jahresbruttorente und Rentenbeginn 2026 einen steuerpflichtigen Anteil von 15.120 Euro. Rechnerisch verbleiben damit 2.880 Euro als persönlicher Rentenfreibetrag.
Bei einer späteren regulären Rentenanpassung wird dieser Freibetrag nicht entsprechend erhöht. Der zusätzliche Rentenbetrag erhöht deshalb grundsätzlich den steuerlich zu berücksichtigenden Teil der Rente. Eine pauschale Multiplikation der jeweils aktuellen Jahresrente mit dem ursprünglichen Besteuerungsanteil kann in Folgejahren daher zum falschen Ergebnis führen.
Auch andere gesetzliche Renten sind betroffen
Diese Systematik betrifft nicht nur die gesetzliche Altersrente. Auch bei Erwerbsminderungs- und Hinterbliebenenrenten sind Rentenbeginn und persönlicher Freibetrag für die steuerliche Einordnung wichtig.
Heben Sie deshalb nicht nur den aktuellen Rentenbescheid auf. Auch Unterlagen zum Rentenbeginn und zur bisherigen steuerlichen Berechnung helfen, den festgeschriebenen Freibetrag korrekt nachzuvollziehen.
Der anfängliche Besteuerungsanteil hängt vom Startjahr ab, nicht vom Monatsbetrag.
So berechnen Sie Ihr zu versteuerndes Einkommen und vermeiden Nachzahlungen
Das Finanzamt prüft das Ergebnis einer Rechnung. Dafür brauchen Sie die Jahresbruttorente, die steuerlich relevanten zusätzlichen Einkünfte und Ihre abzugsfähigen Ausgaben. Der Betrag, den die Rentenversicherung tatsächlich überweist, reicht dafür nicht aus.
Die Deutsche Rentenversicherung zur Besteuerung der Rente erläutert das Zusammenspiel von persönlichem Rentenfreibetrag und steuerpflichtigem Rentenanteil. Für Ihre eigene Prüfung sollten Sie zunächst die Unterlagen zusammenstellen und erst danach rechnen.
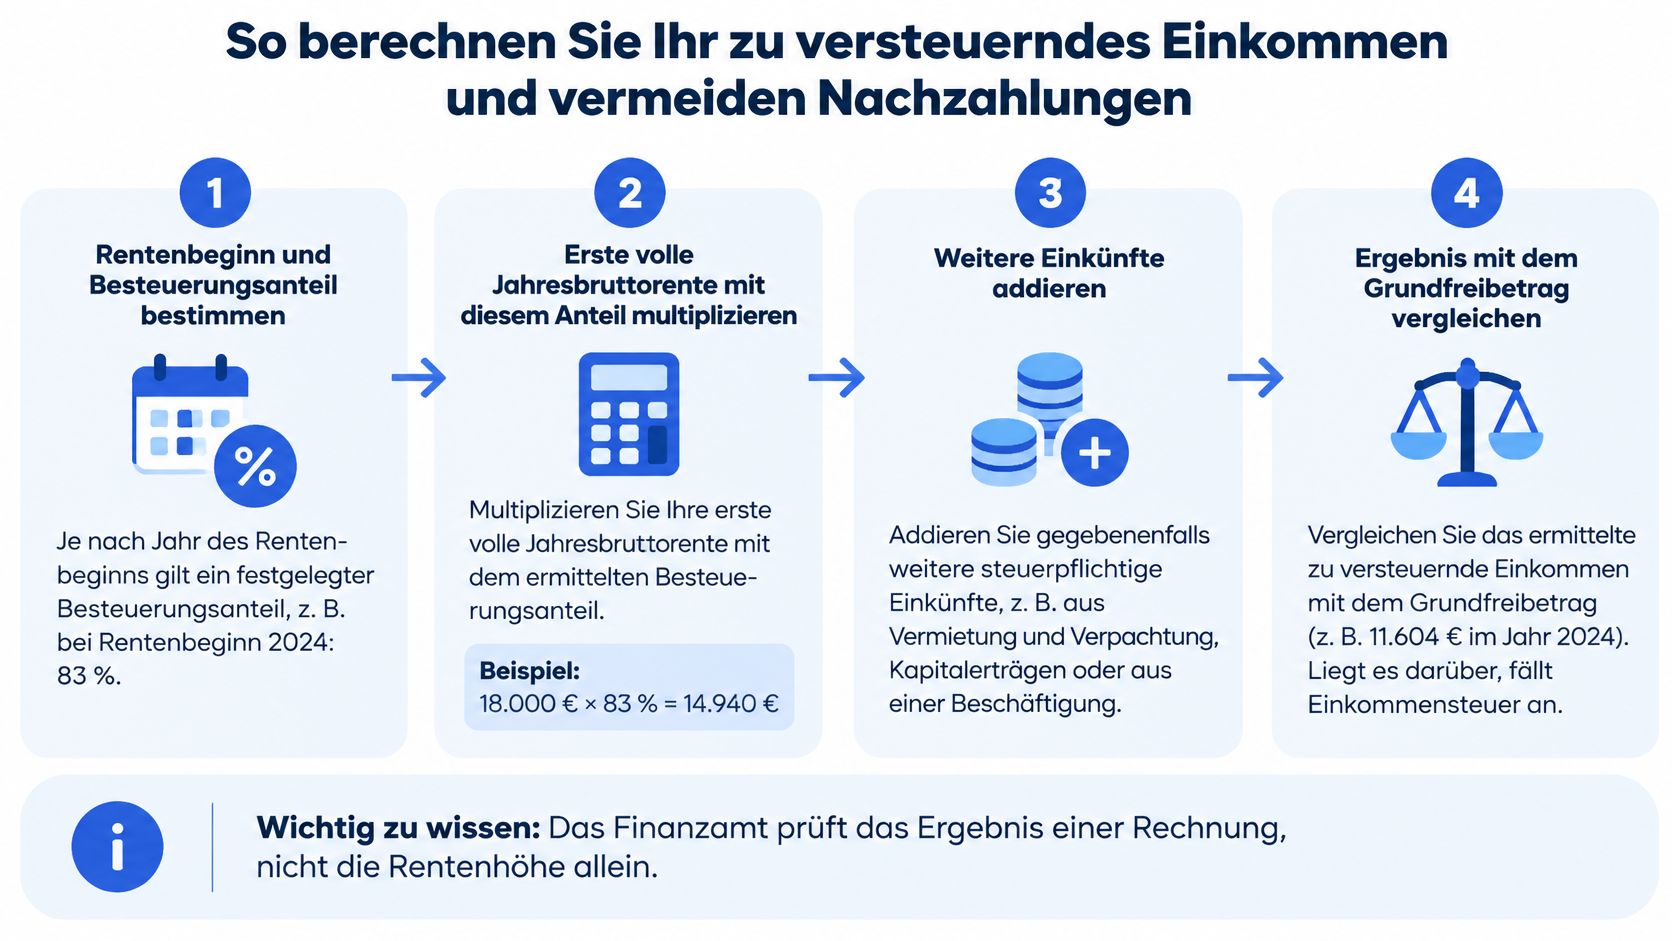
Von der Bruttorente zum steuerlichen Ergebnis
Rentenbeginn feststellen.
Nehmen Sie den Rentenbescheid zur Hand und prüfen Sie, wann die Rente begonnen hat. Verwenden Sie nicht automatisch den Besteuerungsanteil des laufenden Kalenderjahres, wenn Sie bereits länger Rente beziehen.Steuerlich anzusetzenden Rentenbetrag ermitteln.
Für die anfängliche Berechnung ist der zum Rentenbeginn gehörende Besteuerungsanteil maßgeblich. Bei einer laufenden Bestandsrente ziehen Sie grundsätzlich den festgestellten persönlichen Rentenfreibetrag von der Jahresbruttorente ab. Nutzen Sie dafür die steuerlichen Angaben der Rentenversicherung.Werbungskosten berücksichtigen.
Prüfen Sie den anwendbaren Werbungskosten-Pauschbetrag und gegebenenfalls höhere nachgewiesene Kosten. Haben Sie zusätzlich Arbeitslohn, werden dessen Werbungskosten gesondert behandelt. Ziehen Sie berufliche Aufwendungen nicht wahllos von der gesamten Einnahmensumme ab.Weitere steuerpflichtige Einkünfte aufnehmen.
Dazu können Arbeitslohn aus individuell versteuerten Beschäftigungen, Betriebsrenten und Einkünfte aus Vermietung gehören. Bei Vermietung ist nicht einfach die gesamte eingegangene Miete anzusetzen, sondern das nach den dafür geltenden Regeln ermittelte Ergebnis.Persönliche Abzüge erfassen.
Dazu zählen insbesondere abzugsfähige Basisbeiträge zur Kranken- und Pflegeversicherung. Auch weitere Sonderausgaben oder außergewöhnliche Belastungen können relevant sein. Übernehmen Sie die Angaben aus den Bescheinigungen, statt den Unterschied zwischen Brutto- und Auszahlungsrente pauschal als Abzug einzutragen.Mit dem passenden Grundfreibetrag vergleichen.
Erst das nach den steuerlichen Regeln ermittelte zu versteuernde Einkommen ist die richtige Vergleichsgröße. Bei gemeinsamer Veranlagung gehören die steuerlich relevanten Einkünfte beider Ehepartner in die Prüfung.
Die vereinfachte Rechenrichtung lautet:
Steuerlich anzusetzende Renten und weitere Einkünfte minus berücksichtigungsfähige Abzüge ergeben die Grundlage für die Prüfung am Grundfreibetrag.
Warum trotz laufender Abzüge eine Nachzahlung entstehen kann
Die Rentenversicherung behält von der gesetzlichen Rente keine Einkommensteuer ein. Kranken- und Pflegeversicherungsbeiträge auf Ihrer Rentenabrechnung sind keine Vorauszahlung an das Finanzamt.
Auch ein Lohnsteuerabzug beim Nebenjob bedeutet nicht automatisch, dass Ihre gesamte Jahressteuer bereits bezahlt ist. Bei der Einkommensteuerveranlagung werden die relevanten Einkünfte zusammengeführt und bereits gezahlte Steuern angerechnet. Deckt der bisherige Steuerabzug die ermittelte Jahressteuer nicht ab, bleibt eine Nachzahlung.
Besonders leicht wird das übersehen, wenn die Rente allein bisher keine Steuer ausgelöst hat. Ein zusätzlicher individuell versteuerter Job kann das Gesamtergebnis verändern. Die konkrete Behandlung erklärt der Ratgeber zu Steuern bei einer Nebentätigkeit.
Ein pauschal versteuerter Minijob ist davon zu unterscheiden: Der entsprechend pauschal besteuerte Arbeitslohn wird grundsätzlich nicht in Ihre persönliche Einkommensteuerveranlagung einbezogen. Klären Sie deshalb mit dem Arbeitgeber ausdrücklich, wie die Beschäftigung versteuert wird. Die Bezeichnung Minijob allein beantwortet diese Frage nicht.
Was gegen eine überraschende Rechnung hilft
- Jahressteuer vorausschauend schätzen: Nutzen Sie eine aktuelle Steuersoftware oder lassen Sie die Kombination aus Rente und Arbeitslohn prüfen. Ein Freibetrag beim Lohnsteuerabzug hilft nur bei tatsächlich berücksichtigungsfähigen Aufwendungen und ist kein allgemeines Mittel gegen Nachzahlungen.
- Zahlungen rechtzeitig planen: Wenn eine zusätzliche Steuerbelastung absehbar ist, legen Sie Geld zurück und besprechen Sie mögliche Vorauszahlungen mit dem Finanzamt. Eine rechtzeitig abgegebene Steuererklärung schafft Klarheit, beseitigt aber nicht die bereits entstandene Steuer.
Unterscheiden Sie dabei immer zwischen steuerpflichtigem Rentenanteil, Pflicht zur Steuererklärung und tatsächlicher Steuerzahlung. Das sind unterschiedliche Fragen. Selbst wenn am Ende keine Einkommensteuer anfällt, kann ein Teil Ihrer Rente steuerlich anzusetzen sein.
Rechenbeispiele mit Minijob und Nebenjob
Die folgenden Fälle sind hypothetische Orientierungsrechnungen, keine vollständigen Steuerberechnungen. Für die beteiligten Personen wird jeweils ein Rentenbeginn im aktuellen Jahr unterstellt; persönliche Abzüge werden nicht beziffert. Deshalb zeigen die Beispiele vor allem, welche Einnahmen in die Rechnung gehören.
Dass steuerlich angesetzte Renteneinkünfte nicht automatisch eine Zahlung auslösen, zeigen auch die amtlichen Ergebnisse: Für 2021 erfasste Destatis rund 21,9 Millionen Rentenbeziehende, von denen etwa 41 Prozent beziehungsweise 8,9 Millionen Einkommensteuer zahlen mussten. Für den Einzelfall bleibt trotzdem die persönliche Berechnung entscheidend.
Fälle im Überblick bei Rentenbeginn 2026
| Fall | Rente und Zusatzeinkünfte | Einordnung |
|---|---|---|
| A | Niedrigere gesetzliche Rente, keine weiteren Einkünfte | Unter dem Grundfreibetrag ist keine Einkommensteuer zu erwarten |
| B | Höhere gesetzliche Rente, keine weiteren Einkünfte | Eine Überschreitung ist möglich, Basisbeiträge können das Ergebnis senken |
| C | Dieselbe höhere Rente plus pauschal versteuerter Minijob | Der pauschal besteuerte Minijob bleibt bei der persönlichen Einkommensteuer außen vor |
| D | Niedrigere Rente plus individuell versteuerter Nebenjob | Das gemeinsame Ergebnis kann über der Schwelle liegen, eine Nachzahlung ist möglich |
| E | Ehepaar mit jeweils niedrigerer Rente und gemeinsamer Veranlagung | Entscheidend ist das gemeinsame zu versteuernde Einkommen |
Fälle A und B mit ausschließlich gesetzlicher Rente
Fall A: Eine alleinstehende Person erhält eine Rente, deren steuerlich anzusetzender Anteil bereits unter dem Grundfreibetrag liegt. Weitere Einkünfte fehlen. Abzugsfähige Versicherungsbeiträge können das steuerliche Ergebnis zusätzlich vermindern, sodass aus dieser Konstellation grundsätzlich keine Einkommensteuer entsteht.
Fall B: Eine andere Person hat eine höhere Jahresbruttorente. Hier kann der steuerlich anzusetzende Rentenbetrag zunächst über dem Grundfreibetrag liegen. Ob tatsächlich Steuer anfällt, lässt sich aber erst nach Berücksichtigung der persönlichen Abzüge beurteilen.
Der Unterschied ist wichtig: Ein Überschuss vor Abzügen ist noch kein fertiges zu versteuerndes Einkommen. Umgekehrt ist ein geringer monatlicher Auszahlungsbetrag kein Beweis für Steuerfreiheit.
Fälle C und D mit zusätzlicher Beschäftigung
Fall C: Zur Rente kommt ein Minijob hinzu, den der Arbeitgeber pauschal versteuert. Für die persönliche Einkommensteuerberechnung bleibt die pauschal besteuerte Vergütung grundsätzlich außen vor. Die Steuerfrage zur Rente muss trotzdem eigenständig geprüft werden.
Fall D: Die Person aus Fall A nimmt stattdessen einen individuell versteuerten Nebenjob auf. Jetzt gehört der steuerlich relevante Arbeitslohn zur gemeinsamen Jahresrechnung. Nach den dafür geltenden Abzügen kann das zu versteuernde Einkommen den Grundfreibetrag überschreiten.
Hier entsteht die typische Überraschung: Die bisherige Aussage, dass auf die Rente keine Steuer anfällt, bezog sich auf die frühere Einkommenssituation. Sie lässt sich nicht unverändert auf das Jahr mit Nebenverdienst übertragen. Ob eine Nachzahlung entsteht, hängt zusätzlich davon ab, wie viel Lohnsteuer bereits einbehalten wurde.
Fall E bei gemeinsamer Veranlagung
Beziehen beide Ehepartner eine Rente, werden bei gemeinsamer Veranlagung ihre steuerlich relevanten Einkünfte zusammen betrachtet. Persönliche Rentenfreibeträge und abzugsfähige Ausgaben müssen dabei für die jeweiligen Personen korrekt berücksichtigt werden.
Nutzen Sie den Minijob-Rechner für Rentner, um Verdienst und mögliche Abgaben einer Beschäftigung einzuordnen. Eine vollständige Einkommensteuerberechnung ersetzt eine solche Minijob-Berechnung nicht.
Betriebsrente und private Renten im Vergleich
Eine gesetzliche Rente und eine Betriebsrente werden steuerlich nicht automatisch gleich behandelt. Bevor Sie Zahlungen zusammenrechnen, müssen Sie deshalb klären, welche Rentenart vorliegt und welcher Betrag daraus steuerlich anzusetzen ist.
Die Bezeichnung auf dem Kontoauszug reicht dafür häufig nicht. Aussagekräftiger sind der Vertrag, die Leistungsmitteilung und die Steuerbescheinigung des Anbieters. Gerade bei betrieblicher Altersversorgung kommt es auf den Durchführungsweg und die steuerliche Behandlung der Beiträge an.
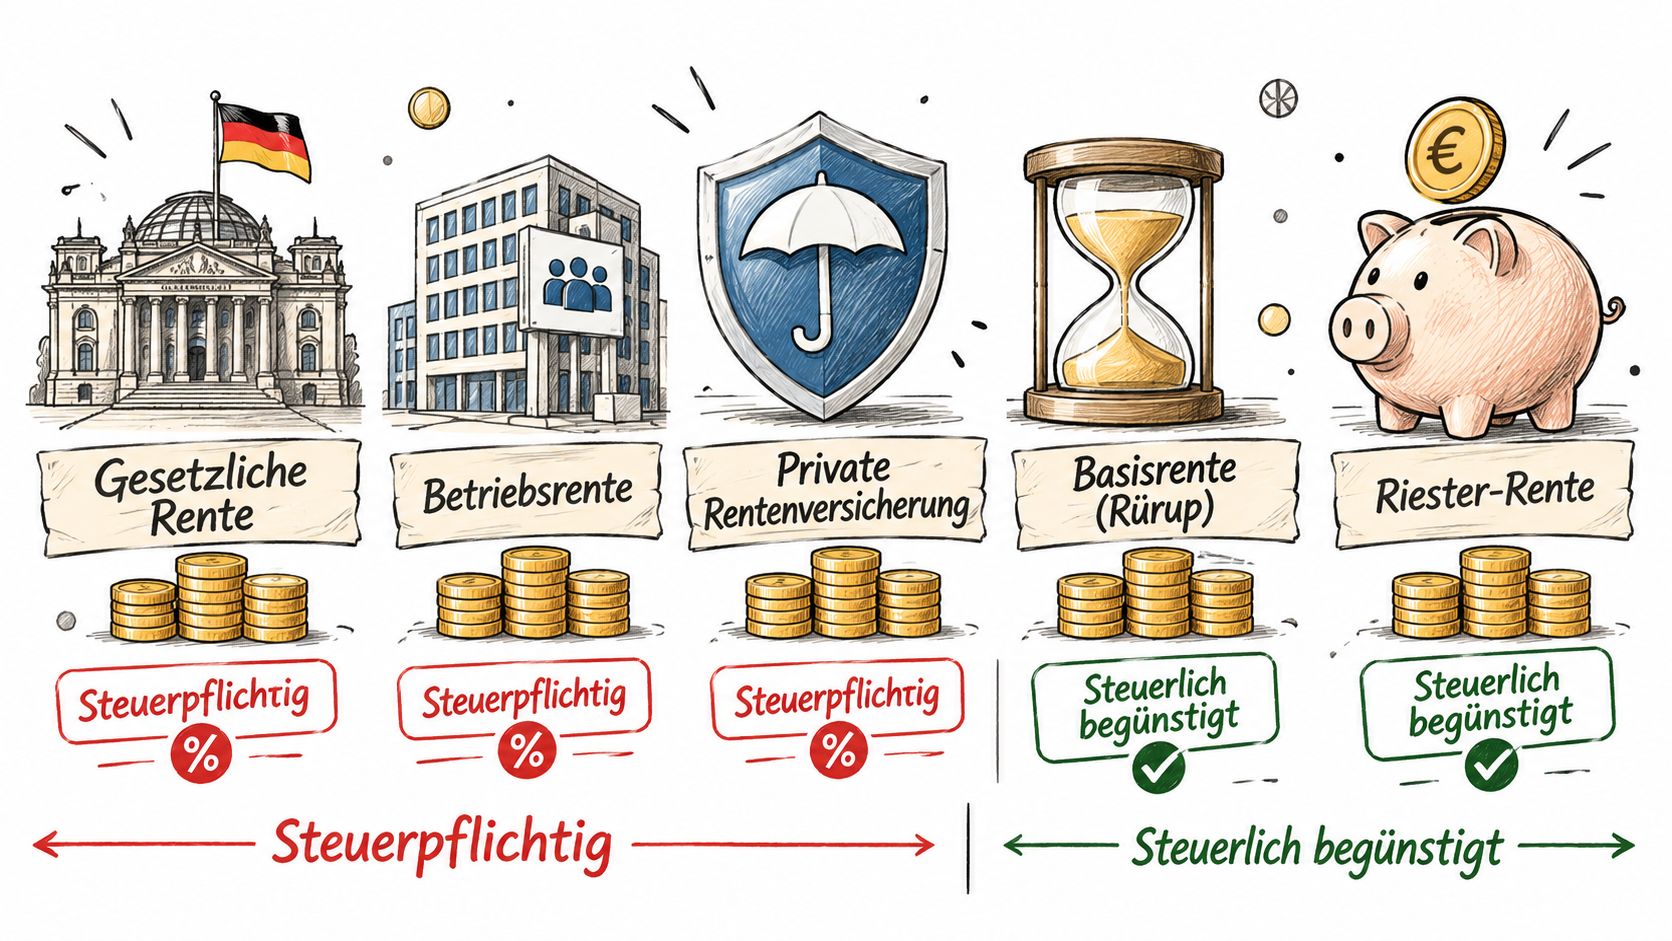
Besteuerung bei Auszahlung nach Rentenart
| Rentenart | Besteuerung bei Auszahlung | Besonderheit | Typischer Leser |
|---|---|---|---|
| Gesetzliche Rente | Besteuerungsanteil abhängig vom Rentenbeginn | Persönlicher Rentenfreibetrag bleibt grundsätzlich als Eurobetrag fest | Beziehende einer gesetzlichen Rente |
| Basisrente, auch Rürup-Rente | Grundsätzlich Besteuerung nach dem für den Rentenbeginn geltenden Anteil | Nicht mit einer frei verfügbaren privaten Kapitalanlage gleichzusetzen | Selbstständige und Personen mit zusätzlicher Basisvorsorge |
| Betriebsrente | Abhängig von Versorgungsform und Beitragsbesteuerung, häufig nachgelagert | Steuerliche Behandlung anhand der Leistungsunterlagen prüfen | Beschäftigte mit betrieblicher Altersversorgung |
| Riester-Rente | Leistungen aus geförderten Beiträgen grundsätzlich nachgelagert steuerpflichtig | Bei ungeförderten Vertragsanteilen kann eine gesonderte Behandlung nötig sein | Personen mit Riester-Vertrag |
| Private Leibrente | Bei entsprechenden ungeförderten Verträgen Besteuerung des Ertragsanteils | Kapitalauszahlungen folgen anderen Regeln | Personen mit privater Rentenversicherung |
Warum die Vertragsart entscheidend ist
Bei einer Betriebsrente darf der persönliche Freibetrag der gesetzlichen Rente nicht einfach auf die Zusatzleistung übertragen werden. Auch ein Versorgungsfreibetrag kommt nicht unterschiedslos bei jeder Form betrieblicher Altersversorgung zum Einsatz. Entscheidend ist, wie die konkrete Zahlung steuerlich einzuordnen ist.
Bei einer privaten Leibrente kann dagegen nur der Ertragsanteil steuerlich relevant sein. Dieser richtet sich bei entsprechenden Verträgen nach dem Alter bei Rentenbeginn. Das bedeutet jedoch nicht, dass jede privat abgeschlossene Altersvorsorge automatisch nach dieser Methode besteuert wird.
Eine Kapitalauszahlung ist ebenfalls gesondert zu prüfen. Wer sich einen Vertrag auf einmal auszahlen lässt, kann die Regeln für eine lebenslange Rentenzahlung nicht ohne Weiteres übernehmen. Vertragsbeginn, Ausgestaltung und Förderung können die steuerliche Behandlung beeinflussen.
Für die Unterlagenmappe: Sammeln Sie für jede Rentenart die eigene Leistungs- oder Steuerbescheinigung. Übertragen Sie nicht die Berechnung einer Rente auf alle anderen Auszahlungen.
Mehrere Renten gemeinsam beurteilen
Eine zusätzliche Altersvorsorge hat keinen eigenen allgemeinen Grundfreibetrag neben demjenigen für die gesetzliche Rente. Soweit Zahlungen steuerlich zu berücksichtigen sind, gehen sie in die gemeinsame Einkommensteuerberechnung ein.
Damit kann eine Betriebsrente die Situation verändern, obwohl die gesetzliche Rente für sich betrachtet keine Steuer auslösen würde. Prüfen Sie deshalb zuerst die steuerliche Einordnung jeder Leistung und bilden Sie erst anschließend die Gesamtrechnung. Bei uneindeutigen Vertragsunterlagen ist eine individuelle steuerliche Prüfung sinnvoller als eine pauschale Faustformel.
Jetzt prüfen, ob Ihre Rente steuerpflichtig wird
Die Frage Ab welchem Betrag muss Rente versteuert werden? lässt sich für Sie persönlich mit den richtigen Unterlagen klären. Legen Sie Rentenbescheide, Jahresbescheinigungen, Lohnsteuerbescheinigungen und Versicherungsnachweise nebeneinander, statt allein den monatlichen Kontoeingang zu betrachten.
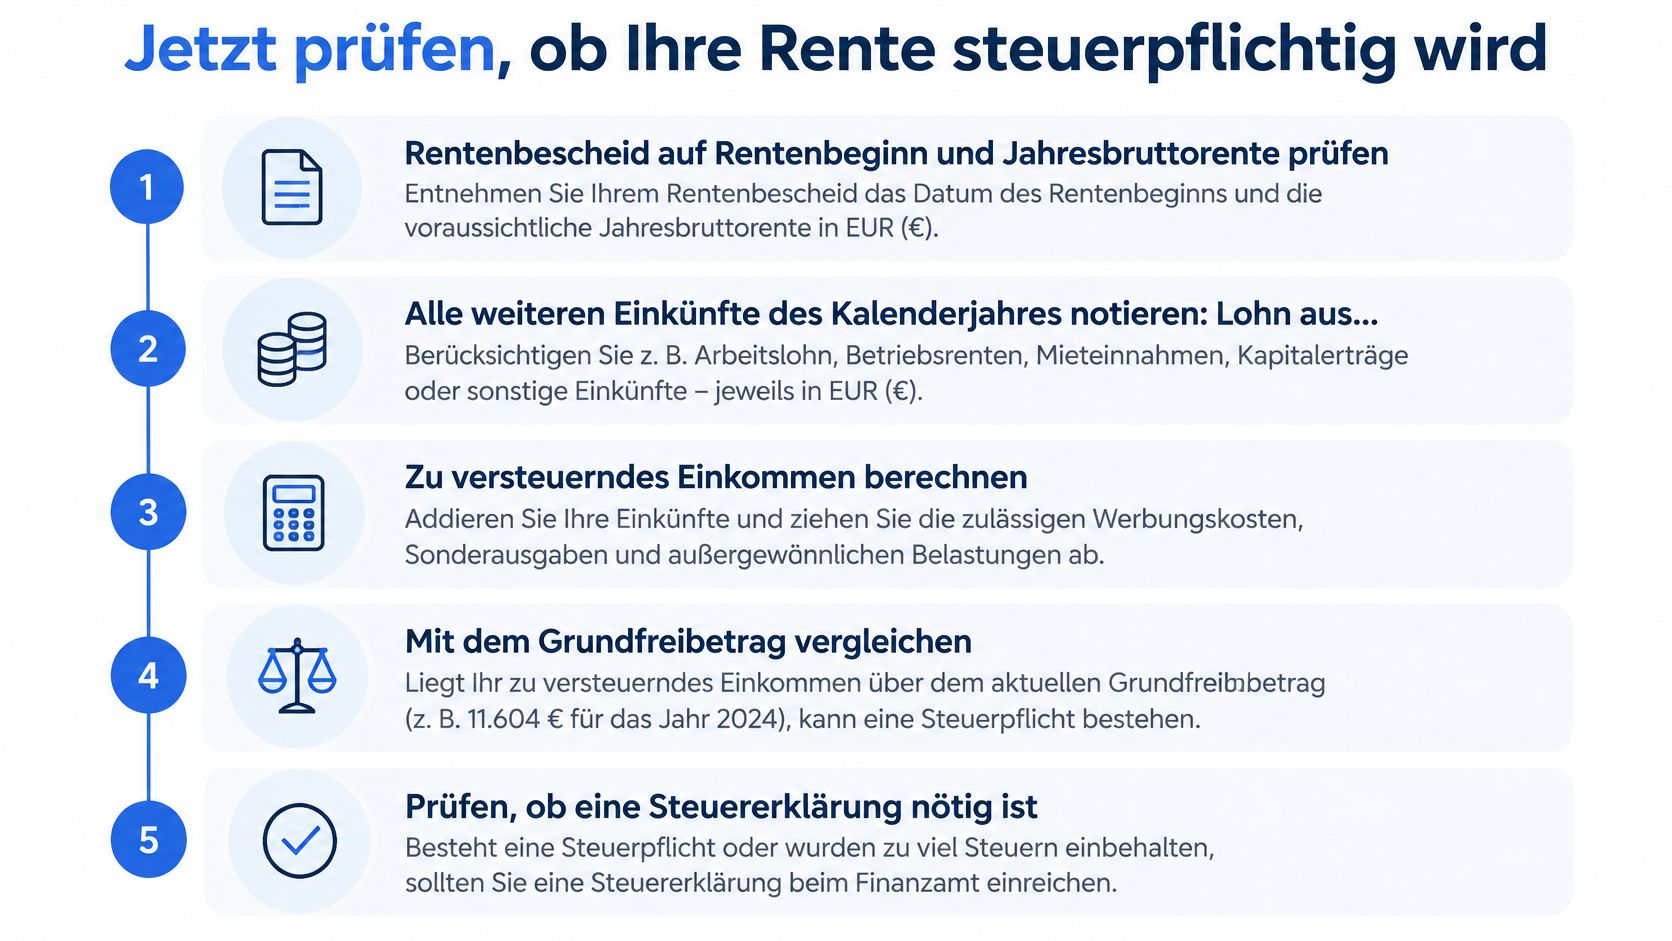
Ihre Checkliste für die persönliche Prüfung
- Rentenunterlagen kontrollieren: Notieren Sie Rentenbeginn, Jahresbruttorente und den bereits festgestellten persönlichen Rentenfreibetrag.
- Weitere Einnahmen erfassen: Sammeln Sie Unterlagen zu Arbeitslohn, Betriebsrenten, privaten Renten und Vermietung. Halten Sie Kapitalerträge gesondert fest, weil deren Einbeziehung von der jeweiligen steuerlichen Behandlung abhängt.
- Abzüge zusammenstellen: Nutzen Sie insbesondere die Bescheinigungen über Kranken- und Pflegeversicherungsbeiträge sowie Nachweise über weitere berücksichtigungsfähige Ausgaben.
- Besteuerung des Jobs klären: Fragen Sie den Arbeitgeber, ob der Minijob pauschal oder individuell versteuert wird. Prüfen Sie bei mehreren Beschäftigungen auch deren Zusammenspiel.
- Jahresergebnis berechnen: Vergleichen Sie das ermittelte zu versteuernde Einkommen mit dem für das betreffende Jahr geltenden Grundfreibetrag und klären Sie eine mögliche Erklärungspflicht.
Für Verdienst, Arbeitsstunden und mögliche Abgaben können Sie einen Minijob-Rechner samt Mehrjob-Check verwenden. Für die gesamte Einkommensteuer sind dagegen eine geeignete Steuersoftware oder eine individuelle steuerliche Prüfung erforderlich.
Das Portal leistet keine Rechts- oder Steuerberatung. Bei Betriebsrenten, mehreren Rentenarten oder unklaren Abzügen sollten Sie einen Steuerberater hinzuziehen; Fragen zum Verfahren können Sie mit dem Finanzamt klären.
Prüfen Sie Ihre Situation im Herbst, sobald sich die Jahreseinkünfte verlässlich abschätzen lassen. So bleibt Zeit, Unterlagen zu ergänzen und Geld für eine mögliche Nachzahlung zurückzulegen.
Minijob Ratgeber bietet verständliche Leitfäden zur Beschäftigung im Ruhestand sowie einen Minijob-Rechner mit Mehrjob-Check. Nutzen Sie das Angebot, um die Besteuerung Ihres Nebenjobs zu klären und Verdienst, Arbeitsstunden und mögliche Abgaben zu prüfen, bevor Sie Ihre persönliche Rentensteuerrechnung vervollständigen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.