
Du hast seit Monaten keine Aufträge mehr angenommen, der Online-Shop ist geschlossen und die letzte Rechnung liegt lange zurück. Abgemeldet hast du dein Gewerbe aber nie. Jetzt fragst du dich, ob du das Gewerbe rückwirkend abmelden kannst und ob damit auch Steuerpost, Vorauszahlungen und alte Pflichten verschwinden. Genau an dieser Stelle entsteht der häufigste Irrtum. Rückwirkend abmelden heißt zuerst nur, dass du als Datum der Betriebsaufgabe den Tag angibst, an dem deine Tätigkeit wirklich endete, nicht den Tag, an dem du das Formular abschickst. Ob Gewerbeamt und Finanzamt dieses Datum anerkennen, hängt von getrennten Fristen und von deinen Nachweisen ab.
Inhaltsverzeichnis
- Fristen im Überblick und wann welche Meldung fällig ist
- Das Enddatum mit Nachweisen belegen
- Rückwirkende Gewerbeabmeldung beim Gewerbeamt Schritt für Schritt
- Steuerliche Abwicklung beim Finanzamt nach der Abmeldung
- Folgen einer verspäteten Abmeldung mit Bußgeld und Verspätungszuschlag
- Typische Situationen und Abschluss in der richtigen Reihenfolge
Fristen im Überblick und wann welche Meldung fällig ist
Deine Tätigkeit endete am 31. März, das Formular schickst du aber erst im Sommer ab. Das Gewerbeamt und das Finanzamt lesen dieses Datum auf unterschiedliche Weise. Das eine Amt hält fest, wann der Betrieb tatsächlich aufhörte. Das andere Amt prüft, ab wann es diesen Zeitpunkt steuerlich anerkennt. Dazu kommen Steuererklärungen für den letzten aktiven Zeitraum, die in beiden Fällen noch separat fällig bleiben.
Die vier Termine in einer Tabelle
| Meldung | Zuständig | Frist | Wirkung |
|---|---|---|---|
| Gewerbeabmeldung | Gewerbeamt | Bei Eintritt der Betriebsaufgabe, ohne festen Tag im Gesetz | Dokumentiert das Datum der Betriebsaufgabe |
| Steuerliche Aufgabeerklärung für einen früheren Zeitpunkt | Finanzamt | Zeitnah nach dem gewählten Zeitpunkt | Der frühere Zeitpunkt kann anerkannt werden |
| Aufgabeerklärung nach längerer Verzögerung | Finanzamt | Deutlich nach dem gewählten Zeitpunkt | Gilt in der Regel erst mit Eingang beim Finanzamt |
| Information über vorläufige oder endgültige Einstellung | Finanzamt | Umgehend, in bestimmten Fällen Monatsfrist | Die Einstellung wird amtlich erfasst |
Was die Tabelle praktisch bedeutet
Stell dir drei getrennte Ordner vor. Ordner eins gehört zum Gewerberecht und enthält die Abmeldung mit dem echten letzten Arbeitstag. Ordner zwei gehört zum Steuerrecht und enthält die Aufgabeerklärung plus die Frage, ob das Finanzamt den frühen Zeitpunkt noch akzeptiert. Ordner drei enthält die laufende Abwicklung, also Erklärungen, Bescheide und mögliche Vorauszahlungen bis zur endgültigen Klärung.
Prüfe deshalb zuerst, wie viel Zeit seit dem tatsächlichen Ende vergangen ist. Liegt es erst kurz zurück, hat die Meldung an das Finanzamt Vorrang, damit der frühe Zeitpunkt noch anerkannt werden kann. Liegt es schon länger zurück, reichst du die Gewerbeabmeldung trotzdem mit dem echten Enddatum ein. Rechne dann damit, dass steuerlich ein späterer Zeitpunkt angesetzt wird und alte Pflichten bis dahin weiterlaufen.
Merksatz für die Reihenfolge: Das tatsächliche Enddatum bestimmt die Gewerbeabmeldung, der Zeitpunkt der Meldung bestimmt seine steuerliche Anerkennung, und die Steuererklärungen bleiben davon unberührt zu erledigen.
Halte für jede Meldung Empfänger, Absendedatum und angegebenes Enddatum getrennt fest. So verhinderst du den typischen Fehler, eine einzelne Abmeldung für einen Schalter zu halten, der rückwirkend alle Pflichten beendet.
Das Enddatum mit Nachweisen belegen
Ein spät eingereichtes Formular beweist nicht, dass dein Gewerbe bis zum Einreichdatum lief. Es beweist aber auch nicht das Gegenteil. Genau deshalb ist ein Gewerbe rückwirkend abmelden vor allem ein Beweisproblem. Du musst nachvollziehbar machen, wann die aktive Tätigkeit tatsächlich endete. Das Bundesportal zur Gewerbeabmeldung verlangt die Abmeldung grundsätzlich zum Zeitpunkt der tatsächlichen Betriebsaufgabe und nennt bei nur teilweiser Aufgabe die Gewerbeummeldung als mögliche Anzeige.
Eine allgemein gültige Beweisliste veröffentlichen die Behörden nicht. In der Praxis kombinierst du deshalb mehrere Unterlagen, die unabhängig voneinander auf dasselbe Datum zeigen.
Belege nach Aussagekraft und Schwäche
- Letzte Rechnung und letzter Auftrag: Sie datieren dein letztes Geschäft konkret, sagen aber nichts darüber, ob danach noch Aufträge ohne Rechnung liefen.
- Kündigung der Geschäftsräume: Ein starker Beleg für Betriebe mit Laden oder Büro. Für Tätigkeiten von zu Hause hilft sie nicht weiter.
- Auflösung von Online-Shop oder Kundenkonto: Die Bestätigungsmail mit Schließungsdatum ist gut. Ein Screenshot allein lässt sich leicht bestreiten.
- Kontobewegungen: Sie zeigen den letzten Geldeingang, vermischen aber oft private Umsätze. Außerdem können Zahlungen für alte Rechnungen noch Wochen nach der Aufgabe eingehen.
- Formlose schriftliche Erklärung: Sie ordnet deine Belege zeitlich ein, ersetzt sie aber nicht, weil sie deine eigene Darstellung ist.
Teilweise Aufgabe richtig einordnen
Endet nur eine von mehreren Tätigkeiten, besteht dein Gewerbe fort. Dann passt häufig eine Gewerbeummeldung statt einer vollständigen Abmeldung. Ziehst du mit dem Betrieb in eine andere Gemeinde, liegt eine Verlegung vor und keine Aufgabe.
Ein einzelner Beleg trägt selten. Zwei unabhängige Nachweise mit demselben Datum, etwa letzte Rechnung plus Shop-Schließung, sind deutlich überzeugender.
Lege diese Unterlagen bereit, bevor du irgendein Formular ausfüllst. Das Datum, das du nicht belegen kannst, solltest du auch nicht eintragen.
Rückwirkende Gewerbeabmeldung beim Gewerbeamt Schritt für Schritt
Nach § 14 Absatz 1 der Gewerbeordnung muss die Aufgabe eines stehenden Gewerbes der zuständigen Behörde angezeigt werden, wobei das Gesetz keinen festen Zeitraum nennt, sondern die Anzeige bei Eintritt der Aufgabe verlangt. Das Formular fragt ausdrücklich nach dem „Datum der Betriebsaufgabe“. Wird trotz eindeutig feststehender Aufgabe nicht innerhalb eines angemessenen Zeitraums angezeigt, darf die Behörde die Abmeldung von Amts wegen vornehmen.
Die folgende Übersicht zeigt die ersten beiden Arbeitsschritte im Zusammenhang.
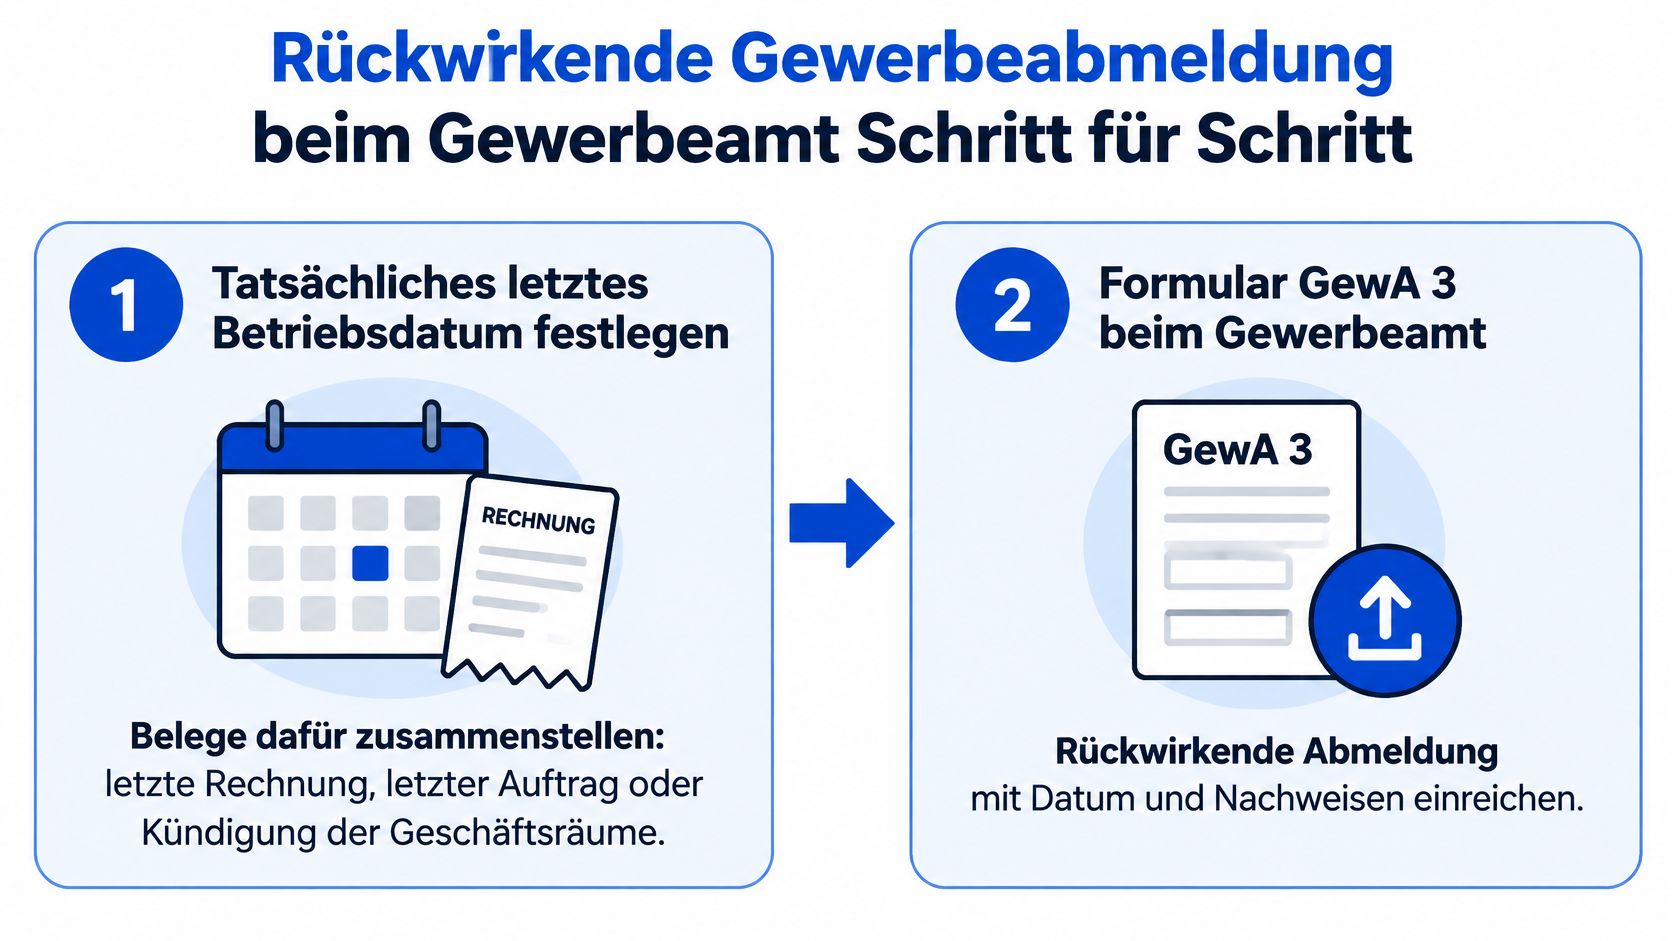
Die sieben Schritte von Datum bis Bestätigung
- Tatsächliches letztes Betriebsdatum festlegen: Stelle letzte Rechnung, letzten Auftrag oder Kündigung der Geschäftsräume zusammen. Ohne diese Grundlage wird jede spätere Angabe zur Schätzung.
- Formular GewA 3 beschaffen: Du erhältst die Gewerbe-Abmeldung beim Gewerbeamt oder reichst sie über das Bundesportal ein. Prüfe, welches Amt für deinen bisherigen Betriebssitz zuständig ist.
- Datum der Betriebsaufgabe eintragen: Trage das tatsächliche Ende ein, nicht das Einreichdatum. Genau diese Verwechslung kommt in der Praxis immer wieder vor, auch wenn belastbare Häufigkeitsdaten dazu nicht vorliegen.
- Art der Aufgabe ankreuzen: Zur Auswahl stehen unter anderem vollständige Aufgabe, Verlegung in einen anderen Meldebezirk, Rechtsformwechsel sowie Übergabe oder Verkauf. Ein falsches Kreuz löst beim Amt Rückfragen aus.
- Begleitschreiben beilegen: Ein Satz genügt oft als roter Faden, etwa „Die gewerbliche Tätigkeit endete am [Datum] durch [letzter Auftrag oder Schließung des Shops].“ Verweise darin auf die beiliegenden Belege.
- Unterschreiben und vollständig einreichen: Vollständige Unterlagen beschleunigen die Bearbeitung. Wer stattdessen später einen Nebenverdienst neu organisiert, findet die Grundlagen im Ratgeber zum Nebenjob anmelden, die Abmeldung selbst bleibt davon getrennt zu erledigen.
- Bestätigung abwarten und ablegen: Je nach Einreichweg kommt sie sofort oder innerhalb weniger Tage. Bewahre sie auf, weil Finanzamt und andere Stellen danach fragen können.
Was diese Abmeldung nicht erledigt
Eine verspätete, unrichtige oder unvollständige Anzeige kann Folgen haben, die der Abschnitt zu Bußgeld und Verspätungszuschlag einordnet. Vor allem gilt, dass die Abmeldung nur die Ordnungsseite beim Gewerbeamt betrifft. Das Finanzamt musst du separat informieren, und steuerliche oder vertragliche Pflichten werden durch die Bestätigung des Gewerbeamts nicht rückwirkend gelöscht.
Steuerliche Abwicklung beim Finanzamt nach der Abmeldung
Beim Finanzamt gilt eine eigene Logik. Nach § 16 des Einkommensteuergesetzes ist eine rückwirkende Anerkennung des gewählten Aufgabezeitpunkts möglich, wenn die Aufgabeerklärung spätestens drei Monate nach diesem Zeitpunkt eingeht. Für ein Betriebsende am 31. März heißt das konkret, die Erklärung muss bis zum 30. Juni vorliegen. Nach dieser Frist gilt der Betrieb grundsätzlich erst mit Eingang der Erklärung als aufgegeben.
Das Finanzamt beurteilt damit etwas anderes als das Gewerbeamt. Es ermittelt unter anderem den Aufgabegewinn und die Behandlung verbliebener Betriebswerte, etwa von Waren, Geräten oder einem Fahrzeug, das ins Privatvermögen wechselt oder verkauft wird. Wer nach der Aufgabe eine andere Tätigkeit aufnimmt, sollte außerdem die Regeln zur Nebentätigkeit und Steuer getrennt prüfen, statt alte und neue Einkünfte zu vermischen.
Welche Pflichten nach der Abmeldung offen bleiben
| Pflicht | Betrifft | Worauf achten |
|---|---|---|
| Einkommensteuererklärung | Letzter Tätigkeitszeitraum | Gewinn bis zum Aufgabedatum und Aufgabegewinn |
| Umsatzsteuer | Voranmeldungen und Jahreserklärung bis zur Einstellung | Letzte Rechnungen und Zahlungseingänge |
| Gewerbesteuer | Gewerbeertrag bis zum Aufgabezeitpunkt | Angaben zum tatsächlichen Enddatum |
| Buchungsbelege | Alle Belege zu Umsätzen und Ausgaben | Aufbewahrungspflichten für frühere Zeiträume bleiben bestehen |
| Geschäftsbriefe | Angebote, Verträge und Korrespondenz | Aufbewahrungspflichten gelten auch nach der Abmeldung |
Schriftlich abstimmen statt abwarten
Bitte das Finanzamt schriftlich um eine Übersicht der noch offenen Erklärungen und laufender Vorauszahlungen. So erkennst du, ob für Zeiträume nach deinem tatsächlichen Ende noch Beträge angesetzt sind und ob du eine Anpassung anregen musst.
Eine Gewerbeabmeldung beseitigt keine Steuererklärungs-, Buchführungs- oder Aufbewahrungspflichten für frühere Zeiträume. Sortiere deine Unterlagen deshalb nach Jahren und bewahre sie vollständig auf, auch wenn kein Umsatz mehr erzielt wird.
Folgen einer verspäteten Abmeldung mit Bußgeld und Verspätungszuschlag
Das Bild unten zeigt die Situation, die viele erst durch einen behördlichen Bescheid ernst nehmen.
Eine verspätete oder unrichtige Gewerbeanzeige kann als Ordnungswidrigkeit verfolgt werden. Nach § 146 der Gewerbeordnung liegen die Bußgelder je nach Tatbestand bei bis zu 1.000, 2.500, 5.000 oder in bestimmten Fällen bis zu 50.000 Euro. Das sind gesetzliche Höchstgrenzen, keine üblichen Beträge und keine Durchschnittswerte. Belastbare bundesweite Bußgeldquoten werden nicht ausgewiesen, deshalb lässt sich dein persönliches Risiko aus diesen Zahlen nicht ableiten.
Gewerberecht und Steuerrecht laufen dabei auf zwei getrennten Schienen. Das Bußgeld betrifft die versäumte Anzeige beim Gewerbeamt. Der Verspätungszuschlag betrifft verspätet abgegebene Steuererklärungen beim Finanzamt. Eine rückwirkende Gewerbeabmeldung verbindet beide Bereiche nicht automatisch.
Zwei getrennte Kostenrisiken
| Folge | Rechtsgrundlage | Höhe |
|---|---|---|
| Ordnungswidrigkeit bei verspäteter oder unrichtiger Gewerbeanzeige | § 146 GewO | Bußgeld bis 1.000, 2.500 oder 5.000 Euro, in bestimmten Fällen bis 50.000 Euro (Höchstgrenzen) |
| Verspätungszuschlag bei verspäteter Steuererklärung | Abgabenordnung | Wird vom Finanzamt nach Dauer und Umständen der Verspätung festgesetzt |
| Sonderregel für bestimmte Erklärungen | Abgabenordnung | Gesonderte Festsetzung für bestimmte Erklärungspflichten möglich |
Halte die Reihenfolge ein. Dokumentiere zuerst den letzten Tag der tatsächlichen Tätigkeit. Reiche dann die Gewerbeabmeldung nach. Stimme danach offene Erklärungen schriftlich mit dem Finanzamt ab. Eine rückwirkende Meldung löscht keine Rechnungs-, Aufbewahrungs- oder Steuerpflichten für frühere Zeiträume.
Typische Situationen und Abschluss in der richtigen Reihenfolge
Ein Gewerbetreibender meldet im März ab, die letzte Leistung liegt aber im Januar. Die Bestätigung vom Gewerbeamt trägt dann das Märzdatum, steuerlich zählt aber der belegte Januar als Ende. Gewerbeamt, Finanzamt und laufende Abwicklung laufen parallel. Das Finanzamt ist bei endgültiger oder vorläufiger Einstellung umgehend zu informieren, damit der tatsächliche Aufgabezeitpunkt anerkannt wird.
Die Übersicht unten ordnet typische Ausgangslagen einer sinnvollen Dokumentation zu.
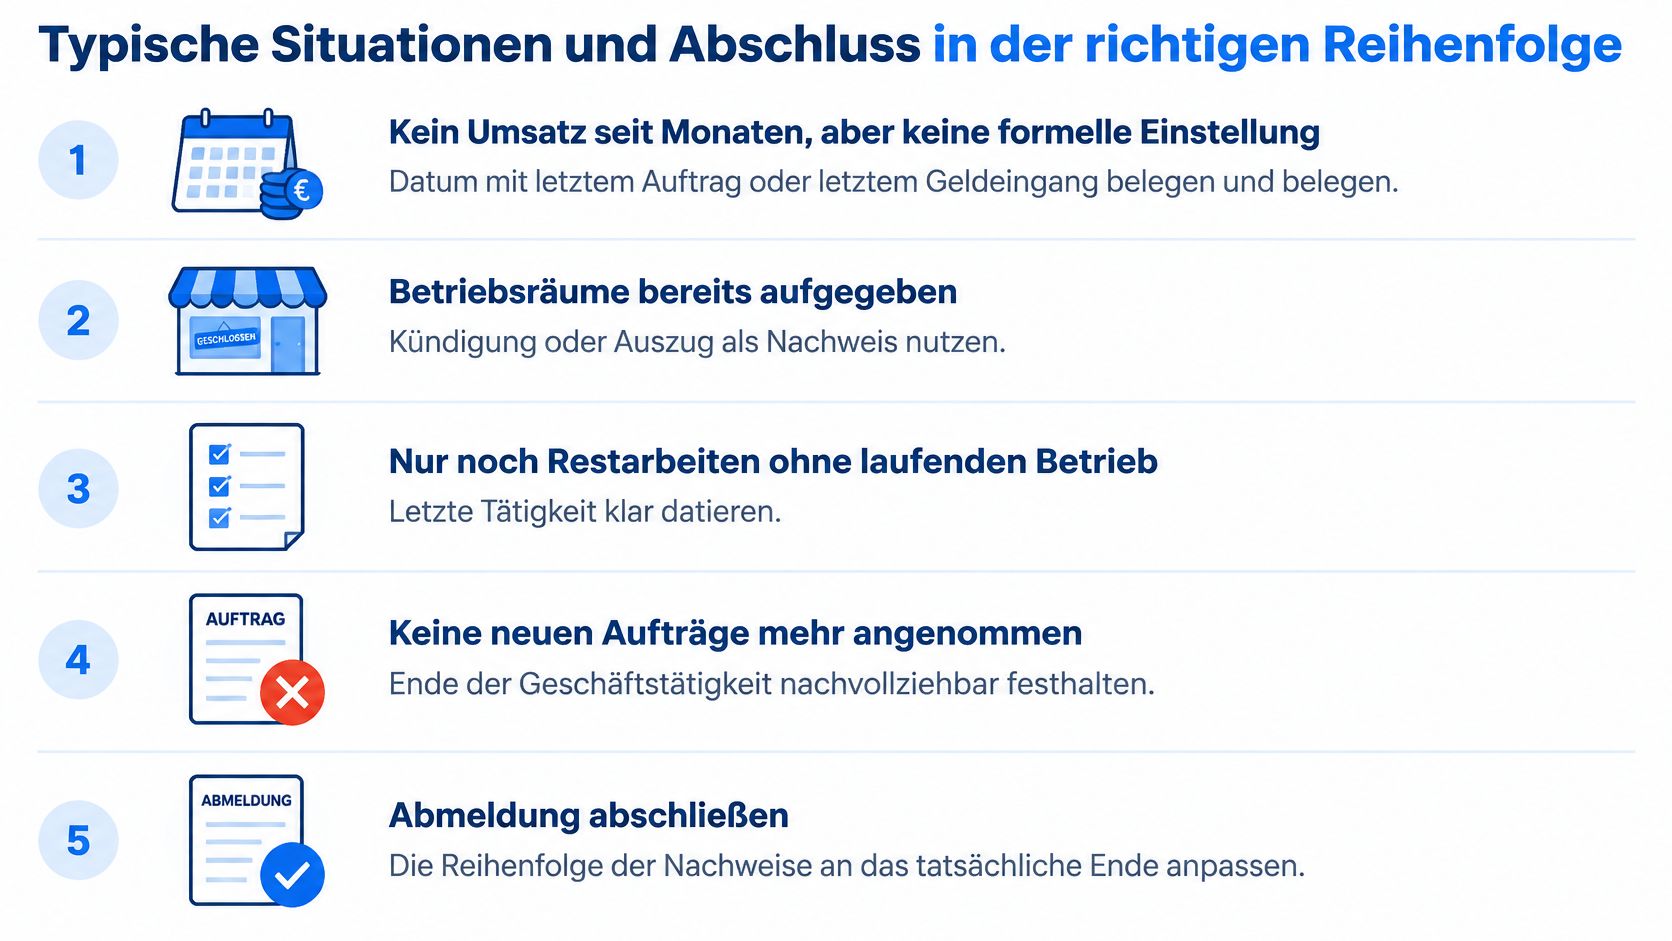
Fünf Situationen und die passende Handlung
- Kein Umsatz seit Monaten, aber keine formelle Einstellung: Lege das Datum mit letztem Auftrag oder letztem betrieblichen Geldeingang fest und halte deine Einstellung schriftlich fest. Bloßes Nichtstun erzeugt kein klares Enddatum.
- Letzte Rechnung erst nach der Aufgabe gestellt: Das Enddatum bleibt bestehen, wenn die Leistung vorher erbracht wurde. Die Rechnung gehört zur Abwicklung und ist steuerlich zu erfassen.
- Umzug in eine andere Gemeinde: Zeige eine Verlegung an statt einer Aufgabe, solange die Tätigkeit am neuen Ort weiterläuft. Wer stattdessen eine Beschäftigung beendet, findet die Abgrenzung im Leitfaden zum Minijob abmelden.
- Nur eine von mehreren Tätigkeiten beendet: Prüfe eine Gewerbeummeldung. Eine Abmeldung passt nur bei vollständiger Aufgabe aller angemeldeten Tätigkeiten.
- Finanzamt noch nicht informiert: Hole die Mitteilung sofort nach und prüfe zuerst die Dreimonatsfrist. Jede weitere Woche ohne Erklärung kann den steuerlichen Aufgabezeitpunkt verschieben.
Forderungen einziehen, Warenreste verkaufen, Rückerstattungen leisten oder Gewährleistungsfälle bearbeiten kann steuerlich relevant sein, ohne eine neue aktive Geschäftstätigkeit zu bedeuten. Dokumentiere solche Vorgänge getrennt von früheren Aufträgen, mit Datum und Grund. Umgekehrt endet ein Gewerbe nicht zwingend schon mit dem letzten Auftrag, solange Abwicklungshandlungen andauern. Ein Wunschdatum ohne Beleg vorzudatieren ist trotzdem ausgeschlossen.
Praktische Abgrenzung: Neue Aufträge sprechen für laufenden Betrieb, reine Zahlungseingänge und Rückerstattungen sprechen eher für Abwicklung.
Checkliste für den Abschluss
- Letzten Betriebstag sichern: Zwei unabhängige Belege mit demselben Datum zusammenstellen.
- Gewerbeabmeldung einreichen: GewA 3 mit tatsächlichem Enddatum, richtiger Aufgabeart und kurzem Begleitschreiben abgeben.
- Finanzamt informieren: Aufgabeerklärung innerhalb von drei Monaten einreichen, damit der frühere Zeitpunkt anerkannt werden kann.
- Offene Steuererklärungen planen: Einkommensteuer, Umsatzsteuer und Gewerbesteuer für den letzten Zeitraum mit dem Finanzamt abstimmen.
- Unterlagen sichern: Belege und Geschäftsbriefe nach den geltenden Aufbewahrungsfristen geordnet ablegen.
Bei Betriebsübergabe, mehreren Tätigkeiten oder größeren Betriebswerten lohnt sich ein Steuerberater, bei Unsicherheit zum Enddatum eine schriftliche Anfrage beim Finanzamt. Kurz gesagt. Diese Anleitung ersetzt keine Rechts- oder Steuerberatung, sie hilft dir aber, die richtigen Fragen in der richtigen Reihenfolge zu stellen.
Wenn du nach der Gewerbeaufgabe einen Nebenverdienst planst, findest du bei Minijob Ratgeber verständliche Leitfäden zu Verdienstgrenzen, Steuern und Abmeldung sowie kostenlose Rechner, die du ohne Anmeldung nutzen kannst. Alle Angaben sind ohne Gewähr, der Ratgeber ist kein Rechts- oder Steuerberater. Öffne als nächsten Schritt den Minijob-Rechner und prüfe Verdienstgrenze, Stunden und Abgaben für deinen geplanten Nebenjob.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.