
Rund 6,93 Mio. Minijobber waren zum 31. Dezember 2025 in Deutschland gemeldet. Seit dem 1. Januar 2026 beträgt der gesetzliche Mindestlohn 13,90 € brutto je Stunde, veröffentlicht von der Bundesregierung. Wer daraus mit „Stunden mal Lohn minus ein fester Prozentsatz“ ein Netto bildet, prüft die falsche Stelle zuerst.
Ein Brutto-Netto-Rechner für Stunden muss den Stundenlohn, die Monatsstunden, die Jahresgrenze und jedes Entgelt neben dem Grundlohn gleichzeitig halten. Mehrere geringfügige Jobs werden addiert. Ein Zuschlag kann die Grenze reißen, obwohl der Dienstplan gleich bleibt. Der Rentenanteil hängt vom Beschäftigungsort und von einer möglichen Befreiung ab.
Die folgenden Schritte zeigen jede Rundung auf den Cent. Sie zeigen auch, wo die einfache Stundenformel den Status des Jobs verfehlt.
Inhaltsverzeichnis
- Stunden in Brutto und Netto auf einen Blick
- Stundengrenzen nach Stundenlohn und Mindestlohn
- Rechenweg von Stunden zu Netto und Rechner bedienen
- Abzüge nach Beschäftigungsart und Rentenversicherung
- Steuerklassen und Lohnsteuer bei Minijobs
- Beispielrechnungen für Minijob und Nebenjob
- Midijob-Bereich oberhalb der 603-Euro-Grenze
- Zuschläge, Mehrfachjobs und typische Fehlerquellen
- Ergebnis vor der Zusage mit dem Rechner prüfen
Stunden in Brutto und Netto auf einen Blick
Die erste Frage ist, welches Brutto die Stunden erzeugen. Die Tabelle gilt für gewerbliche Minijobs zum gesetzlichen Stundenlohn, mit Rentenversicherungspflicht und vor einer individuellen Lohnsteuer. Alle Rechner beruhen auf offiziellen Quellen.
| Stunden pro Monat | Brutto bei 13,90 € | RV-Eigenanteil 3,6 % | Netto vor Lohnsteuer |
|---|---|---|---|
| 20 | 278,00 € | 10,01 € | 267,99 € |
| 30 | 417,00 € | 15,01 € | 401,99 € |
| 40 | 556,00 € | 20,02 € | 535,98 € |
| 43 | 597,70 € | 21,52 € | 576,18 € |
| 43,38 (Grenze) | 602,98 € | 21,71 € | 581,27 € |
| 44 (über der Grenze) | 611,60 € | entfällt im Minijob-Satz | kein Minijob mehr |
Der 40-Stunden-Fall
Vierzig Stunden mal 13,90 € ergeben 556,00 €. Davon sind 3,6 % genau 20,016 €, gerundet 20,02 €. Es bleiben 535,98 €. Bei 20 Stunden wird aus 10,008 € der Anteil 10,01 €, Rest 267,99 €. Bei 30 Stunden wird aus 15,012 € der Anteil 15,01 €, Rest 401,99 €. Der Cent, nicht ein geglätteter Prozentsatz, setzt das Netto.
Monat, Jahr und die Zeile über der Grenze
Bei 43 Stunden bleiben 597,70 € brutto. Der Anteil 21,5172 € wird zu 21,52 €, Netto 576,18 €. Die Zeile 43,38 Stunden ist die Division der Monatsgrenze durch den Stundenlohn: 43,38 × 13,90 € = 602,982 €, also 602,98 €. Davon 3,6 % sind 21,707 €, gerundet 21,71 €, Rest 581,27 €. Vierundvierzig Stunden erzeugen 611,60 € und liegen über der Monatsgrenze. Ab dort gilt die Minijob-Spalte nicht mehr.
Die Minijob-Zentrale nennt für 2026 den Mindestlohn von 13,90 €, die Monatsgrenze von 603 € und die Jahresverdienstgrenze von 7.236 €. Ein Minijob ist die geringfügige Beschäftigung innerhalb dieser Beträge. Bei schwankenden Zeiten zählt der regelmäßige durchschnittliche Monatsverdienst beziehungsweise die Jahressumme, nicht jede Monatszeile allein. Mehrere Minijobs mit Verdienstgrenze werden zusammengerechnet. Vorhersehbare Sonderzahlungen gehören in dieselbe Summe.
Rechenregel: Erst Brutto gegen Monat und Jahr legen, dann den Rentenanteil abziehen. Ein Netto unter der Monatsgrenze rettet kein Brutto darüber.
Die Tabelle stoppt vor der Lohnsteuer. Privathaushalt und eine Befreiung von der Rentenversicherung setzen andere Abzüge.
Stundengrenzen nach Stundenlohn und Mindestlohn
Die Vorprüfung ist eine Division. Monatsgrenze geteilt durch Stundenlohn ergibt die Stunden, die das Brutto noch trägt.
Der Mindestlohn gilt seit dem 1. Januar 2015 grundsätzlich für alle Arbeitnehmerinnen und Arbeitnehmer im Inland, ausdrücklich auch für geringfügig Beschäftigte, Saisonkräfte und ausländische Beschäftigte mit Arbeit in Deutschland. Die Informationen des BMAS zum Mindestlohn setzen seit dem 1. Januar 2026 die Untergrenze bei 13,90 € brutto je tatsächlich geleisteter Zeitstunde, Überstunden eingeschlossen. Bei einer Monatsgrenze von 603 € folgen daraus rund 43,38 Stunden, bei gleichmäßiger Verteilung etwa 10 Stunden pro Woche. Als Planungshilfe entspricht das 43,38 geteilt durch 4,33 Wochen.
Dieselbe Grenze, anderer Stundenlohn
| Stundenlohn | Stunden im Monat bei 603 € | Einordnung |
|---|---|---|
| 12,82 € | 47,04 | gesetzlicher Satz 2025 |
| 13,90 € | 43,38 | gesetzlicher Satz 2026 |
| 14,60 € | 41,30 | vorgesehener Satz 2027, Grenze unverändert |
| 15,00 € | 40,20 | Lohn über dem Mindestlohn |
Die Bundesregierung hatte den Satz 2025 auf 12,82 € gesetzt. 603 geteilt durch 12,82 ergibt 47,035…, gerundet 47,04 Stunden. Zum 1. Januar 2027 ist eine Anhebung auf 14,60 € vorgesehen. Bei unveränderter 603-€-Grenze sinkt das Volumen auf rund 41,30 Stunden. Die Verdienstgrenze für Minijobs liegt 2026 bei 603 Euro im Monat. Die für 2027 vorgesehene Grenze von 633 € ab Januar würde die Deckel, falls sie so kommt, auf etwa 45,54 Stunden bei 13,90 € und 43,36 Stunden bei 14,60 € anheben. Wie sich Mindestlohn und Stundenbudget im Minijob verschieben, steht im Beitrag zum Mindestlohn im Minijob.
Bei schwankenden Monatslöhnen ist die Jahressumme die Grenze, die am Ende zählt. Ein einzelner Monat darüber kann unschädlich bleiben, solange das Jahr darunter bleibt. Die Formel ist deshalb nur die Vorprüfung. Eine Erhöhung des Stundenlohns senkt die zulässigen Stunden auch dann, wenn das Wunschgehalt gleich bleibt.
Rechenweg von Stunden zu Netto und Rechner bedienen
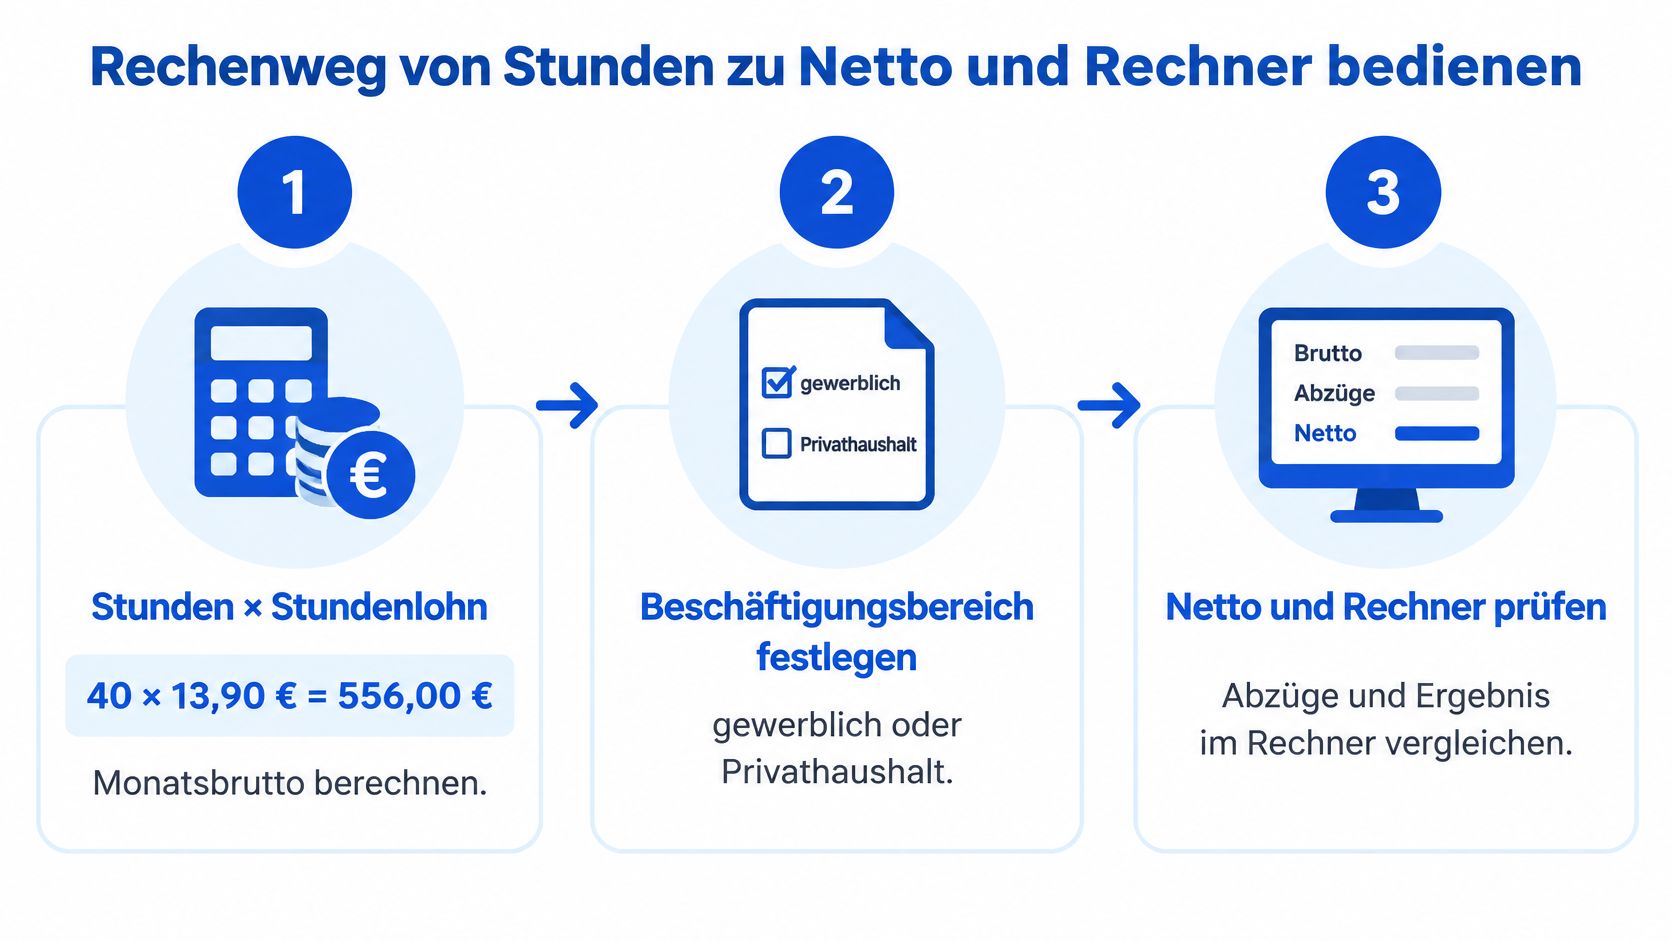
Dieselbe Reihenfolge gilt für jeden Stundenlohn, nicht nur für den gesetzlichen Satz. Die Grafik hält die ersten drei Stationen fest, die Liste darunter die Cent-Rechnung und die Eingaben.
Sieben Rechenschritte
- Monatsbrutto. Stunden mal Stundenlohn. 40 × 13,90 € = 556,00 €. Keine Rundung, das Produkt ist glatt.
- Beschäftigungsbereich. Gewerbe oder Privathaushalt. Der Bereich wählt den Satz, nicht der Berufstitel.
- Rentenanteil. Im gewerblichen, rentenversicherungspflichtigen Minijob: 556,00 € × 3,6 % = 20,016 €, gerundet 20,02 €. Im Privathaushalt: 556,00 € × 13,6 % = 75,616 €, gerundet 75,62 €. Eine Befreiung setzt diesen Eigenanteil auf null. Sie streicht zugleich die Pflichtbeitragszeiten.
- Lohnsteuer. Trägt der Arbeitgeber die Pauschale, steht auf der Abrechnung des Minijobbers keine Lohnsteuer. Bei individueller Besteuerung entscheidet die Steuerklasse.
- Kleine Verdienste. Liegt das Monatsbrutto unter der Mindestbemessungsgrundlage, wird der Rentenbeitrag nicht aus dem tatsächlichen Verdienst, sondern aus dieser Basis gerechnet.
- Grenzvergleich. Monatsbrutto gegen die Monatsgrenze, Jahressumme gegen die Jahresgrenze.
- Alle Minijobs. Erst addieren, dann entscheiden.
Die Grenze entscheidet, ob der Job ein Minijob bleibt. Die Abzüge verändern nur das Netto. Eine Überschreitung wirft die ganze Rechnung um, weil dann andere Beitragsregeln gelten.
Was der Rechner in welcher Folge braucht
Der Stundenlohn kommt zuerst, zum Beispiel 13,90 € für den gesetzlichen Satz 2026. Danach die Monatsstunden. Ein Wochenwert taugt nur bei einem gleichmäßigen Plan, weil ein starker Monat die Grenze allein treffen kann. Als Nächstes der Beschäftigungsbereich, dann die Frage, ob eine Befreiung von der Rentenversicherung vorliegt, dann das Steuerverfahren. Weitere Minijobs gehören in dasselbe Formular, sonst prüft das Werkzeug nur einen Teil des Verdienstes.
Das Ergebnis wird in dieser Folge gelesen: Brutto, Abzüge, Netto, verbleibende Stunden bis zur Grenze, Warnung. Eine Warnung heißt, dass der Job möglicherweise kein Minijob mehr ist. Sie heißt nicht nur, dass das Netto niedriger ausfällt. Denselben Lauf für den Monat mit den meisten Stunden wiederholen. Die Grenze gilt in jedem Monat und über das Jahr.
Abzüge nach Beschäftigungsart und Rentenversicherung
Der Cent auf der Abrechnung hängt vom Fall ab, nicht von einem Einheitsabzug. Die Minijob-Zentrale zur Rentenversicherung weist die Sätze und die Mindestbemessungsgrundlage aus. Wir gleichen Grenze, Mindestlohn, Beitragssätze und Rentenwerte zentral mit der Minijob-Zentrale und der Deutschen Rentenversicherung ab.
| Fall | RV-Eigenanteil Arbeitnehmer | Krankenversicherung Arbeitnehmer | Lohnsteuer |
|---|---|---|---|
| Gewerblich, rentenversicherungspflichtig | 3,6 % | keine | Pauschale durch den Arbeitgeber oder individuell |
| Gewerblich, befreit von der RV | 0 % | keine | wie oben |
| Privathaushalt, rentenversicherungspflichtig | 13,6 % | keine | Pauschale durch den Arbeitgeber oder individuell |
| Privathaushalt, befreit von der RV | 0 % | keine | wie oben |
Im Gewerbe trägt der Arbeitgeber die Pauschalbeiträge, der Arbeitnehmer zahlt keinen eigenen Krankenversicherungsbeitrag. Sein Rentenanteil ist grundsätzlich 3,6 % des Bruttoverdienstes. Bei 603 € sind das 21,71 €, es bleiben 581,29 € vor einer etwaigen individuellen Steuer. Im Privathaushalt liegt der Arbeitnehmeranteil grundsätzlich bei 13,6 %, weil der Arbeitgeber dort einen geringeren Pauschalbeitrag trägt. Dieselbe Bruttostunde lässt im Haushalt also deutlich weniger Netto.
Befreiung und der Mindestbeitrag
Eine Befreiung lässt den Eigenanteil entfallen. Damit entfällt auch der volle Versicherungsschutz aus Pflichtbeitragszeiten. Wer die Befreiung wählt, tauscht heutiges Netto gegen spätere Rentenanrechnung. Die Abwägung kann nur die beschäftigte Person treffen. Der Überblick zur Rentenversicherung im Minijob stellt die Folgen der Pflichtbeiträge neben die Befreiung.
Liegt der Monatsverdienst unter 175 €, gilt eine Mindestbeitragsbemessungsgrundlage von 175 €. Der Mindestbeitrag zur Rentenversicherung beträgt dann 32,55 €. Der Arbeitnehmeranteil von 3,6 % dieser Basis ist 6,30 €. Ein Rechner, der nur „Brutto mal 3,6 %“ rechnet, unterschätzt den Abzug unter dieser Schwelle. Ein belastbarer Stunden-Netto-Rechner fragt deshalb Beschäftigungsbereich, Rentenstatus, Monatsbrutto und weitere Beschäftigungen ab.
Steuerklassen und Lohnsteuer bei Minijobs
Die Steuerklasse beeinflusst das Netto nur, wenn die Lohnsteuer individuell berechnet wird. Bei der Pauschalversteuerung trägt der Arbeitgeber die Steuer; auf der Abrechnung des Minijobbers erscheint dann kein Lohnsteuerabzug. Wird individuell abgerechnet, richtet sich der Abzug nach den elektronisch gespeicherten Lohnsteuermerkmalen (ELStAM), darunter der Steuerklasse. Deshalb kann dieselbe Stundenzahl je nach Besteuerungsweg zu unterschiedlichem Netto führen.
| Steuerklasse | Typischer Fall | Auswirkung auf das Minijob-Netto |
|---|---|---|
| I | ledige Person | bei diesem Verdienst meist keine Lohnsteuer |
| II | Alleinerziehende | wie Klasse I, mit Entlastungsbetrag |
| III | verheiratet, Hauptverdiener | Minijob meist ohne Lohnsteuer, Abzug läuft über den Hauptjob |
| IV | verheiratet, beide ähnlich verdienend | wie Klasse III, Splittingeffekt beim Hauptjob |
| V | Zweitverdienst bei Klasse III | höherer Steuerabzug, Netto sinkt spürbar |
| VI | zweites Beschäftigungsverhältnis | Lohnsteuer ab dem ersten Euro, hohe Sätze |
Wo die Klasse das Netto wirklich bewegt
Bei einem Minijob mit Steuerklasse I oder II fällt bei einem ausgeschöpften Verdienst in der Praxis oft keine Lohnsteuer an. Klasse II berücksichtigt den Entlastungsbetrag für Alleinerziehende. Bei verheirateten Beschäftigten können die Klassen III und IV eine Rolle spielen. Läuft der Hauptjob über Klasse III, bleibt das Minijob-Netto bei zusätzlichem Verdienst meist unverändert; die steuerliche Wirkung zeigt sich dann beim Hauptjob.
Klasse V kann bei einem Zweitverdienst neben einem Hauptjob in Klasse III zu einem spürbaren Abzug führen. Die Berechnung des Nettoverdienstes muss dann die individuelle Lohnsteuer einbeziehen. Bei Klasse VI gilt das für ein weiteres Beschäftigungsverhältnis ebenfalls: Der Abzug beginnt ab dem ersten Euro und kann das Netto deutlich verringern, obwohl Stunden und Brutto gleich bleiben.
Vor dem ersten Zahltag die Steuerklasse prüfen, die der Arbeitgeber in den elektronisch gespeicherten Lohnsteuermerkmalen (ELStAM) hinterlegt hat. Eine falsche Zuordnung kann später zu Erstattungen oder Nachzahlungen führen.
Die Wahl zwischen Pauschalversteuerung und individueller Besteuerung wird mit dem Arbeitgeber geklärt. Für eine Netto-Berechnung muss feststehen, welcher Weg gilt; der Stundenlohn allein reicht dafür nicht aus.
Beispielrechnungen für Minijob und Nebenjob
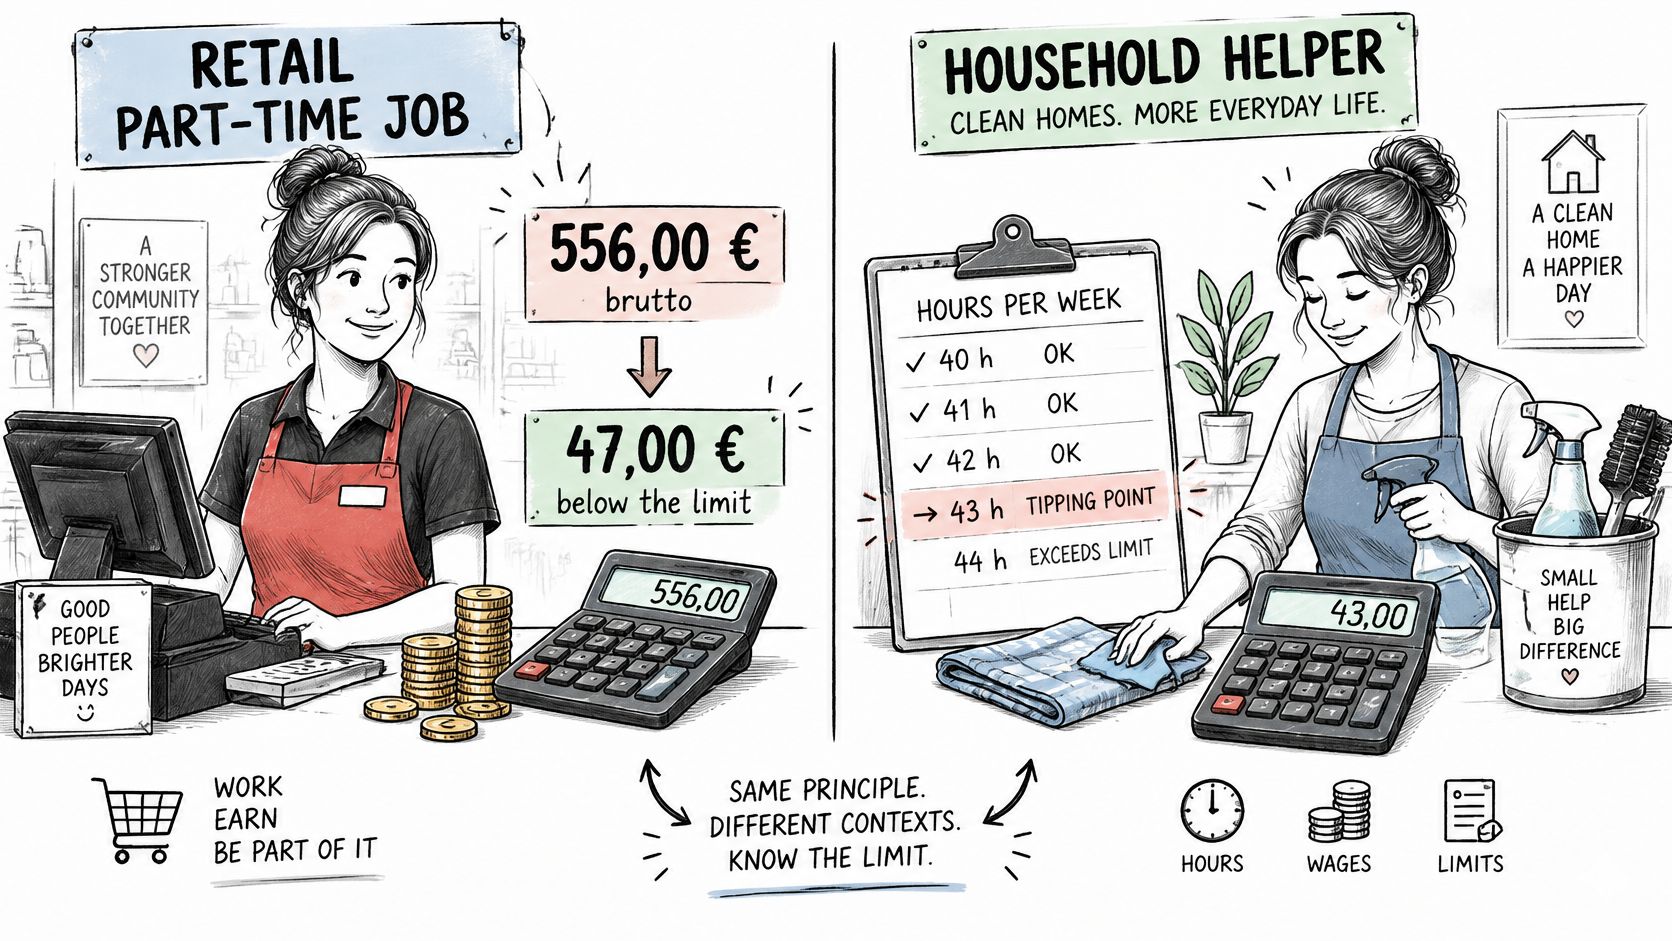
Konkrete Pläne kippen an verschiedenen Stellen. Die Abbildung stellt den gewerblichen Einzelhandelsjob neben die Haushaltshilfe, die Tabelle danach die Grenzfälle.
| Fall | Stunden pro Monat | Brutto | Ergebnis gegen die Grenze |
|---|---|---|---|
| Einzelhandel, 13,90 €, gewerblich | 40 | 556,00 € | 47,00 € unter der Monatsgrenze |
| Haushaltshilfe, 13,90 €, Privathaushalt | 43 | 597,70 € | nach dem Haushaltsanteil 516,41 € netto |
| Zwei Minijobs, je 13,90 € | 25 + 20 | 625,50 € | 22,50 € über der Monatsgrenze |
| Zwei Minijobs, je 13,90 € | 20 + 20 | 556,00 € | Summe innerhalb der Grenze |
| Minijob 2027, 14,60 € (vorgesehen) | 41 | 598,60 € | 34,40 € unter 633 €, falls diese Grenze gilt |
Was jede Zeile anders entscheidet
Der Einzelhandel mit 40 Stunden bleibt komfortabel unter der Monatsgrenze. Die Haushaltshilfe mit 43 Stunden bleibt beim Brutto ebenfalls darunter, ihr Netto ist aber wegen des höheren Haushaltsanteils deutlich kleiner: 597,70 € × 13,6 % = 81,287 €, gerundet 81,29 €, Rest 516,41 €. Wer nur das Brutto vergleicht, hält beide Jobs für fast gleich. Das Netto ist es nicht.
Zwei Jobs mit 25 und 20 Stunden erzeugen 45 × 13,90 € = 625,50 €. Das sind 22,50 € über der Monatsgrenze, obwohl jeder Job für sich harmlos aussieht. Zwei Jobs mit je 20 Stunden bleiben bei 556,00 € zusammen innerhalb. Die Grenze gilt für die Summe aller Minijobs.
Ein sozialversicherungspflichtiger Hauptjob zählt nicht gegen diese Summe. Er verändert die Steuerklasse, nicht die geringfügige Verdienstgrenze. Ein Minijob neben einem Hauptjob bleibt ein Minijob, solange die Minijobs zusammen unter der Monatsgrenze liegen.
Für 2027, mit dem vorgesehenen Satz von 14,60 € und 41 Stunden, ergeben sich 598,60 €. Gegen die vorgesehene Monatsgrenze von 633 € fehlen 34,40 €. Das ist eine Projektion, keine schon geltende Abrechnung. Ein Student mit 15,00 € und 42 Stunden käme auf 630,00 € und läge über der heutigen Monatsgrenze, obwohl die Stundenzahl unter 43,38 liegt.
Ein höherer Stundenlohn kann einen festen Dienstplan über die Grenze schieben, ohne dass eine einzige Stunde hinzukommt. Den Plan vor der Zusage gegen die Summe prüfen.
Midijob-Bereich oberhalb der 603-Euro-Grenze
Wer regelmäßig mehr als die Minijob-Grenze verdient, fällt in den Übergangsbereich, oft Midijob genannt. Dort ändern sich die Sozialabgaben: Der Arbeitnehmeranteil steigt mit dem Verdienst und wird anders berechnet als beim Minijob. Welche Abzüge dabei gelten und was netto bleibt, erklärt der Ratgeber zum Midijob.
Ein Rechenbeispiel zeigt den Unterschied: 44 Stunden zu 13,90 € ergeben 611,60 € brutto. Dieser Verdienst liegt oberhalb der monatlichen Minijob-Grenze. Eine Minijob-Rechnung, die nur den geringfügigen Rentenversicherungsanteil abzieht, ergibt hier kein passendes Netto. Im Übergangsbereich kommen weitere Sozialversicherungsbeiträge hinzu; zugleich gilt am unteren Rand eine eigene Berechnung für den Arbeitnehmeranteil.
Für die Planung zählt nicht nur die Zahl der Stunden, sondern auch der Verdienst im Jahresverlauf. Bei schwankenden Monatslöhnen zählt die Jahressumme gegen 7.236 €; ein einzelner Monat über 603 € bleibt unschädlich, solange das Jahr darunter liegt, während regelmäßig über 603 € liegende Monatsverdienste den Minijob-Status beenden. Bei zusätzlichen Schichten oder einer Lohnerhöhung sollte deshalb geprüft werden, wie sich der erwartete Verdienst auf die Jahressumme auswirkt. Eine Rechnerwarnung zum Übergangsbereich kennzeichnet einen Wechsel der Berechnung, nicht bloß ein etwas niedrigeres Netto.
Zuschläge, Mehrfachjobs und typische Fehlerquellen
Der häufigste Fehler ist die Division der Monatsgrenze durch einen festen Stundenlohn. Viele Rechner stoppen dort. Zuschläge, schwankende Einsätze, bezahlter Urlaub und Feiertagsvergütung verändern die monatliche Bruttosumme, ohne dass sich die Sollstunden ändern.
Nachts-, Sonntags- und Feiertagszuschläge zählen zum Brutto und können einen Monat über die Grenze heben. Bezahlter Urlaub und Feiertagsvergütung zählen ebenfalls. Überstunden sind mit dem Mindestlohn zu vergüten und gehören in dieselbe Summe. Entgeltfortzahlung im Krankheitsfall läuft nach ihren eigenen Regeln und ist kein freier Puffer unter der Grenze.
Was die schematische Stunde auslässt
- Sonderzahlungen: Prämien oder Weihnachtsgeld, die in einen Monat fallen, zählen in diesem Monat mit. Die Jahressumme von 7.236 € bleibt daneben die maßgebliche Grenze bei schwankenden Monaten.
- Mehrere Jobs: Jeder weitere Minijob wird addiert, bevor jemand neue Stunden zusagt.
- Leistungen: Wer Arbeitslosengeld I oder Bürgergeld bezieht, prüft Freibeträge getrennt. Minijob-Einkommen kann die Leistung mindern, auch wenn der Job geringfügig bleibt.
Destatis schätzt, dass die Mindestlohnerhöhung 2026 von 12,82 € auf 13,90 € bis zu 4,8 Millionen Jobs betrifft. Rund 12 % der Beschäftigungsverhältnisse lagen im April 2025 rechnerisch unter 13,90 €. Ein höherer Grundlohn verkürzt die zulässigen Stunden, und variable Zuschläge können die Grenze trotz unverändertem Grundlohn überschreiten. Ein brauchbarer Rechner zeigt deshalb Szenarien für Grundlohn, Zuschläge, Monatsstunden und schwankende Einsätze und warnt bei Überschreitung.
Alle Angaben sind ohne Gewähr. Dieser Ratgeber ist kein Rechts- oder Steuerberater.
Ergebnis vor der Zusage mit dem Rechner prüfen
Fünf Prüfungen vor der Zusage ersparen eine nachträgliche Umstellung.
- Stunden realistisch schätzen, einschließlich des Monats mit den meisten Schichten, nicht nur der ruhigen Woche.
- Spitzenmonat und Jahr gegen die Grenzen legen, Monatsgrenze und Jahresgrenze nebeneinander.
- Rentenversicherung entscheiden. Heutiges Netto gegen spätere Pflichtbeitragszeiten halten, bevor die Befreiung unterschrieben wird.
- Steuerverfahren klären. Pauschale oder Steuerklasse mit dem Arbeitgeber festlegen und die Lohnsteuerkarte bestätigen.
- Weitere Minijobs und geplante Nebenjobs in dieselbe Summe aufnehmen.
Der Stunden-Rechner zeigt die erlaubten Stunden pro Monat, Woche und Tag beim eigenen Stundenlohn. Der Zwei-Minijobs-Checker prüft die Summe mehrerer Minijobs gegen die Grenze, auch neben einem Hauptjob. Beide Werkzeuge laufen ohne Anmeldung. Die Eingaben folgen der Reihenfolge aus Brutto, Bereich, Rentenstatus, Steuer und weiteren Jobs. Das Ergebnis erst lesen, wenn die Warnzeile sichtbar ist.
Komplexe Verläufe, ein drohender Statuswechsel oder Leistungen neben dem Job gehören zum Arbeitgeber oder zur Minijob-Zentrale. Ein Rechner ersetzt diese Einordnung nicht.
Minijob Ratgeber bündelt die aktuellen Grenzwerte, Beitragsregeln und Rechenwege für geringfügige Beschäftigung und stellt Rechner bereit, die Stundenlohn, Monatsstunden und mehrere Jobs gemeinsam prüfen. Wer einen Dienstplan zusagen will, kann Brutto, Netto und die verbleibenden Stunden vorab durchrechnen. Die Übersichten und Werkzeuge stehen auf Minijob Ratgeber .
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.