
Die Lohnsteuer ist keine eigene Steuer, sondern die monatliche Erhebungsform der Einkommensteuer für Beschäftigte. Die endgültige Einkommensteuer für das Kalenderjahr wird bei einer Veranlagung nach Jahresende festgesetzt, bereits einbehaltene Lohnsteuer wird dabei angerechnet.
Wer auf der Gehaltsabrechnung einen Steuerabzug sieht, zahlt also nicht zusätzlich noch einmal dieselbe Steuer unter anderem Namen. Entscheidend ist vielmehr, wann und auf welcher Grundlage gerechnet wird. Gerade bei einem Minijob kann außerdem ein anderes Verfahren zum Einsatz kommen, die pauschale Besteuerung.
Für Ihren tatsächlichen finanziellen Vorteil reicht deshalb der Blick auf den ausgezahlten Lohn nicht aus. Sie müssen den Abzug auf der Abrechnung, die persönliche Jahressteuer und eine mögliche Anrechnung auf Leistungen auseinanderhalten.
Inhaltsverzeichnis
- Lohnsteuer und Einkommensteuer im direkten Vergleich
- Vom Bruttolohn bis zur Jahressteuer
- Pauschalsteuer oder individuelle Besteuerung
- Wann die Veranlagung Nachzahlung oder Erstattung bringt
- Wie sich die Steuer auf Nettolohn und Leistungen auswirkt
- Welche Besteuerung zu Ihrer Lebenslage passt
Lohnsteuer und Einkommensteuer im direkten Vergleich
Beim Vergleich Lohnsteuer vs Einkommensteuer stehen sich keine konkurrierenden Steuerarten gegenüber, sondern ein laufendes Erhebungsverfahren und die dahinterstehende Jahressteuer.
Lohnsteuer und Einkommensteuer nach Kriterien
| Kriterium | Lohnsteuer | Einkommensteuer |
|---|---|---|
| Rechtliche Einordnung | Erhebungsform der Einkommensteuer | Jahressteuer auf das zu versteuernde Einkommen |
| Wer führt ab oder zahlt | Arbeitgeber behält ein und führt ab | Steuerpflichtige Person, bereits geleistete Abzüge werden berücksichtigt |
| Berechnungszeitpunkt | Laufend während des Jahres | Bei Veranlagung nach Ablauf des Kalenderjahres |
| Grundlage | Bruttolohn, ELStAM, Steuerklasse und Pauschalen | Steuerpflichtige Einkünfte unter Berücksichtigung gesetzlicher Abzüge |
| Berücksichtigte Abzüge | Pauschalen und hinterlegte Lohnsteuerabzugsmerkmale | Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen und Freibeträge |
| Abschluss | Im Allgemeinen mit dem Lohnabzug | Bei Veranlagung durch Festsetzung im Einkommensteuerbescheid |
| Erstattung oder Nachzahlung | Der laufende Abzug wird bei einer Veranlagung angerechnet | Ergibt sich aus dem Vergleich der festgesetzten Steuer mit bereits geleisteten Beträgen |
Das Bundesfinanzministerium zur Lohnsteuer beschreibt die Erhebung ausdrücklich als „durch Abzug vom Arbeitslohn“ und erklärt, dass dieser Abzug im Allgemeinen das Besteuerungsverfahren abschließt. Nicht jede beschäftigte Person erhält deshalb automatisch eine zusätzliche Jahresabrechnung vom Finanzamt. Eine Einkommensteuerveranlagung kann aber vorgeschrieben oder auf Antrag möglich sein.
Der Monatsabzug beantwortet eine andere Frage als der Steuerbescheid
Die Lohnabrechnung beantwortet: Welchen Betrag muss der Arbeitgeber jetzt einbehalten? Der Einkommensteuerbescheid beantwortet dagegen: Welche Steuer ergibt sich aus den steuerlich relevanten Verhältnissen des gesamten Jahres?
Dieser Unterschied erklärt, warum ein niedriger Lohnsteuerabzug keine endgültige Steuerfreiheit bedeutet. Umgekehrt beweist ein hoher Monatsabzug nicht, dass Sie für das Jahr tatsächlich entsprechend viel Einkommensteuer schulden. Die Steuerklasse gehört zur Berechnung des laufenden Abzugs, sie ist kein abschließendes Urteil über Ihre persönliche Steuerbelastung.
Auch Bruttolohn und zu versteuerndes Einkommen sind nicht dasselbe. Vom steuerlich maßgeblichen Einkommen können gesetzlich vorgesehene Ausgaben und Freibeträge abgezogen werden. Dazu zählen beispielsweise beruflich veranlasste Aufwendungen als Werbungskosten sowie bestimmte private Aufwendungen als Sonderausgaben.
Merksatz: Die Lohnabrechnung zeigt, was bereits einbehalten wurde. Ein Steuerbescheid zeigt, was für das Jahr festgesetzt wurde.
Warum die unterschiedlichen Bezeichnungen trotzdem wichtig sind
Die amtliche Statistik erfasst die Einnahmen getrennt: Für Deutschland weist Destatis in GENESIS-Online für 2023 Lohnsteuereinnahmen von 236,227 Milliarden Euro und eine veranlagte Einkommensteuer von 73,388 Milliarden Euro aus. Diese Trennung der Einnahmepositionen macht aus der Lohnsteuer aber keine zusätzliche persönliche Steuer.
Für Ihre Unterlagen ist die sprachliche Unterscheidung hilfreich: Auf der Gehaltsabrechnung suchen Sie nach dem laufenden Lohnsteuerabzug, im Einkommensteuerbescheid nach der festgesetzten Steuer und den angerechneten Beträgen. Wer nur die Überschriften vergleicht, kann sonst irrtümlich eine Doppelbesteuerung vermuten.
Nutzen Sie die Tabelle deshalb passend zu Ihrer Frage. Bei einer unklaren Abrechnung sind Grundlage und Berechnungszeitpunkt wichtig, bei einer erwarteten Rückzahlung die Zeile Erstattung oder Nachzahlung.
Vom Bruttolohn bis zur Jahressteuer
Zwischen Arbeitsvertrag und Steuerbescheid liegen unterschiedliche Rechenschritte. Die Grundlage für den laufenden Einbehalt beschreibt das Einkommensteuergesetz zum Steuerabzug vom Arbeitslohn: Der Arbeitgeber behält die Lohnsteuer für Rechnung der beschäftigten Person ein.
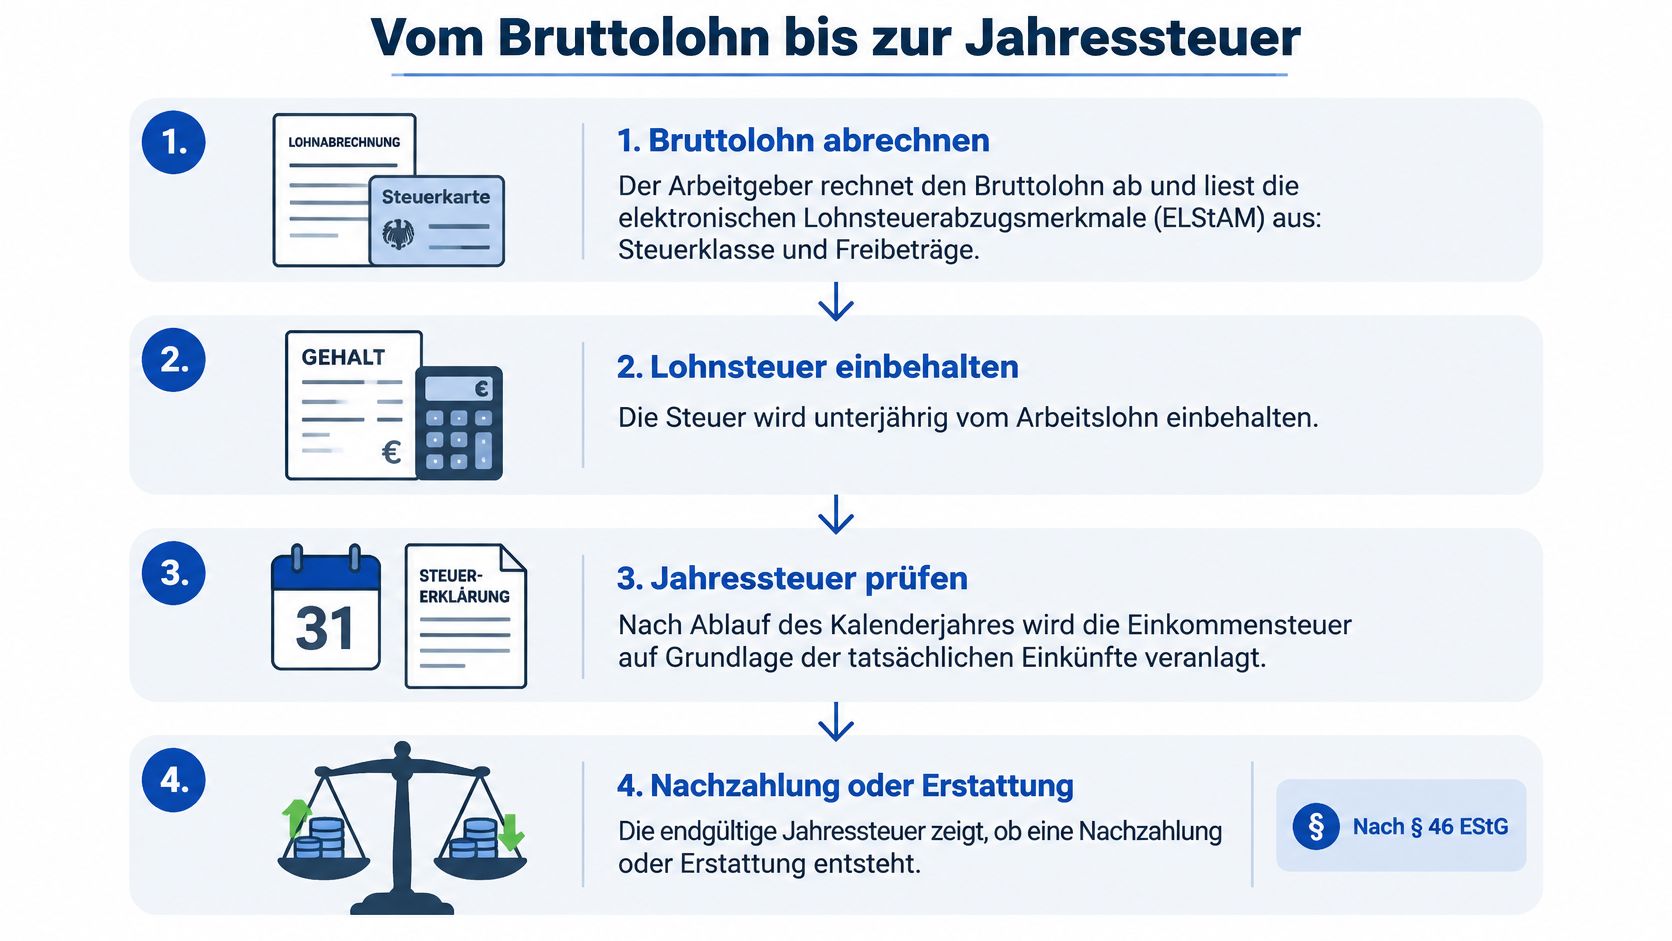
Die Übersicht zeigt den Ablauf vom Arbeitslohn bis zum möglichen Jahresausgleich.
Was während des Jahres passiert
Der Arbeitgeber rechnet den Bruttolohn ab. Für die individuelle Besteuerung verwendet er die elektronischen Lohnsteuerabzugsmerkmale, kurz ELStAM. Dazu gehören insbesondere die Steuerklasse und hinterlegte Freibeträge. So kann die Lohnbuchhaltung die gesetzlich vorgesehenen Merkmale berücksichtigen. Typischer Fehler: Beschäftigte bemerken unpassende Angaben auf ihrer Abrechnung, lassen diese aber ungeklärt.
Die Lohnbuchhaltung behält Lohnsteuer ein und führt sie ab. Dadurch erhält das Finanzamt die Steuer laufend, statt erst nach Abschluss des Jahres. Auf Ihrem Konto kommt der entsprechend verminderte Auszahlungsbetrag an. Typischer Fehler: Jede Differenz zwischen Brutto und Netto wird als Steuer verstanden, obwohl auch Sozialversicherungsbeiträge zu unterscheiden sind.
Der laufende Abzug bildet noch nicht das vollständige Jahresergebnis ab. Der Arbeitgeber kennt nicht automatisch sämtliche weiteren Einkünfte oder später geltend gemachten Ausgaben. Deshalb kann die Abrechnung Ihre persönlichen Jahresverhältnisse nur begrenzt erfassen. Typischer Fehler: Aus einer einzelnen Monatsabrechnung wird die endgültige Jahressteuer abgeleitet.
Was bei einer Veranlagung hinzukommt
Nach Jahresende wird geklärt, ob eine Erklärung erforderlich oder sinnvoll ist. Relevant können zusätzliche Beschäftigungen, weitere Einkünfte oder bisher unberücksichtigte Aufwendungen sein. Die Prüfung ist nötig, weil nicht jeder Sachverhalt bereits im Lohnabzug erfasst wurde. Typischer Fehler: Eine unveränderte Steuerklasse wird mit unveränderten Erklärungspflichten gleichgesetzt.
Das Finanzamt setzt die Jahressteuer fest. Bei einer Veranlagung berücksichtigt es die erklärten und steuerlich anerkannten Jahresverhältnisse sowie die bereits einbehaltene Lohnsteuer. Die Anrechnung verhindert, dass der laufend gezahlte Betrag nochmals verlangt wird. Typischer Fehler: Im Bescheid wird nur die festgesetzte Steuer gelesen, nicht die anschließende Abrechnung.
Aus dem Vergleich ergibt sich das Zahlungsergebnis. Wurde mehr einbehalten als erforderlich, kommt eine Erstattung infrage. Reichen die angerechneten Beträge nicht aus, kann eine Nachzahlung entstehen. Typischer Fehler: Jede Steuererklärung wird als sicherer Weg zu einer Rückzahlung betrachtet.
Bewahren Sie Gehaltsabrechnungen, Lohnsteuerbescheinigungen und Nachweise zu abzugsfähigen Ausgaben geordnet auf. So können Sie Abweichungen nachvollziehen, statt nur den Auszahlungsbetrag zu vergleichen.
Pauschalsteuer oder individuelle Besteuerung
Bei einem pauschal besteuerten Minijob können 2 Prozent des Arbeitsentgelts einschließlich Solidaritätszuschlag und Kirchensteuer erhoben werden; bei 603 Euro Monatsentgelt sind das rechnerisch 12,06 Euro, wie sich aus der im Regierungsentwurf zur Änderung des Einkommensteuergesetzes dargestellten Regelung beschriebenen Pauschalierung ergibt. Der verlinkte Text ist ein Regierungsentwurf, kein eigenständiger Nachweis dafür, dass sämtliche darin vorgesehenen Änderungen bereits gelten.
Die Pauschale wird auf das Arbeitsentgelt berechnet, nicht auf Ihr gesamtes persönliches Einkommen. Voraussetzung bleibt, dass die Beschäftigung die geltenden Minijob-Voraussetzungen erfüllt und der Arbeitgeber dieses Besteuerungsverfahren tatsächlich anwendet.
Pauschalsteuer und individuelle Besteuerung bei Minijobs
| Merkmal | Pauschalsteuer (2 %) | Individuelle Besteuerung (ELStAM) |
|---|---|---|
| Berechnungsgrundlage | Arbeitsentgelt mit dem pauschalen Satz | Arbeitslohn, Steuerklasse, persönliche Merkmale und ELStAM |
| Steuer bei 603 Euro Monatsentgelt | 12,06 Euro nach der genannten Berechnung | Berechnung anhand von Steuerklasse, Gesamtlohn und Abzugsmerkmalen |
| Wer führt ab | Arbeitgeber | Arbeitgeber durch Abzug vom Lohn |
| Wirtschaftliche Tragung | Im Arbeitsvertrag klären | Arbeitnehmer über den Lohnabzug |
| Einfluss weiterer Jobs | Nicht über den persönlichen Steuersatz auf die Pauschale | Ja, über Abzugsmerkmale und gegebenenfalls Veranlagung |
| Typische Konstellation | Minijob mit angewandter Pauschalierung | Minijob, für den der Arbeitgeber das individuelle Verfahren nutzt |
Die Verdienstgrenze für Minijobs liegt 2026 bei 603 Euro pro Monat, also 7.236 Euro im Jahr. Die Einhaltung der Verdienstgrenze beantwortet jedoch noch nicht, welches Steuerverfahren der Arbeitgeber verwendet. Auch ein Minijob ist nicht allein deshalb ohne Steuerabzug, weil er als solcher im Vertrag bezeichnet wird.
Was Sie vor der Unterschrift klären sollten
Fragen Sie die Personalabteilung ausdrücklich, ob der Job pauschal oder individuell versteuert wird. Lassen Sie sich außerdem erklären, wer die Steuer wirtschaftlich trägt. Dass der Arbeitgeber einen Betrag an die zuständige Stelle abführt, beantwortet diese zweite Frage noch nicht.
Prüfen Sie dafür insbesondere:
- Besteuerungsverfahren: Enthält der Vertrag eine verständliche Aussage zur Pauschalierung oder zum individuellen Lohnsteuerabzug?
- Vereinbarter Lohn: Ist klar, welcher Bruttolohn gilt und welche Abzüge Ihre Auszahlung beeinflussen können?
- Weitere Beschäftigungen: Hat der Arbeitgeber die Angaben, die er zur richtigen Einordnung benötigt?
- Abrechnung: Stimmen die erste Gehaltsabrechnung und die vorherige Auskunft überein?
Bei individueller Besteuerung hilft der Ratgeber zur Steuerklasse beim Minijob, die Angaben auf der Abrechnung einzuordnen. Verwechseln Sie dabei eine ungünstig wirkende laufende Abrechnung nicht mit einer bereits feststehenden Jahresbelastung.
Die entscheidende Vertragsfrage lautet nicht nur, ob der Arbeitgeber Steuern abführt, sondern ob und wie sich das auf Ihren Auszahlungsbetrag auswirkt.
Unser Netto-Rechner zeigt, was vom Brutto bleibt, mit und ohne Rentenversicherung. Damit lässt sich ein weiterer häufiger Irrtum vermeiden: Ein Abzug für die Rentenversicherung ist keine Lohnsteuer und sollte bei einem Vergleich der Verfahren separat betrachtet werden.
Wann die Veranlagung Nachzahlung oder Erstattung bringt
Wer gleichzeitig individuell besteuerten Arbeitslohn von mehreren Arbeitgebern bezieht, sollte seine Erklärungspflicht gezielt prüfen. Nach § 46 EStG kann daraus eine Pflichtveranlagung entstehen; außerdem nennt das Gesetz 410 Euro als relevante Grenze für bestimmte positive Nebeneinkünfte oder dem Progressionsvorbehalt unterliegende Leistungen, wie die amtlichen Einkommensteuerhinweise zur Veranlagung erläutern.
Diese Grenze ist kein allgemeiner steuerfreier Nebenverdienst. Welche Einkünfte oder Leistungen erfasst werden und welche weiteren Voraussetzungen gelten, muss anhand des konkreten Sachverhalts geprüft werden.
Konstellationen für Veranlagung und mögliche Folge
| Konstellation | Veranlagung | Mögliche Folge |
|---|---|---|
| Individuell besteuerter Lohn von mehreren Arbeitgebern gleichzeitig | Pflichtveranlagung nach den gesetzlichen Voraussetzungen | Nachzahlung oder Erstattung |
| Zu viel einbehaltene Lohnsteuer | Freiwillige Veranlagung auf Antrag, sofern keine Abgabepflicht besteht | Erstattung des zu viel gezahlten Betrags |
| Weitere Einkünfte wie Kapital- oder Vermietungseinkünfte | Prüfung nach Einkunftsart und gesetzlichen Voraussetzungen | Nachzahlung möglich |
| Hohe Werbungskosten oder unberücksichtigte Freibeträge | Freiwillige Veranlagung möglich, sofern keine Abgabepflicht besteht | Erstattung möglich |
| Pauschal besteuerter Minijob ohne weitere Einkünfte | In der Regel keine Veranlagung allein wegen dieses Jobs | Kein persönlicher Ausgleich der Pauschsteuer |
Warum zusätzliche Arbeit nicht automatisch eine Nachzahlung bedeutet
Ein weiterer Job kann die Jahresverhältnisse verändern. Ob Sie deshalb nachzahlen müssen, hängt aber auch davon ab, wie viel Steuer die Arbeitgeber bereits einbehalten haben und welche Abzüge berücksichtigt werden.
Nehmen wir eine Beschäftigte, deren berufliche Ausgaben im laufenden Lohnabzug noch nicht vollständig erfasst wurden. Werden diese Ausgaben steuerlich anerkannt, können sie das Ergebnis der Veranlagung verbessern. Das ist aber kein Versprechen einer bestimmten Rückzahlung, denn das Finanzamt betrachtet die übrigen Jahresverhältnisse ebenfalls.
Die Vorbereitung beginnt mit den Unterlagen, nicht mit einer geschätzten Erstattung.
Pflicht und wirtschaftlichen Nutzen getrennt prüfen
Ob Sie abgeben müssen und ob Sie Geld zurückbekommen, sind verschiedene Fragen. Eine Pflichtveranlagung kann zu einer Erstattung führen. Eine freiwillige Erklärung wiederum sollte auf einer vollständigen Betrachtung beruhen und nicht nur auf einem einzelnen günstigen Ausgabenposten.
Sammeln Sie deshalb die Lohnsteuerbescheinigungen aller individuell besteuerten Beschäftigungen sowie Angaben zu weiteren Einkünften und relevanten Leistungen. Der Ratgeber zur Steuererklärung beim Minijob hilft dabei, pauschal und individuell besteuerte Beschäftigungen auseinanderzuhalten.
Bei mehreren Minijobs ist daneben die Einordnung der Beschäftigungen zu prüfen. Unser Zwei-Minijobs-Checker prüft die Summe mehrerer Minijobs gegen die Verdienstgrenze, auch neben einem Hauptjob. Er ersetzt keine Prüfung Ihrer persönlichen Erklärungspflicht, beantwortet aber eine wichtige vorgelagerte Frage.
Planen Sie bei mehreren gleichzeitig individuell besteuerten Arbeitsverhältnissen die Prüfung der Veranlagung fest ein. Bei einem pauschal besteuerten Nebenjob lässt sich dagegen nicht allein aus der Zahl Ihrer Arbeitgeber auf eine Abgabepflicht schließen.
Wie sich die Steuer auf Nettolohn und Leistungen auswirkt
Ein Minijob sei grundsätzlich steuerfrei, heißt es häufig. Diese Aussage ist zu grob: Selbst wenn auf Ihrer Abrechnung keine individuelle Lohnsteuer steht, ist damit noch nicht geklärt, wie viel zusätzliches Geld Ihrem Haushalt tatsächlich bleibt.
Für die Einordnung der Lohnsteuer ist der Monatsbericht des Bundesfinanzministeriums zu den Steuereinnahmen hilfreich. Für Ihre persönliche Entscheidung müssen Sie jedoch getrennt prüfen, was auf der Abrechnung passiert, welche Jahressteuer entsteht und wie die zuständige Leistungsstelle den Verdienst behandelt. Aus staatlichen Einnahmenzahlen lässt sich Ihr persönlicher Nettoeffekt nicht ableiten.
Die Rechnung für Ihr verfügbares Einkommen
Eine brauchbare Haushaltsrechnung beginnt mit dem zusätzlichen Auszahlungsbetrag aus dem Job. Davon unterscheiden Sie eine mögliche spätere steuerliche Korrektur und eine mögliche Veränderung Ihrer Leistungen.
- Abrechnungsebene: Welcher Betrag wird tatsächlich überwiesen, nachdem die auf Sie entfallenden Abzüge berücksichtigt wurden?
- Jahressteuerebene: Verändert der individuell besteuerte Arbeitslohn Ihre persönliche Jahressteuer, und ist der laufende Abzug dafür ausreichend?
- Leistungsebene: Welche zuständige Stelle berücksichtigt den Verdienst bei BAföG, Bürgergeld oder anderen Leistungen?
Steuerliche Behandlung und sozialrechtliche Anrechnung folgen nicht automatisch denselben Regeln. Eine Auskunft der Lohnbuchhaltung ersetzt deshalb keine Auskunft des BAföG-Amts oder Jobcenters.
Hauptjob, Rente und Studium im Vergleich
Minijob neben dem Hauptjob: Eine Angestellte möchte zusätzlich im Einzelhandel arbeiten. Für die unmittelbare Auszahlung klärt sie zuerst Besteuerungsverfahren und mögliche eigene Abzüge. Bei individueller Besteuerung gehört zur Planung auch der Jahresausgleich, statt lediglich das Netto einer einzelnen Abrechnung hochzurechnen.
Minijob neben Rentenbezug: Ein Rentner nimmt eine Tätigkeit im Büro auf. Er sollte nicht voraussetzen, dass der Status als Rentner den Arbeitslohn automatisch steuerfrei macht. Für die persönliche Steuerfrage sind die steuerlich relevanten Gesamteinkünfte wichtig, mögliche Auswirkungen auf die konkrete Rentenart klärt er getrennt mit der Rentenversicherung.
Minijob während des Studiums mit BAföG: Eine Studentin vergleicht zwei Stellenangebote mit ähnlichem Bruttolohn. Auch wenn ihre Auszahlung bei pauschaler Besteuerung günstig aussieht, muss sie die Auswirkungen des Verdienstes auf ihren Bewilligungszeitraum beim BAföG-Amt prüfen. Der entscheidende Unterschied kann damit auf der Leistungsebene liegen und nicht auf der Gehaltsabrechnung.
Für die Haushaltsplanung: Rechnen Sie mit dem zusätzlichen verfügbaren Gesamteinkommen, nicht nur mit dem Netto aus dem neuen Arbeitsvertrag.
Unser Minijob-Netto-Rechner unterstützt die Berechnung dessen, was vom Brutto bleibt. Ob eine Leistung gekürzt wird oder sich Ihre persönliche Jahressteuer verändert, muss daneben gesondert geklärt werden.
Bei Bürgergeld wenden Sie sich mit den konkreten Verdienstangaben an das Jobcenter, bei Arbeitslosengeld an die Agentur für Arbeit. Bitten Sie um eine nachvollziehbare Einordnung, bevor Sie mit dem gesamten ausgezahlten Nebenverdienst als zusätzlichem Haushaltsbudget planen.
Welche Besteuerung zu Ihrer Lebenslage passt
Die Annahme, ein Minijob sei steuerfrei und deshalb für jede Lebenslage gleich vorteilhaft, hilft bei der Jobentscheidung nicht weiter. Ausschlaggebend sind Ihr Vertrag, weitere Einkünfte und gegebenenfalls der Leistungsbezug. Das passende Vorgehen beginnt daher nicht mit der Suche nach der vermeintlich besten Steuerklasse, sondern mit Ihren konkreten Rahmenbedingungen.
Welche Frage für Sie zuerst kommt
Studierende mit BAföG sollten dem Arbeitgeber die Frage nach dem Besteuerungsverfahren stellen und dem BAföG-Amt die geplanten Verdienstangaben vorlegen. Bewahren Sie Auskünfte und spätere Abrechnungen gemeinsam auf. So können Sie Veränderungen während des Bewilligungszeitraums nachvollziehen.
Bei Rentnerinnen und Rentnern kommt es darauf an, steuerliche Pflichten und rentenrechtliche Fragen nicht zu vermischen. Halten Sie für eine Beratung Angaben zur Rentenart, zu weiteren Einkünften und zum geplanten Arbeitslohn bereit. Die Bezeichnung Minijob allein reicht für eine vollständige Beurteilung nicht aus.
Arbeitsuchende mit Arbeitslosengeld und Bürgergeld-Beziehende sollten die zuständige Stelle vor Aufnahme der Tätigkeit einbeziehen. Fragen Sie nicht nur nach dem Verdienst, sondern auch danach, welche Angaben und Nachweise benötigt werden. Eine günstige Lohnabrechnung sagt noch nichts über den abschließenden Leistungsanspruch aus.
Bei Berufstätigen mit Zweitjob stehen die korrekte Einordnung der zusätzlichen Beschäftigung und eine mögliche Erklärungspflicht im Vordergrund. Teilen Sie dem neuen Arbeitgeber weitere Beschäftigungen mit, statt darauf zu vertrauen, dass die Lohnbuchhaltung diese bereits kennt.
So bereiten Sie Ihre Entscheidung vor
Gehen Sie Ihre Unterlagen in dieser Reihenfolge durch:
- Vertrag lesen: Markieren Sie Angaben zur Besteuerung, zum vereinbarten Bruttolohn und zur wirtschaftlichen Tragung der Pauschsteuer.
- Beschäftigungen zusammenstellen: Notieren Sie Arbeitgeber, Beginn, geplanten Verdienst und Abrechnungsverfahren. Nutzen Sie bei mehreren Minijobs unseren Zwei-Minijobs-Checker zur ersten Einordnung.
- Leistungsfolgen klären: Legen Sie der zuständigen Stelle die tatsächlichen Vertragsdaten vor, nicht nur eine mündliche Schätzung Ihres späteren Nettolohns.
- Offene Steuerfragen bündeln: Fragen zur Erklärungspflicht richten Sie an das zuständige Finanzamt oder eine Steuerberatung. Nehmen Sie die Unterlagen aller relevanten Einkunftsquellen mit.
Wenn Sie bereits arbeiten, vergleichen Sie die erste Abrechnung mit den vereinbarten Bedingungen. Bei Unklarheiten ist eine konkrete Nachfrage zur ausgewiesenen Position hilfreicher als die allgemeine Frage, warum das Netto niedriger ausfällt.
Alle Angaben erfolgen ohne Gewähr. Dieser Ratgeber ersetzt keine individuelle Rechts- oder Steuerberatung.
Minijob Ratgeber bietet verständliche Leitfäden zu Besteuerung und Mehrfachbeschäftigung sowie Rechner für Nettoverdienst, Arbeitsstunden und Arbeitgeberkosten. Besuchen Sie Minijob Ratgeber , prüfen Sie Ihren geplanten Nebenjob mit den passenden Werkzeugen und halten Sie die Ergebnisse für das Gespräch mit Arbeitgeber, Finanzamt oder Leistungsstelle bereit.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.