
Lohnsteuer ist keine eigene Steuer, sondern die Erhebungsform der Einkommensteuer, die dein Arbeitgeber während des Jahres von deinem Lohn einbehält und die erst am Jahresende endgültig abgerechnet wird. Warum steht dann auf deiner Abrechnung Lohnsteuer, im Bescheid aber Einkommensteuer, und warum kann ein kleiner Nebenjob im Monat stark belastet sein, ohne dass deine Jahressteuer genauso hoch ausfällt?
Genau an dieser Stelle entsteht die meiste Verwirrung. Viele halten beide Begriffe für Synonyme oder glauben, ein Minijob sei automatisch steuerfrei. Beides greift zu kurz. Entscheidend ist, ob du den laufenden Abzug im Monat oder die endgültige Steuer für das ganze Kalenderjahr betrachtest, und ob dein Lohn individuell oder pauschal abgerechnet wird.
Inhaltsverzeichnis
- Lohnsteuer und Einkommensteuer auf einen Blick
- Wie der monatliche Lohnsteuerabzug entsteht
- Wie aus dem Abzug am Jahresende die Einkommensteuer wird
- Typische Fälle bei Minijob und Nebenjob und ihre Abrechnung
- Was die Steuerart für Nettolohn und Jahresbilanz bedeutet
- Den eigenen Fall vor dem Jahresende prüfen
Lohnsteuer und Einkommensteuer auf einen Blick
Bei Lohnsteuer vs Einkommensteuer geht's nicht um zwei getrennte Steuern, die du zusätzlich zueinander zahlst. Die Lohnsteuer ist die Art, wie der Staat die Einkommensteuer bei Arbeitnehmerinnen und Arbeitnehmern schon während des Jahres einsammelt. Dein Arbeitgeber behält sie bei jeder Lohnzahlung für deine Rechnung ein und führt sie ab.
Die sieben Einkunftsarten zeigen den größeren Rahmen
Nach § 2 Einkommensteuergesetz unterliegen insgesamt sieben Einkunftsarten der Einkommensteuer, nämlich Einkünfte aus Land- und Forstwirtschaft, Gewerbebetrieb, selbstständiger Arbeit, nichtselbstständiger Arbeit, Kapitalvermögen, Vermietung und Verpachtung sowie sonstige Einkünfte. Die Lohnsteuer betrifft grundsätzlich nur eine davon, nämlich deinen Arbeitslohn aus nichtselbstständiger Arbeit. Die Einkommensteuer schaut dagegen auf das gesamte Kalenderjahr und auf alle relevanten Einkunftsarten.
Daraus folgt ein wichtiger Unterschied für deinen Alltag. Mieteinnahmen, eine kleine selbstständige Tätigkeit oder bestimmte Kapitalerträge tauchen auf deiner monatlichen Lohnabrechnung nicht auf. Sie können deine endgültige Jahressteuer trotzdem verändern, weil sie bei der Einkommensteuer mitgerechnet werden.
Lohnsteuer und Einkommensteuer im Vergleich
| Merkmal | Lohnsteuer | Einkommensteuer |
|---|---|---|
| Wer ist betroffen | Arbeitnehmer mit Einkünften aus nichtselbstständiger Arbeit | Alle Steuerpflichtigen mit einer der sieben Einkunftsarten |
| Zeitraum | Laufend, bei jeder Lohnzahlung | Ein Kalenderjahr als Veranlagungszeitraum |
| Wer erhebt bzw. führt ab | Arbeitgeber behält ein und führt an das Finanzamt ab | Finanzamt setzt die Steuer nach der Erklärung fest |
| Grundlage | Arbeitslohn mit Steuerklasse und Freibeträgen (ELStAM) | Zu versteuerndes Einkommen des gesamten Jahres |
| Ausgleich | Wird auf die Einkommensteuer angerechnet | Ergibt Erstattung oder Nachzahlung |
Die Tabelle zeigt, warum du beide Begriffe an unterschiedlichen Stellen findest. Auf dem Lohnzettel steht der Abzug, den dein Arbeitgeber in diesem Monat berechnet hat. Im Steuerbescheid steht das Jahresergebnis, nachdem das Finanzamt Einkünfte, Abzüge und bereits gezahlte Beträge zusammengeführt hat.
Wer nur auf den Monatsabzug schaut, kennt seine Vorauszahlung, aber noch nicht seine endgültige Jahressteuer.
Warum „Minijob“ nicht automatisch „steuerfrei“ bedeutet
Auch bei einem Minijob gibt's eine steuerliche Abrechnung. Sie läuft nur häufig anders, etwa über eine Pauschalsteuer des Arbeitgebers, sodass bei dir im Monat kein Lohnsteuerabzug sichtbar ist. Das ist etwas anderes als eine allgemeine Steuerfreiheit, denn die Abrechnungsart entscheidet, wer die Steuer trägt und ob der Lohn später in deiner Veranlagung auftaucht.
Nimm eine Person mit Hauptgehalt und einem zusätzlichen Minijob. Auf beiden Abrechnungen sieht sie höchstens Lohnsteuer oder eine pauschale Abrechnung, aber keine fertige Einkommensteuer. Erst der Bescheid für das Kalenderjahr zeigt, welche Steuer auf ihr gesamtes zu versteuerndes Einkommen entfällt und was davon durch die laufenden Abzüge schon bezahlt ist.
Wie der monatliche Lohnsteuerabzug entsteht
Dein Arbeitgeber schätzt die Lohnsteuer nicht frei. Er folgt einem festen Verfahren, das deinen Monatslohn so behandelt, als würdest du ihn das ganze Jahr in dieser Höhe beziehen. Deshalb kann ein einzelner Monat mit vielen Stunden einen Abzug auslösen, der im Jahresbild später zu hoch war.
Die folgende Übersicht fasst den Ablauf in sechs Schritten zusammen.
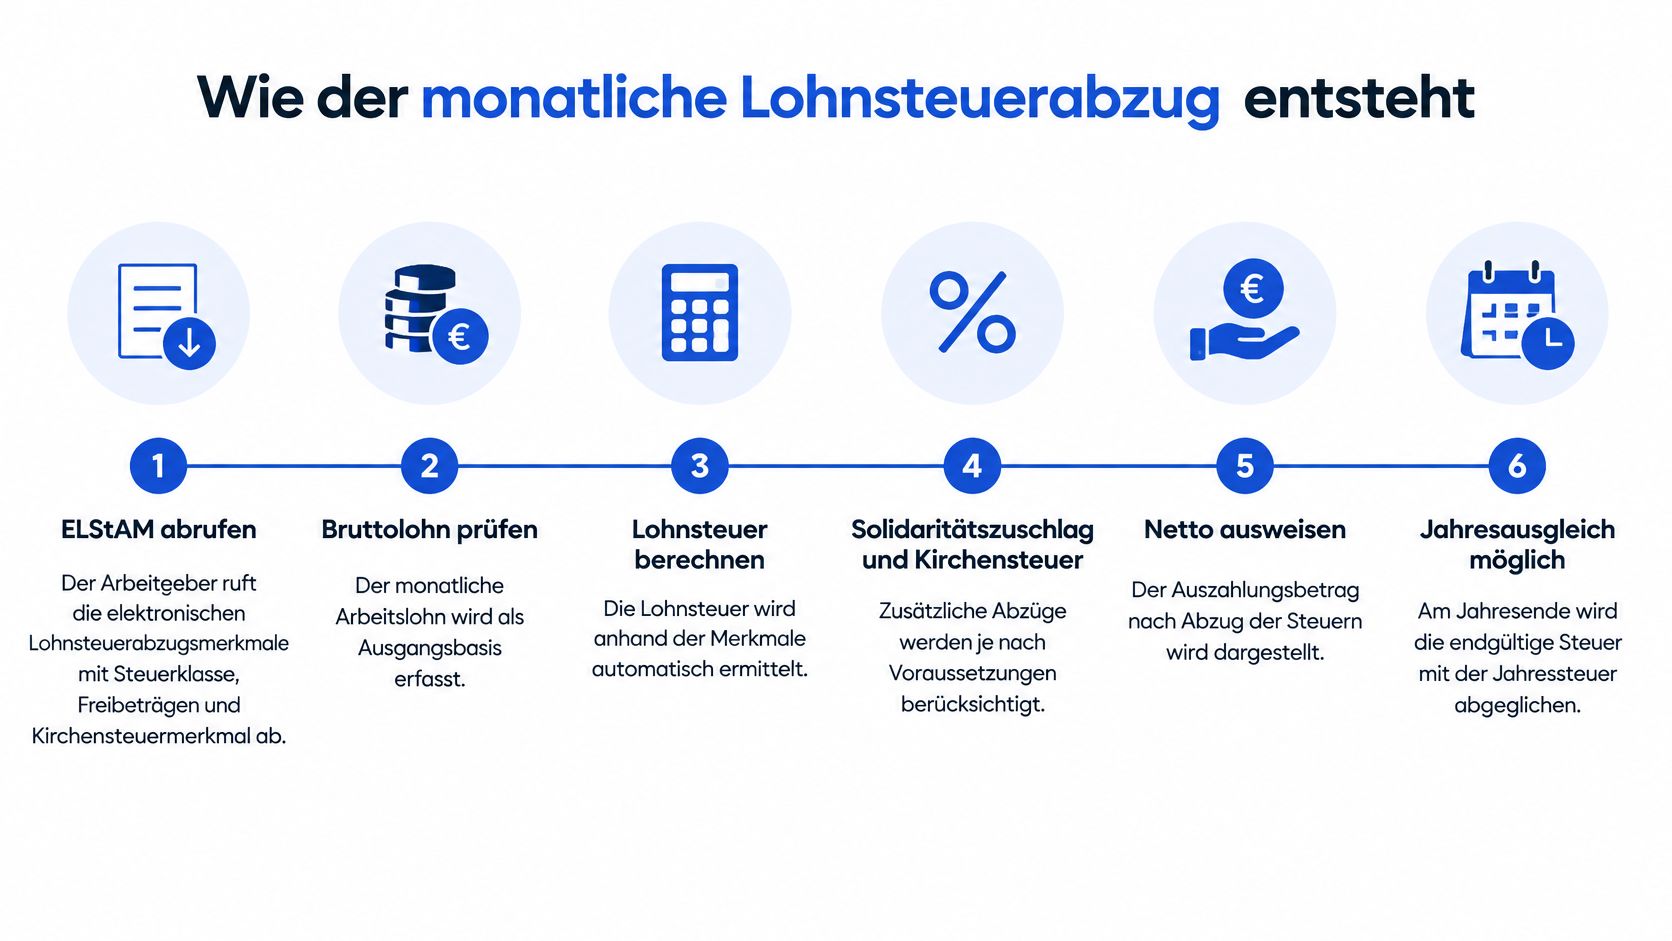
Sechs Schritte von ELStAM bis zur Auszahlung
- ELStAM abrufen: Dein Arbeitgeber ruft deine elektronischen Lohnsteuerabzugsmerkmale ab, darunter Steuerklasse, eingetragene Freibeträge und gegebenenfalls das Kirchensteuermerkmal. Ohne diese Merkmale kann er deinen Lohn nicht korrekt individuell abrechnen.
- Monatslohn erfassen: Er nimmt den Arbeitslohn des aktuellen Zahlungszeitraums als Ausgangswert. Schwankt dein Verdienst, verändert sich auch diese Basis von Monat zu Monat.
- Auf ein Jahr hochrechnen: Nach § 38a Einkommensteuergesetz bemisst sich die Jahreslohnsteuer nach dem im Kalenderjahr bezogenen Jahresarbeitslohn, und vom laufenden Arbeitslohn wird jeweils der entsprechende Teilbetrag für den Lohnzahlungszeitraum einbehalten. Für den Monat wird dein Lohn deshalb rechnerisch auf einen Jahresbetrag gebracht.
- Teilbetrag bestimmen: Aus dem Jahresbetrag ergibt sich der Teil, der auf diesen Zahlungszeitraum entfällt. Die Steuerklasse beeinflusst, wie hoch dieser laufende Abzug ausfällt.
- Einbehalten und abführen: Sobald dir der Lohn zufließt, behält der Arbeitgeber die Lohnsteuer ein und führt sie an das Finanzamt ab. Du musst diesen Betrag nicht selbst überweisen.
- Auf der Abrechnung ausweisen: Du siehst Brutto, Abzug und Auszahlung auf deiner Lohnabrechnung. Dort prüfst du zuerst, ob Steuerklasse und Abzugsart zu deinem Arbeitsverhältnis passen.
Warum die Steuerklasse dein Monatsnetto verändert
Die Steuerklassen I bis VI verteilen den laufenden Abzug unterschiedlich, zum Beispiel nach Familienstand oder danach, ob es ein weiteres Arbeitsverhältnis gibt. Derselbe Bruttolohn kann deshalb in zwei Klassen zu zwei verschiedenen Auszahlungen führen. Welche Klasse für Haupt- und Nebenjob vorgesehen ist, erklärt unsere Übersicht zur Steuerklasse im Detail.
Merkregel: Die Steuerklasse steuert vor allem den Zeitpunkt und die Höhe deiner Vorauszahlung, sie ist noch nicht deine endgültige Jahresrechnung.
Das Verfahren zielt darauf, dass die Lohnsteuer grundsätzlich der Einkommensteuer entspricht, die bei ausschließlich nichtselbstständigen Einkünften für das Kalenderjahr entstehen würde. In der Praxis kennt der Arbeitgeber aber nicht alle deine Sonderausgaben, außergewöhnlichen Belastungen oder weiteren Einkünfte. Genau diese Lücke schließt erst die Jahresabrechnung.
Wie aus dem Abzug am Jahresende die Einkommensteuer wird
Am Jahresende wechselt die Perspektive. Nicht mehr ein einzelner Lohnmonat zählt, sondern dein gesamtes Kalenderjahr mit allen steuerlich relevanten Einkünften und Abzügen. Erst dann steht fest, ob deine Vorauszahlungen zu hoch, zu niedrig oder genau passend waren.
Die Berechnungsschritte vom Einkommen bis zur festgesetzten Steuer zeigt die folgende Darstellung.
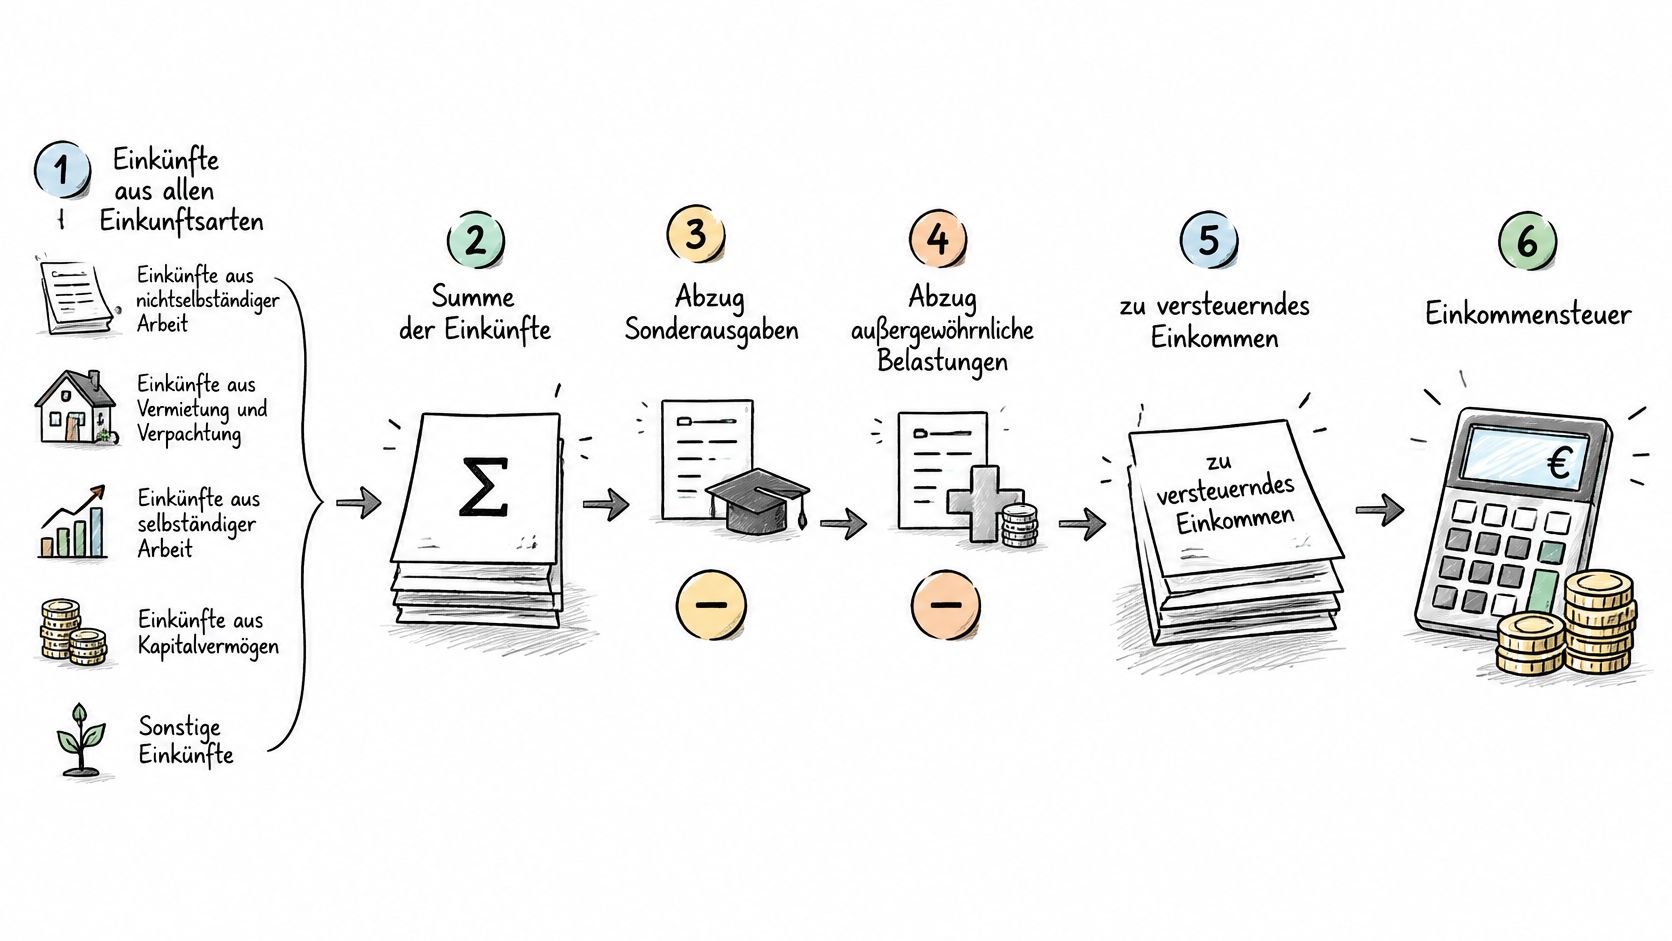
Die Berechnungskette in der richtigen Reihenfolge
- Einkünfte sammeln: Das Finanzamt erfasst deine Einkünfte aus den relevanten Einkunftsarten, zum Beispiel Arbeitslohn, Rente, Vermietung oder selbstständige Arbeit.
- Gesamtbetrag bilden: Aus diesen Einkünften entsteht der Gesamtbetrag der Einkünfte. Das ist noch nicht der Betrag, auf den du am Ende Steuer zahlst.
- Abzüge berücksichtigen: Sonderausgaben und außergewöhnliche Belastungen mindern den Betrag, soweit sie steuerlich anerkannt werden. Auch Werbungskosten wirken sich bereits bei der Ermittlung der jeweiligen Einkünfte aus.
- Zu versteuerndes Einkommen ermitteln: Nach den weiteren gesetzlichen Abzügen bleibt das zu versteuernde Einkommen. Darauf berechnet das Finanzamt die tarifliche Einkommensteuer.
- Lohnsteuer anrechnen: Die während des Jahres einbehaltene Lohnsteuer wird auf die festgesetzte Einkommensteuer angerechnet. Hast du mehr vorausgezahlt, gibt's eine Erstattung, hast du zu wenig gezahlt, folgt eine Nachzahlung.
Wann sich eine Erklärung lohnt oder Pflicht wird
Eine Erklärung ist besonders dann interessant, wenn Kosten oder Abzüge im Monatsverfahren nicht ausreichend berücksichtigt wurden. Sie wird wichtig, wenn weitere Einkünfte hinzukommen, etwa aus Vermietung oder einer selbstständigen Nebentätigkeit. Das Bundesportal zur Einkommensteuererklärung stellt klar, dass Arbeitnehmer nicht grundsätzlich zur Abgabe verpflichtet sind, während Personen mit mehreren Einkunftsarten regelmäßig erklärungspflichtig sein können.
Ein Minijob allein entscheidet nicht über die Pflicht. Ausschlaggebend sind Besteuerungsart, weitere Einkünfte und die Frage, ob bei dir individuell Lohnsteuer einbehalten wurde.
Pauschal versteuerter Arbeitslohn ist die Ausnahme in dieser Kette. Er bleibt bei der Veranlagung außer Ansatz und die Pauschalsteuer wird nicht auf deine persönliche Einkommensteuer angerechnet. Was das für deine Unterlagen bedeutet, findest du in unserem Leitfaden zur Steuererklärung. Die Erklärung ist grundsätzlich bis zum 31. Juli des Folgejahres einzureichen, bei Abgabe durch einen Steuerberater gilt in der Regel eine verlängerte Frist.
Ein einfaches Beispiel macht den Ausgleich greifbar. Erzielst du neben deinem Job noch Mieteinnahmen, kann deine Jahressteuer höher sein als die Summe deiner Lohnsteuerabzüge. Hast du dagegen hohe anerkannte Ausgaben und keine weiteren Einkünfte, kann das Ergebnis umgekehrt ausfallen und zu einer Rückzahlung führen.
Typische Fälle bei Minijob und Nebenjob und ihre Abrechnung
Ist der Minijob pauschal oder individuell versteuert? Diese Entscheidung beeinflusst, ob Lohnsteuer vom monatlichen Verdienst abgeht und ob der Abzug später in die persönliche Einkommensteuer einfließt.
Pauschalsteuer oder individueller Abzug
Bei einer geringfügigen Beschäftigung kann der Arbeitgeber die Lohnsteuer unter bestimmten Voraussetzungen pauschal übernehmen. Nach § 40a Einkommensteuergesetz beträgt der Pauschalsatz grundsätzlich 20 % des Arbeitsentgelts. Der Arbeitgeber muss dafür keine elektronischen Lohnsteuerabzugsmerkmale (ELStAM) abrufen. Für einen Minijob im Privathaushalt gilt ein Pauschalsatz von 2 %.
Die Pauschalsteuer richtet sich nicht nach deinem persönlichen Steuersatz. Der pauschal besteuerte Lohn wird nicht in deine persönliche Einkommensteuerberechnung einbezogen, und die Pauschalsteuer wird nicht darauf angerechnet. Da bei dir keine individuelle Lohnsteuer einbehalten wurde, entsteht aus diesem Job allein auch kein Anspruch auf eine Erstattung bereits gezahlter Lohnsteuer.
Bei individueller Besteuerung wird der Arbeitslohn über deine ELStAM abgerechnet. Für einen Nebenjob, der als weiteres Arbeitsverhältnis geführt wird, gilt grundsätzlich Steuerklasse VI. Je nach persönlicher Situation kann der monatliche Abzug höher ausfallen als die Einkommensteuer, die sich später für das ganze Jahr ergibt.
Warum Steuerklasse VI im Nebenjob so oft überrascht
Wird ein zweites Arbeitsverhältnis nicht pauschal versteuert, kommt grundsätzlich Steuerklasse VI zum Einsatz. Das Bundesportal zu den Lohnsteuerabzugsmerkmalen erklärt, dass sie bei mehreren Arbeitsverhältnissen oder fehlenden gültigen ELStAM angewendet wird. Bei einem kleinen Nebenverdienst kann der monatliche Abzug deshalb besonders auffallen.
Steuerklasse VI legt nicht allein deine endgültige Einkommensteuer fest. Sie bestimmt zunächst den laufenden Lohnsteuerabzug. Die Jahressteuer wird später anhand der gesamten steuerlichen Situation berechnet.
Prüfe, ob dein Hauptjob als Hauptarbeitsverhältnis gemeldet ist, ob der Minijob pauschal abgerechnet werden kann und ob tatsächlich individuelle Lohnsteuer einbehalten wurde. Diese Punkte helfen dir einzuschätzen, wie die Abrechnung in deine Jahresbilanz einfließt. Weitere Fälle beschreibt der Beitrag zu Steuern bei einer Nebentätigkeit.
Typische Fälle und ihre Folgen
| Fall | Abrechnung | Wirkung im Monat | Einkommensteuererklärung |
|---|---|---|---|
| Minijob neben Vollzeitjob | Pauschalsteuer durch Arbeitgeber | Keine Lohnsteuer wird vom Verdienst des Arbeitnehmers abgezogen | Ob eine Erklärung nötig ist, hängt auch von weiteren Einkünften ab |
| Nebenjob über ELStAM mit Steuerklasse VI | Individueller Abzug nach Steuerklasse VI | Monatlicher Abzug kann hoch ausfallen | Einbehaltene Lohnsteuer wird bei der Jahresberechnung berücksichtigt |
| Minijob neben Rente | Pauschal oder individuell | Abhängig von Abrechnungsart und persönlicher Situation | Weitere Einkünfte können für die Erklärungspflicht relevant sein |
| Minijob neben BAföG | Je nach Abrechnungsart | BAföG wird nicht als Arbeitslohn besteuert | Die Abrechnung des Jobs und weitere Einkünfte sind zu prüfen |
| Zwei Minijobs gleichzeitig | Pauschal oder individuell | Die Verdienste werden zusammengerechnet, um den Status zu prüfen | Bei Überschreiten der Verdienstgrenze ist auch die Sozialversicherung zu prüfen |
Bei Rente und Minijob kommt es auf die jeweiligen Einkünfte und die Abrechnungsart an. BAföG wird nicht wie Arbeitslohn besteuert; bei einem Job daneben sind daher dessen Abrechnung und mögliche Fördergrenzen getrennte Fragen. Bei mehreren Minijobs zählt die Summe der Verdienste für die Prüfung, ob die Minijob-Grenze eingehalten wird.
Halte deshalb drei Dinge auseinander: die Besteuerungsart des Jobs, den monatlichen Lohnsteuerabzug und die sozialversicherungsrechtliche Einordnung. Sie beantworten unterschiedliche Fragen und können zu verschiedenen Ergebnissen führen.
Was die Steuerart für Nettolohn und Jahresbilanz bedeutet
Für dein Konto ist der Unterschied zwischen pauschaler und individueller Abrechnung sofort spürbar. Bei einer Pauschalsteuer des Arbeitgebers wird dir keine Lohnsteuer vom Verdienst abgezogen, dein Auszahlungsbetrag bleibt also nahe am Brutto, sofern keine eigenen Rentenbeiträge anfallen. Bei individueller Abrechnung sinkt dein Monatsnetto je nach Steuerklasse, auch wenn ein Teil davon später über die Jahressteuer zurückkommen kann.
Die Zahlen für 2026 im Überblick
Die Verdienstgrenze für Minijobs liegt 2026 bei 603 Euro pro Monat, also 7.236 Euro im Jahr. Der Mindestlohn 2026 beträgt 13,90 €, daraus ergeben sich an der Grenze rund 43 Stunden im Monat. Für 2027 ist außerdem zu beachten, die Minijob-Grenze 2027 beträgt 633 € ab Januar.
Die wichtigsten Werte zur Stunden- und Jahresrechnung fasst die folgende Infografik zusammen.
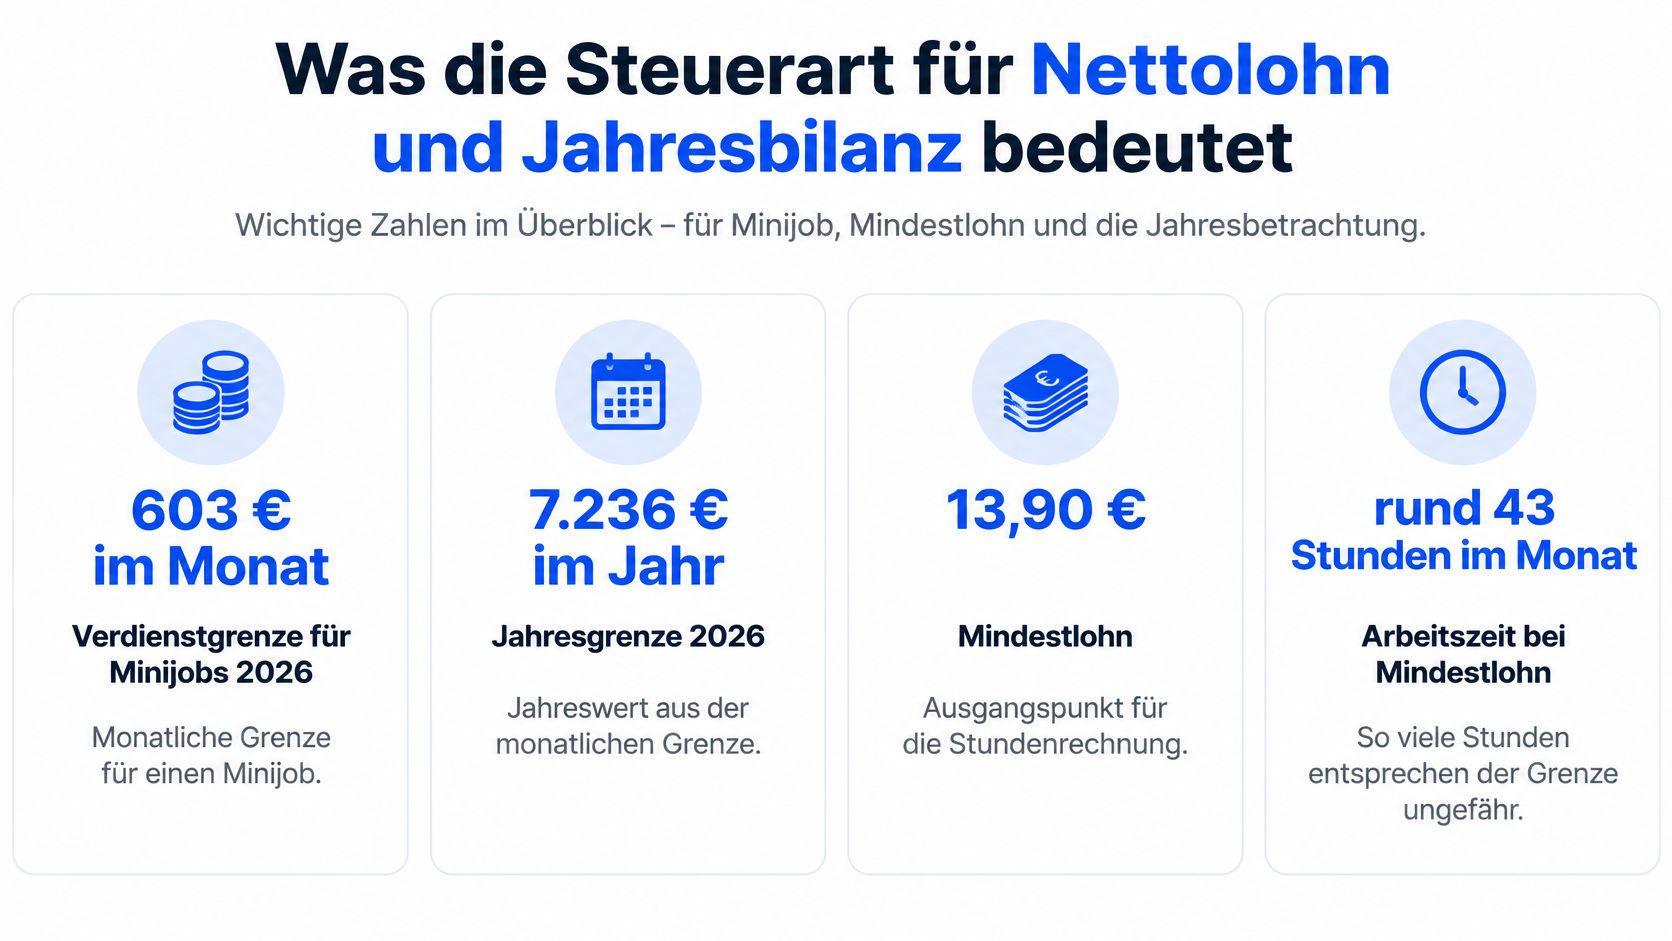
Wer nahe an der Grenze plant, sollte Stunden und Lohn gemeinsam rechnen statt nur auf den Monatsbetrag zu schauen. Unser Minijob Rechner berechnet Netto, Arbeitgeberkosten und maximale Stunden. Wenn du zwischen zwei Beschäftigungsformen schwankst, stellt der Vergleich „Minijob oder Teilzeit“ Netto, Abgaben und Arbeitgeberkosten direkt gegenüber.
Monatsnetto ist nicht deine Jahresbilanz
Stell dir eine Studentin vor, deren Nebenjob über ELStAM in Steuerklasse VI läuft, weil sie bereits ein anderes Arbeitsverhältnis hat. Im Monat bleibt deutlich weniger übrig als erwartet, obwohl ihr Jahreseinkommen insgesamt niedrig ist. Ob sie am Ende wirklich schlechter steht, zeigt erst die Erklärung, weil dort die einbehaltene Lohnsteuer mit ihrer tatsächlichen Jahressteuer verrechnet wird.
Umgekehrt kann ein pauschal abgerechneter Minijob jeden Monat erfreulich stabil aussehen, während andere Einkünfte die Jahressteuer erhöhen. Dann entsteht die Nachzahlung nicht durch den Minijob-Abzug, sondern durch das Gesamtergebnis aller Einkünfte. Genau deshalb solltest du Monatsabrechnung und Jahresbescheid nie als dieselbe Rechnung lesen.
Warum der laufende Abzug gesamtwirtschaftlich dominiert
Im Jahr 2024 betrug das deutsche Lohnsteueraufkommen 248,920 Milliarden Euro und die veranlagte Einkommensteuer belief sich auf 74,845 Milliarden Euro, veröffentlicht vom Statistischen Bundesamt (Destatis). Der größere Teil fließt also über den laufenden Arbeitgeberabzug, nicht erst über die spätere Veranlagung. Für dich ist das ein Hinweis, wie wichtig korrekte ELStAM und die richtige Zuordnung von Haupt- und Nebenjob schon im Monat sind.
Für deine Planung gilt: Sichere zuerst das Monatsnetto über die richtige Abrechnungsart, prüfe danach mit der Jahresrechnung, ob Vorauszahlung und endgültige Steuer zusammenpassen.
Den eigenen Fall vor dem Jahresende prüfen
Du brauchst keine vollständige Steuerakte, um die häufigsten Fehler zu finden. Fünf kurze Prüfungen zeigen dir, ob Monatsabzug, Verdienstgrenze und Jahressteuer zusammenpassen.
Deine Prüfliste in fünf Schritten
- Lohnabrechnung ansehen: Kontrolliere Steuerklasse, Abzugsart und Jahressumme der einbehaltenen Lohnsteuer. Steht dort eine Pauschalabrechnung, wurde bei dir keine anrechenbare Lohnsteuer einbehalten.
- ELStAM-Zuordnung klären: Prüfe bei mehreren Jobs, welcher Arbeitgeber dein Hauptarbeitsverhältnis führt und welcher mit Steuerklasse VI abrechnet. Eine falsche Zuordnung kostet dich zuerst Liquidität im Monat.
- Minijobs zusammenrechnen: Addiere alle geringfügigen Beschäftigungen und vergleiche die Summe mit 603 Euro im Monat. Unser Zwei-Minijobs-Checker prüft die Summe mehrerer Minijobs gegen die Grenze, auch neben einem Hauptjob.
- Weitere Einkünfte notieren: Halte Rente, Vermietung, Kapitalerträge und selbstständige Einnahmen getrennt fest. Diese Posten entscheiden oft über Pflicht zur Erklärung und über eine mögliche Nachzahlung.
- Frist und Erstattung prüfen: Wenn individuell Lohnsteuer einbehalten wurde oder ein Pflichtfall vorliegt, plane die Erklärung bis zum 31. Juli des Folgejahres ein. Unser Netto-Rechner zeigt, was vom Brutto bleibt, mit und ohne Rentenversicherung.
Alle Angaben sind ohne Gewähr, der Ratgeber ist kein Rechts- oder Steuerberater. Bei einer Pflichtfrage, mehreren Einkunftsarten oder einer unerwarteten Nachzahlung fragst du deshalb dein Finanzamt oder einen Steuerberater, bevor du Fristen verstreichen lässt.
Rechne deinen Fall jetzt mit deinen eigenen Stunden, deinem Lohn und deiner Jobkombination nach, statt dich auf pauschale Aussagen zur Steuerfreiheit zu verlassen. Auf Minijob Ratgeber findest du unsere kostenlosen Rechner und Leitfäden zu Steuerklasse, Steuererklärung und Mehrfachbeschäftigung. So siehst du vor dem Jahresende, ob dein Monatsabzug zur Jahressteuer passt und ob sich eine Erklärung für dich lohnt.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.