
Der Arbeitgeberanteil an der Sozialversicherung liegt bei einem regulären sozialversicherungspflichtigen Arbeitsverhältnis bei rund 21 Prozent des Bruttolohns. Bei einem gewerblichen Minijob mit gesetzlicher Krankenversicherung sind es 28 Prozent, und in beiden Fällen kommen die Umlagen noch dazu.
Diese beiden Zahlen stehen für zwei verschiedene Welten der Lohnabrechnung. Sie erklären, warum der SV-AG-Anteil keine feste Größe ist, sondern eine Rechengröße mit mindestens vier Ausprägungen. Wie eng das Thema mit der Beschäftigungsstruktur verwoben ist, zeigt ein Blick auf die Zahlen: Ende 2011 waren in Deutschland rund 7,8 Millionen Menschen geringfügig beschäftigt, davon 7,5 Millionen geringfügig entlohnt und 0,3 Millionen kurzfristig, wie das Statistische Bundesamt ausweist. Von den 28,7 Millionen sozialversicherungspflichtig Beschäftigten hatten 2,6 Millionen, also 9,0 %, zusätzlich einen geringfügig entlohnten Nebenjob.
Der Arbeitgeber zahlt in solchen Fällen zweimal: die hälftigen Beiträge aus dem Hauptarbeitsverhältnis und die Pauschalen aus dem Nebenjob. Wer den Arbeitgeberanteil nur als eine Prozentzahl denkt, übersieht genau diese Schichtung. Der folgende Durchlauf trennt gesetzliche Sätze, typische Werte und die Konstellationen, in denen die Rechnung kippt.
Inhaltsverzeichnis
- Was der SV-AG-Anteil umfasst und wie hoch er ausfällt
- Arbeitgeber- und Arbeitnehmeranteil im Vergleich
- Arbeitgeberkosten im Minijob am Rechenbeispiel
- Arbeitgeber- und Eigenanteil
- Befreiung von der Rentenversicherungspflicht und ihre Folgen
- Häufige Irrtümer beim Arbeitgeberanteil
- Sonderfälle bei Privathaushalt, Mehrfachjobs und Ruhestand
- Den eigenen Arbeitgeberanteil korrekt prüfen
Was der SV-AG-Anteil umfasst und wie hoch er ausfällt
Der SV-AG-Anteil ist der Teil der Sozialversicherungsbeiträge, den der Arbeitgeber aus eigenen Mitteln trägt, nicht aus dem Lohn der beschäftigten Person. Bei einer regulären sozialversicherungspflichtigen Beschäftigung übernimmt er die Hälfte der Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung. Die gesetzliche Unfallversicherung trägt er allein, weil sie ausschließlich der betrieblichen Haftung für Arbeitsunfälle und Berufskrankheiten dient.
Daneben stehen die Umlagen U1 für die Entgeltfortzahlung im Krankheitsfall und U2 für die Aufwendungen bei Mutterschaft sowie die Insolvenzgeldumlage. Diese Posten sind technisch keine Versicherungsbeiträge, erhöhen aber die laufenden Arbeitgeberabgaben und gehören in jede Kalkulation, die den wahren Kostensatz zeigen soll.
Welche Zeile für welches Beschäftigungsmodell gilt
Arbeitgeberanteil nach Beschäftigungsart (Richtwerte 2026)
| Beschäftigungsart | Krankenversicherung | Rentenversicherung | Weitere Zweige | Gesamt ohne Umlagen |
|---|---|---|---|---|
| Sozialversicherungspflichtig, Regelfall | 8,75 % | 9,3 % | Pflege 1,8 %, Arbeitslosenversicherung 1,3 % | rund 21,2 % |
| Gewerblicher Minijob, gesetzlich krankenversichert | 13 % | 15 % | keine | 28 % |
| Gewerblicher Minijob, privat krankenversichert | entfällt | 15 % | keine | 15 % |
| Minijob im Privathaushalt | 5 % | 5 % | keine | 10 % |
Die Tabelle beantwortet die Frage nach dem Arbeitgeberanteil, weil sie zeigt, dass derselbe Begriff je nach Modell vier unterschiedliche Belastungen bezeichnet. Der Regelfall landet bei rund 21,2 % des Bruttolohns. Der gewerbliche Minijob mit gesetzlicher Krankenversicherung kommt auf 28 %, weil der Arbeitgeber hier nicht die Hälfte, sondern pauschal 13 % Krankenversicherung und 15 % Rentenversicherung trägt. Ist die beschäftigte Person privat krankenversichert, fällt der 13-Prozent-Posten vollständig weg. Im Privathaushalt gelten 5 % Krankenversicherung und 5 % Rentenversicherung, zusammen 10 %.
Zwei Lesefehler sind hier häufig. Wer den Minijob-Satz mit den 15 % für privat Versicherte ansetzt, unterschätzt die Gesamtbelastung, weil Umlagen, Insolvenzgeldumlage und Unfallversicherung obendrauf kommen. Wer dagegen den Regelfall-Satz auf einen Minijob überträgt, rechnet in die falsche Richtung, denn der Pauschalbeitrag liegt deutlich über der halbierten Quote.
Alle Werte sind Stand 2026. Der Zusatzbeitrag der Krankenkassen ist kassenindividuell; die 2,9 % im Regelfall sind ein Durchschnittswert, kein Tarif. Wer kalkuliert, setzt den Satz der eigenen Kasse ein, nicht den Durchschnitt.
Zählweisen vergleichen: Ob ausschließlich geringfügig Beschäftigte, alle geringfügig entlohnt Beschäftigten oder zusätzlich kurzfristig Beschäftigte gezählt werden, verändert die Grundgesamtheit erheblich. Für 2010 wies die Beschäftigungsstatistik der Bundesagentur für Arbeit 4,9 Millionen ausschließlich geringfügig Beschäftigte aus, der Mikrozensus rund 3,0 Millionen. Die Differenz von etwa 1,9 Millionen entspricht knapp 39 % des höheren Werts und geht auf unterschiedliche Erhebungsmethoden und Abgrenzungen der beiden Statistiken zurück.
Arbeitgeber- und Arbeitnehmeranteil im Vergleich
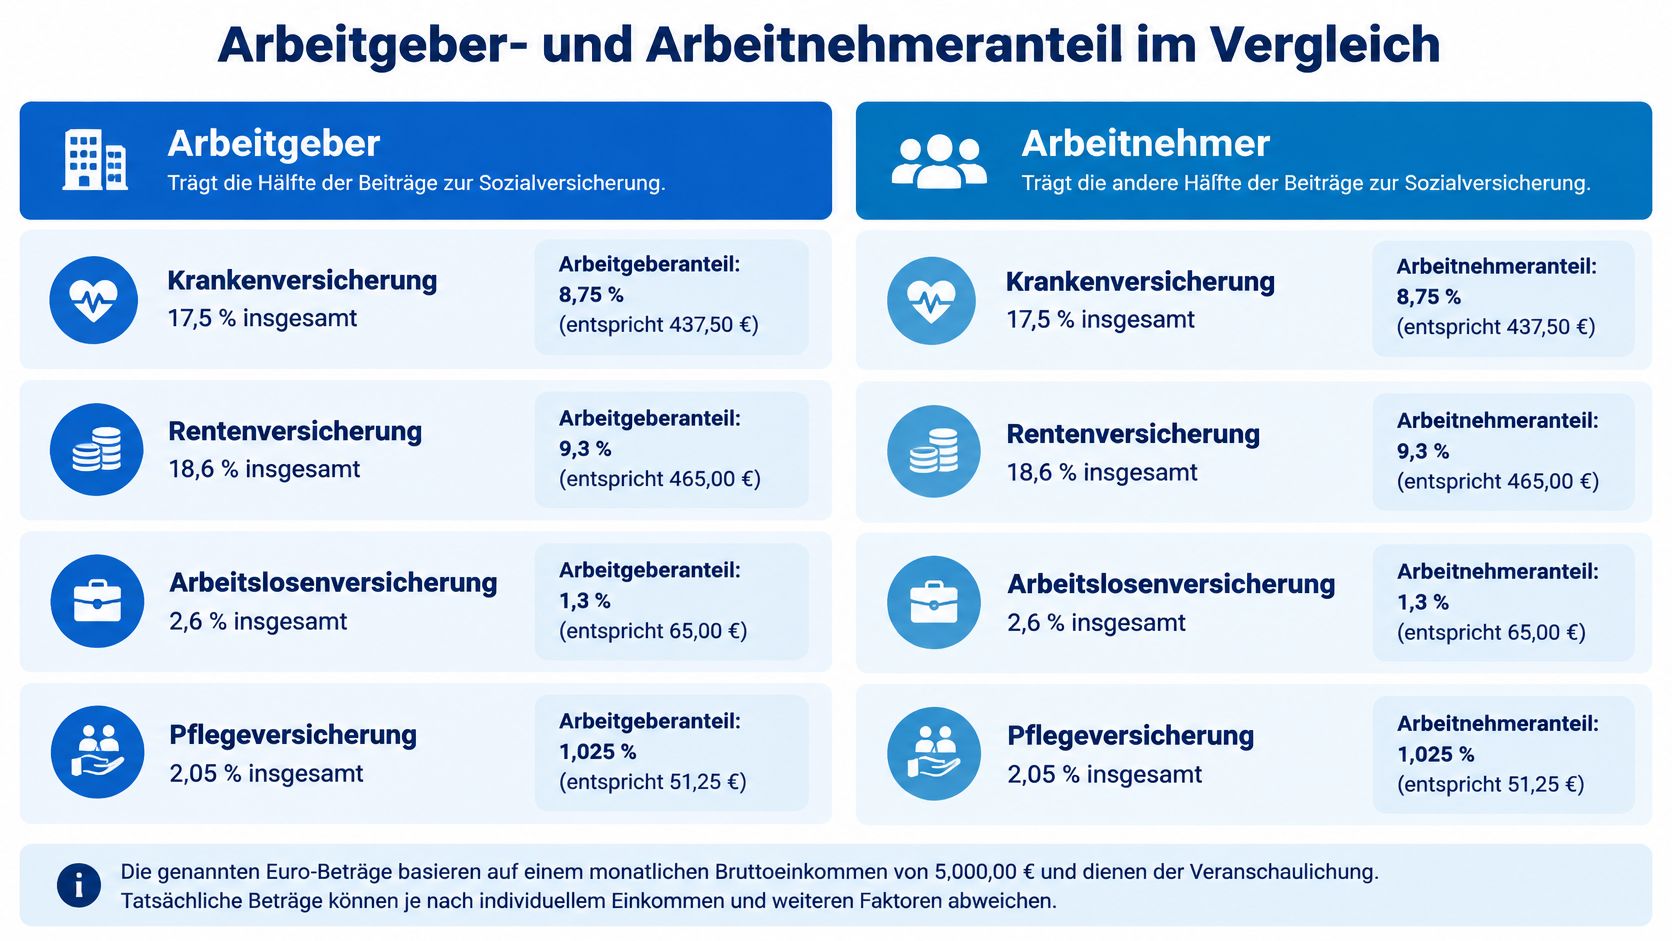
Die Beitragsparität gilt vor allem im sozialversicherungspflichtigen Regelfall.
Beitragssätze von Arbeitgeber und Arbeitnehmer
| Versicherungszweig | Beitragssatz gesamt | Arbeitgeber | Arbeitnehmer |
|---|---|---|---|
| Krankenversicherung mit Ø-Zusatzbeitrag 2,9 % | 17,5 % | 8,75 % | 8,75 % |
| Pflegeversicherung | 3,6 % | 1,8 % | 1,8 % (Kinderlose zusätzlich 0,6 %) |
| Rentenversicherung | 18,6 % | 9,3 % | 9,3 % |
| Arbeitslosenversicherung | 2,6 % | 1,3 % | 1,3 % |
| Summe | rund 42,3 % | rund 21,2 % | rund 21,2 % |
Wo der Beitrag geteilt wird, trägt jede Seite denselben Satz, einschließlich des Zusatzbeitrags der Krankenkasse. Der Arbeitnehmer sieht seinen Teil als Abzug auf der Gehaltsabrechnung, der Arbeitgeber bucht denselben Betrag als Lohnnebenkosten.
Die beiden Seiten sind betragsgleich, aber nicht wirkungsgleich. Bei 3.000 € Bruttolohn ergibt die Summe von rund 42,3 % etwa 1.269 € Gesamtbeitrag, also rund 634,50 € je Seite. Der Arbeitnehmeranteil mindert das Netto, der Arbeitgeberanteil erhöht die Kosten der Beschäftigung.
Ein Detail bricht die Symmetrie: Kinderlose Beschäftigte zahlen ab dem 23. Lebensjahr einen Zuschlag von 0,6 % in der Pflegeversicherung, den allein der Arbeitnehmer trägt. Der Arbeitgeberanteil bleibt davon unberührt. In der Kostenrechnung des Betriebs taucht dieser Zuschlag deshalb nie auf, auf der Abrechnung des Beschäftigten schon.
Für Minijobs ist die Tabelle der falsche Maßstab. Dort ersetzen Pauschalbeiträge die hälftige Teilung, und die 15 % Rentenversicherung allein unterschätzen die Arbeitgeberkosten, weil Krankenversicherung, Umlagen und Unfallversicherung je nach Fall hinzukommen.
Brutto, Netto und Arbeitgeberkosten getrennt halten
Drei Größen werden im Alltag regelmäßig vermischt: das Bruttogehalt als vereinbarte Vergütung, das Netto als Auszahlungsbetrag und die Arbeitgeberkosten als Summe aus Brutto plus Arbeitgeberanteil plus Umlagen. Nur die dritte Größe ist für die Personalplanung relevant. Wer sie mit dem Netto verwechselt, unterschätzt jede Personalentscheidung systematisch.
Arbeitgeberkosten im Minijob am Rechenbeispiel
Wer die Arbeitgeberkosten im Minijob allein über den Rentenversicherungssatz von 15 % kalkuliert, unterschätzt sie deutlich. Bei 603 € Monatsverdienst summieren sich die Pflichtabgaben bereits auf 174,99 €, also knapp 29 % des Verdienstes, und das noch vor Unfallversicherung, Insolvenzgeldumlage und optionaler Pauschsteuer.
Grundlage sind 2026 zwei Pauschalbeiträge auf das Bruttoentgelt: 13 % für die gesetzliche Krankenversicherung und 15 % für die gesetzliche Rentenversicherung, zusammen also 28,00 %, wie die Minijob-Zentrale in ihrem Merkblatt zur Beitragszahlung ausführt. Wie hoch die Gesamtbelastung tatsächlich ausfällt, hängt danach vom Beschäftigungsmodell ab.
Arbeitgeberkosten bei 603 € Monatsverdienst
| Posten | Satz | Betrag bei 603 € |
|---|---|---|
| Rentenversicherung (Arbeitgeberanteil) | 15 % | 90,45 € |
| Krankenversicherung (nur bei gesetzlicher Versicherung) | 13 % | 78,39 € |
| Umlage U1 | 0,80 % als Rechenwert, Satz der zuständigen Krankenkasse | 4,82 € |
| Umlage U2 | 0,22 % | 1,33 € |
| Insolvenzgeldumlage | jährlich von der Bundesagentur für Arbeit festgesetzt | nicht im Beispiel gerechnet |
| Gesetzliche Unfallversicherung | Gefahrklasse des Betriebs und Beitragssatz des Trägers | nicht im Beispiel gerechnet |
| Pauschsteuer, optional | 2 % | 12,06 € |
| Summe ohne Pauschsteuer, Insolvenzgeldumlage und Unfallversicherung | – | 174,99 € |
Ein Lohnkonto für einen Minijob wird in dieser Reihenfolge gefüllt:
- Pflichtbeiträge zuerst: 90,45 € Rentenversicherung und 78,39 € Krankenversicherung, zusammen 168,84 €.
- Umlagen danach: 4,82 € für U1 und 1,33 € für U2. Der U2-Satz liegt einheitlich bei 0,22 %; den U1-Satz legt dagegen die Krankenkasse des Betriebs fest, die 0,80 % sind ein typischer Rechenwert.
- Betriebsindividuelle Posten zuletzt: Den Satz der Insolvenzgeldumlage setzt die Bundesagentur für Arbeit jährlich neu fest, eingezogen wird er mit den Sozialversicherungsbeiträgen über die Krankenkasse. Die Unfallversicherung folgt der Gefahrklasse des Gewerbes. Beide Posten lassen sich nicht pauschal beziffern und bleiben im Beispiel offen.
- Pauschsteuer nur auf Entscheidung: 2 % ergeben 12,06 € und fallen ausschließlich an, wenn der Arbeitgeber die Lohnsteuer pauschal übernimmt.
Buchungsregel: Der Arbeitgeber darf seinen eigenen Abgabenanteil nicht vom Lohn abziehen. Die Pauschalen sind zusätzlicher Aufwand, kein Abzugsposten.
Ist die beschäftigte Person privat krankenversichert, entfällt der 13-Prozent-Posten vollständig. Die laufenden Kosten sinken dann auf 96,60 € aus 90,45 € plus 4,82 € plus 1,33 €. Dieselbe Stelle kostet den Betrieb damit je nach Versicherungsstatus entweder rund 16 % oder knapp 29 % über dem Verdienst; mit Pauschsteuer steigt die Quote auf gut 31 %. Wer die eigene Konstellation durchrechnen will, kann die zu erwartenden Abgaben im Minijob-Rechner überschlagen, statt mit einer pauschalen Gesamtkostenquote zu arbeiten.
Arbeitgeber- und Eigenanteil
Im gewerblichen Minijob beträgt der Arbeitgeberanteil zur Rentenversicherung 15 % des tatsächlichen Arbeitsentgelts. Bei 603 € sind das 90,45 €. Bei Versicherungspflicht trägt die beschäftigte Person die Differenz zum vollen Rentenversicherungsbeitrag und damit einen Eigenanteil von 3,6 %, was 21,71 € entspricht. Zusammen ergibt das einen Pflichtbeitrag von 112,16 €, sofern keine Befreiung vorliegt, wie die Minijob-Zentrale in ihrem Excel-Rechner für 2026 abbildet.
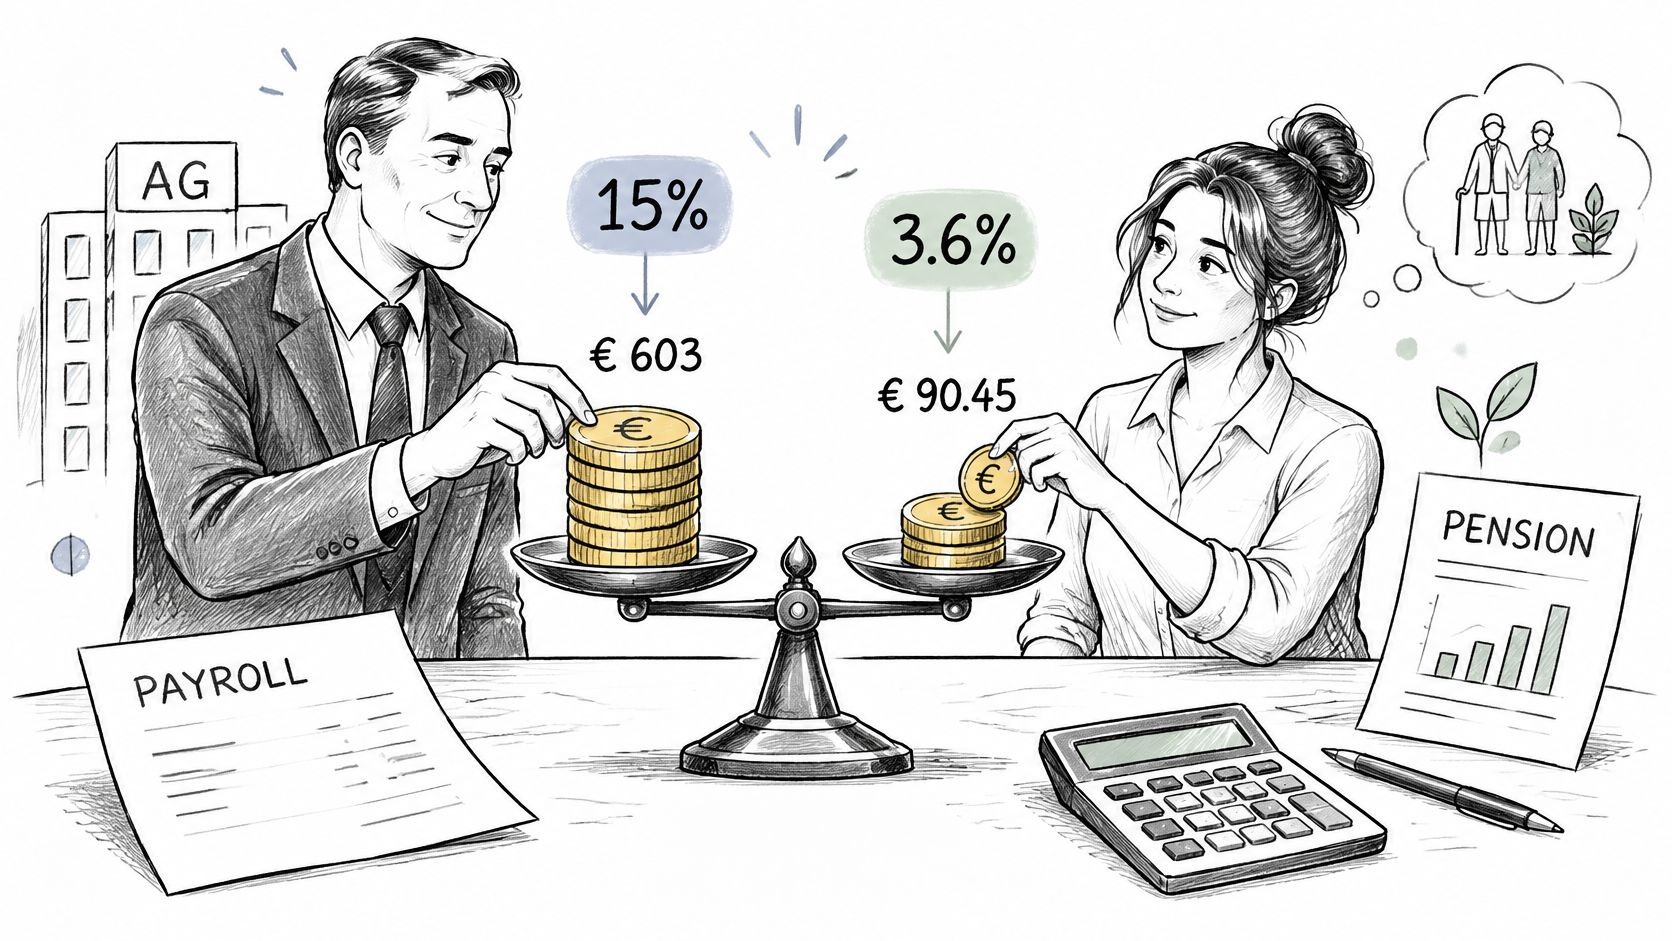
Die Rechnung für den Regelfall läuft in drei Schritten: Monatsverdienst festlegen, Arbeitgeberanteil mit 15 % ermitteln, Eigenanteil mit 3,6 % ermitteln. Erst danach lohnt der Blick auf die Ausnahmen, denn eine reine Prozentrechnung vom Bruttolohn führt schnell zu falschen Netto- und Arbeitgeberkosten.
Was die Mindestbemessungsgrundlage von 175 € verändert
Für die Rentenversicherung gilt eine Mindestbeitragsbemessungsgrundlage von 175 €. Verdient eine Person weniger, berechnet sich der volle Pflichtbeitrag mindestens aus diesem Betrag, während der Arbeitgeber weiterhin nur 15 % des tatsächlichen Verdiensts trägt. Die Differenz landet beim Beschäftigten und kann seinen Anteil im Verhältnis zum Verdienst stark erhöhen.
Bei einem Verdienst knapp unter der Grenze zahlt der Betrieb also einen Betrag, der prozentual am tatsächlichen Lohn gemessen kleiner wirkt als der Arbeitnehmeranteil. Das ist der Punkt, an dem Minijobs für Beschäftigte mit sehr geringem Stundenumfang unattraktiv werden.
Nach Erreichen der Regelaltersgrenze besteht für den Beschäftigten Versicherungsfreiheit. Dann zahlt grundsätzlich nur der Arbeitgeber den 15-Prozent-Anteil. Für die Praxis müssen Statusmerkmale wie Befreiung von der Rentenversicherungspflicht, Regelaltersgrenze, mehrere Beschäftigungen und tatsächlicher Monatsverdienst getrennt erfasst werden.
Befreiung von der Rentenversicherungspflicht und ihre Folgen
Die Befreiung steht Minijobberinnen und Minijobbern grundsätzlich offen und wird oft als reiner Vorteil gelesen. Das greift zu kurz. Sie ändert den Arbeitnehmeranteil: Der Eigenanteil entfällt, das monatliche Netto steigt, der pauschale Arbeitgeberbeitrag zur Rentenversicherung läuft weiter. Für die Abrechnung bleibt der SV-AG-Anteil damit ein Modellwert des Beschäftigungsverhältnisses, während die Befreiung vor allem die Rentenanwartschaft des Beschäftigten verändert.
Langfristig fließt nur der Pauschalbeitrag des Arbeitgebers in die Rentenkasse. Pflichtbeiträge wirken auf die spätere Rentenhöhe, auf rentenrechtliche Zeiten und auf bestimmte Zugangsvoraussetzungen. Bei unterbrochenen Erwerbsbiografien wiegt das schwerer als bei jemandem, der ohnehin durchgehend Beiträge zahlt, wie die Deutsche Rentenversicherung in ihren Minijob-FAQs erläutert.
Drei Fragen strukturieren die Entscheidung:
- Wie groß ist das Netto-Plus im Verhältnis zum möglichen Rentenverlust? Ein Semester mit 603 € monatlich wiegt anders als ein Dauerjob über zehn Jahre.
- Gibt es mehrere Beschäftigungen? Wer zwei Minijobs parallel hat, muss beide getrennt betrachten, weil die Befreiung nicht automatisch für alle gilt.
- Wie lange läuft die Beschäftigung? Ein befristeter Saisonjob rechtfertigt eine andere Abwägung als eine unbefristete Stelle neben dem Studium.
Der Status sollte schriftlich festgehalten werden, statt nur mündlich vereinbart zu werden. Für die Dokumentation verweist der Ratgeber auf die Seite RV-Befreiung; in der Praxis zählt, dass Erklärung, Datum und Beschäftigungsbeginn eindeutig in den Unterlagen stehen.
Prüfregel: Die Kurzform „der Arbeitgeber zahlt den Großteil“ beschreibt den Abzug, nicht den Anspruch. Wer die Befreiung behält, tauscht einen monatlichen Nettovorteil gegen einen geringeren Rentenanspruch.
Die Entscheidung ist eine Rechnung mit zwei Zeithorizonten. Kurzfristig gewinnt das Netto, langfristig gewinnt die Versicherungspflicht. Bei Statusfragen ist die Deutsche Rentenversicherung der belastbare Ansprechpartner.
Häufige Irrtümer beim Arbeitgeberanteil
Der SV-AG-Anteil wird oft als pauschale Grundabgabe gelesen. Fünf Annahmen führen regelmäßig zu falschen Kostenschätzungen, weil sie einen festen Prozentwert dort erwarten, wo Modell, Versicherungsstatus und Steuerwahl die Summe bestimmen.
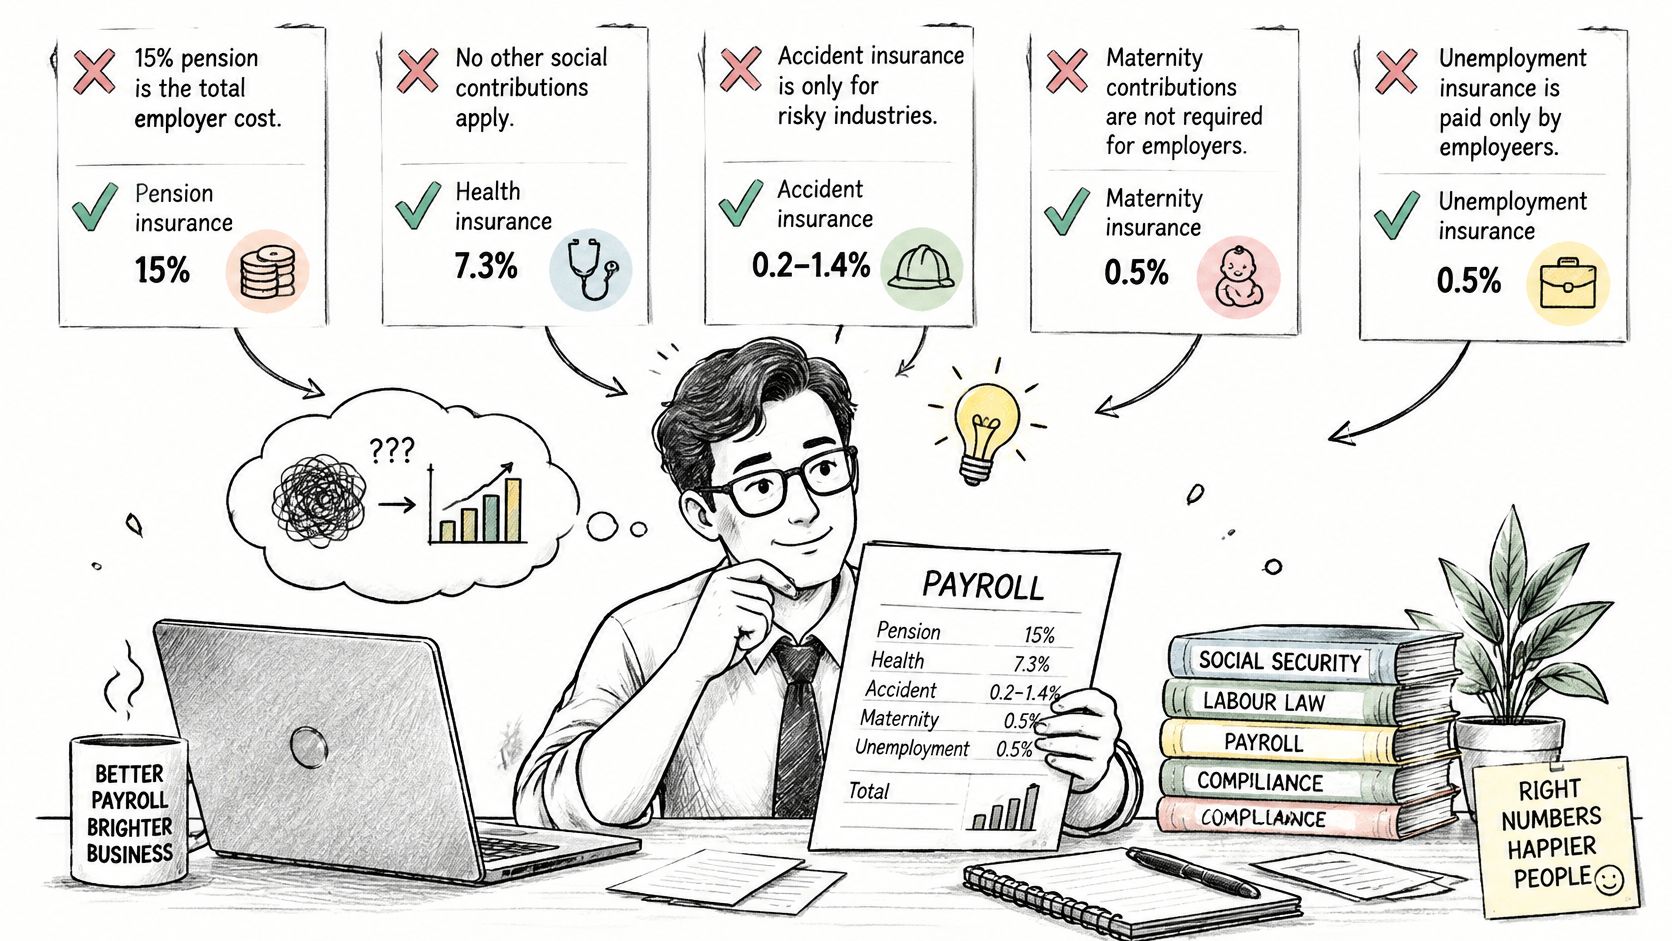
- „Die 15 % sind die Gesamtbelastung.“ Die Rentenversicherungspauschale ist nur der Einstieg. Umlagen, Insolvenzgeldumlage, gesetzliche Unfallversicherung und gegebenenfalls Pauschsteuer kommen hinzu. Der U1-Satz wird von der Krankenkasse festgelegt, ein fester Bundeswert existiert nicht.
- „Die 13 % Krankenversicherung fallen immer an.“ Sie entfallen bei privater Krankenversicherung vollständig. Genau diese Unterscheidung entscheidet über die Zeile in der Richtwerttabelle.
- „Die 2 % Pauschsteuer gehören zu jedem Minijob.“ Sie sind optional und fallen nur an, wenn der Arbeitgeber pauschal versteuert. Ohne diese Entscheidung entfällt der Posten.
- „Der Arbeitgeber kann seinen Anteil vom Lohn abziehen.“ Das ist unzulässig. Er trägt seine Abgaben aus eigenen Mitteln.
- „Minijobber zahlen nie Rentenbeiträge.“ Bei Versicherungspflicht trägt der Beschäftigte den Eigenanteil von 3,6 % selbst, sofern keine Befreiung vorliegt.
Eine einzelne Prozentzahl ersetzt keine belastbare Kostenplanung. Wer nur die Rentenversicherungspauschale von 15 % kopiert, unterschätzt gewerbliche Minijobs, sobald Umlagen, Unfallversicherung und gegebenenfalls Pauschsteuer addiert werden. Der Privathaushalt liegt mit 10 % unter dem Rentenversicherungswert, der gewerbliche Minijob mit gesetzlicher Krankenversicherung erreicht dagegen 28 %.
Sonderfälle bei Privathaushalt, Mehrfachjobs und Ruhestand
Der Arbeitgeberanteil ist im Sonderfall weniger eine Prozentzahl als eine Zuordnung: Welches Meldeverfahren gilt, wie ist die Person krankenversichert und welche Rentenzeile greift. Im Privathaushalt läuft das über das Haushaltsscheckverfahren, das Anmeldung und Abführung bündelt. Die pauschalen Sätze liegen deutlich unter denen des Gewerbes, und die Umlagen fallen nicht in derselben Form an; wer Gewerbeannahmen überträgt, kalkuliert die falsche Zeile. Die Besonderheiten stehen im Ratgeber zum Minijob im Haushalt.
Bei mehreren Minijobs werden die Verdienste zusammengerechnet. Ein Minijob neben einer sozialversicherungspflichtigen Hauptbeschäftigung bleibt separat zu prüfen: Er verändert die 603-Euro-Grenze des Hauptverhältnisses nicht, entscheidet aber darüber, ob für diesen Job die Pauschalen des Arbeitgebers gelten.
Ein Grund für unterschiedliche Arbeitgeberkosten bei gleichem Bruttolohn ist die Krankenversicherungsart. Privat versicherte Beschäftigte erzeugen keinen 13-Prozent-Posten. Studierende sollten deshalb vor jeder Kalkulation klären, ob sie über Familienversicherung, eine eigene studentische Versicherung oder eine private Police abgesichert sind.
Im Ruhestand verschiebt sich vor allem die Arbeitnehmerseite. Nach Erreichen der Regelaltersgrenze gilt Versicherungsfreiheit, der Eigenanteil entfällt; die 15-Prozent-Pauschale des Arbeitgebers im gewerblichen Minijob bleibt jedoch bestehen. Die zweite Grenze ist die Verdienstgrenze: Wird sie dauerhaft überschritten, endet die Minijob-Logik und es gelten reguläre Beitragssätze. Wer eine dieser Grenzen überschreitet, ändert die Tabellenzeile und damit die Kostenlogik.
Den eigenen Arbeitgeberanteil korrekt prüfen
Wer einen gewerblichen Minijob allein mit der 15-Prozent-Pauschale für die Rentenversicherung kalkuliert, unterschätzt die Arbeitgeberseite, denn Umlagen, Unfallversicherung und gegebenenfalls die Pauschsteuer kommen obenauf. Fünf Prüfschritte führen von der Beschäftigung zur belastbaren Kostenzeile.
- Beschäftigungsart festlegen. Regelbeschäftigung, gewerblicher Minijob oder Privathaushalt bestimmen die gesamte Beitragssystematik.
- Krankenversicherung klären. Nur bei gesetzlicher Versicherung fällt der 13-Prozent-Posten an; privat Versicherte erzeugen ihn nicht.
- Rentenversicherungsstatus prüfen. Befreiung von der Pflicht, erreichte Regelaltersgrenze und der daraus folgende Eigenanteil verschieben die Rechnung.
- Monatsverdienst und weitere Beschäftigungen erfassen. Daraus ergeben sich die Lage zur 603-Euro-Verdienstgrenze und die Mindestbemessungsgrundlage.
- Nebenkosten ergänzen. Umlagen, Insolvenzgeldumlage, Unfallversicherung und gegebenenfalls Pauschsteuer machen aus dem Pauschalsatz die volle Kostenzeile.
Die so ermittelte Zeile plus die Einzelposten aus dem Rechenbeispiel ergeben die Arbeitgeberkosten. Für die Gegenprobe eignet sich der Netto-Rechner, der zeigt, was vom Brutto bleibt, mit und ohne Rentenversicherung. Die Zahlen in diesem Ratgeber wurden zuletzt am 25. September 2026 geprüft. Alle Angaben sind ohne Gewähr, der Ratgeber ersetzt keine Rechts- oder Steuerberatung; bei Befreiungsfragen helfen Minijob-Zentrale und Deutsche Rentenversicherung weiter.
Der Arbeitgeberanteil ist eine Rechnung aus mehreren Zeilen, die sich je nach Beschäftigungsmodell, Krankenversicherungsweg und Rentenstatus verschiebt. Auf Minijob Ratgeber finden Sie den Minijob-Rechner samt Mehrjob-Check sowie die Ratgeberartikel zu Steuern, Krankenversicherung und Sonderfällen, mit denen Sie Ihre eigene Konstellation Schritt für Schritt durchrechnen. Rechnen Sie Ihre Zeile einmal mit echten Werten durch, bevor Sie eine Personalentscheidung treffen.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.