
Bei einer privaten BU-Rente setzt das Finanzamt meist nicht die volle Auszahlung an, sondern nur den Ertragsanteil. Beginnt die Rente mit 60 Jahren, sind das 22 Prozent. Aus 1.500 Euro im Monat werden 330 Euro monatlich und 3.960 Euro im Jahr als anzusetzender Betrag.
Viele Ratgeber behandeln das Thema so, als gäbe es eine einzige Antwort für jede Police. Entweder bleibt angeblich alles netto, oder die ganze Zahlung wandert in die Steuer. Beides führt in die Irre, wenn du eine BU-Rente versteuern willst. Drei Fragen gehören auseinander. Ist die Zahlung überhaupt steuerpflichtig. Führt das zu einer tatsächlichen Steuerzahlung. Und ändert ein Minijob oder eine Erwerbsminderung das Bild.
Eine private Berufsunfähigkeitsrente ist keine gesetzliche Erwerbsminderungsrente. Vertragsart, Beginn und Laufzeit entscheiden, welcher Teil in die Einkommensteuer eingeht. Dieselbe Monatsrente kann bei einem ungeförderten Privatvertrag, einer Basisrente oder einer betrieblichen Zusage völlig anders behandelt werden. Wer nur auf die Überweisung schaut, rechnet am falschen Betrag.
Inhaltsverzeichnis
- Ertragsanteil nach Rentenbeginn im Überblick
- Vertragsart und Finanzierung bestimmen die Besteuerung
- Rechenbeispiel für drei Rentenhöhen
- Grundfreibetrag und Grenzsteuersatz entscheiden über die Zahlung
- Minijob und Erwerbsminderung in der Steuererklärung verbinden
- Typische Fehler bei der Berechnung vermeiden
- Unterlagen sichern und Steuerlast selbst prüfen
Ertragsanteil nach Rentenbeginn im Überblick
Eine private, nicht staatlich geförderte BU-Rente wird nicht pauschal in voller Höhe als Einkommen behandelt. Steuerlich zählt der Ertragsanteil. Das ist der kalkulatorische Ertrag des Rentenrechts, nicht die komplette Auszahlung. Der Teil, der wirtschaftlich auf eingezahltes Kapital zurückgeht, bleibt außerhalb der Berechnung.
Der Ertragsanteil funktioniert wie der Zinsanteil einer Kreditrate. Die Rate selbst enthält viel Rückzahlung des Kapitals. Das Finanzamt greift nur den Teil, den die Tabelle als Ertrag behandelt. Die Höhe der Monatsrente ändert den Prozentsatz nicht. Ausschlaggebend sind die gesetzliche Tabelle und die maßgebliche Laufzeit der Zahlung.
Nur der gesetzlich bestimmte Ertragsanteil gilt als sonstige Einkünfte. Die volle Auszahlung ist nicht die Bemessungsgrundlage.
Die Deutsche Rentenversicherung nennt dafür konkrete Beispiele. Bei Rentenbeginn mit 50 Jahren sind es 30 Prozent, mit 60 Jahren 22 Prozent und mit 65 Jahren 18 Prozent. Für eine angenommene private BU-Rente von 1.500 Euro monatlich und einen Ertragsanteil von 22 Prozent setzt sie 330 Euro im Monat an, also 3.960 Euro im Jahr. Dieser Betrag trägt keinen festen Steuersatz. Er fließt in die persönliche Einkommensteuer ein, zusammen mit anderen Einkünften und dem individuellen Grenzsteuersatz. Als weiteren Beispielwert nennt die Deutsche Rentenversicherung 26 Prozent bei einem Beginn mit 55 Jahren.
Referenzwerte statt Zwischenschätzung
| Rentenbeginn (Lebensalter) | Ertragsanteil | Anmerkung |
|---|---|---|
| 50 Jahre | 30 % | DRV-Beispielwert |
| 55 Jahre | 26 % | DRV-Beispielwert |
| 60 Jahre | 22 % | DRV-Beispielwert |
| 65 Jahre | 18 % | DRV-Beispielwert |
Die Übersicht deckt nur diese Referenzalter ab. Liegt dein Beginn dazwischen oder außerhalb, nimmst du den Wert aus der amtlichen Tabelle zu § 22 EStG. Zwischen zwei Stufen zu rechnen ist nicht zulässig. Ein Beginn mit 58 Jahren ist nicht ein Wert, den du dir zwischen 26 und 22 Prozent ausdenkst. Versicherungsvertrag, Beginn, voraussichtliche Dauer und die übrigen Einkünfte gehören in jede belastbare Rechnung.
Drei Angaben aus dem Vertrag
Für jede spätere Rechnung brauchst du drei Angaben aus dem Vertrag. Das sind der Rentenbeginn, die voraussichtliche Zahlungsdauer und die jährliche Bruttozahlung. Der Prozentsatz kommt aus der Tabelle zur Laufzeit. Die Euro-Summe kommt aus der Jahresbruttorente. Beides zusammen ist erst die Basis, noch nicht die Steuer, die du später überweist.
Vertragsart und Finanzierung bestimmen die Besteuerung
Private BU-Rente ohne Förderung, Basisrente mit BU-Zusatz und gesetzliche Erwerbsminderungsrente folgen drei verschiedenen Logiken. Dieselbe Euro-Summe kann deshalb sehr unterschiedlich in der Steuer landen. Die Police und der Rentenbescheid entscheiden, welches Modell gilt, nicht der Betrag auf dem Kontoauszug.
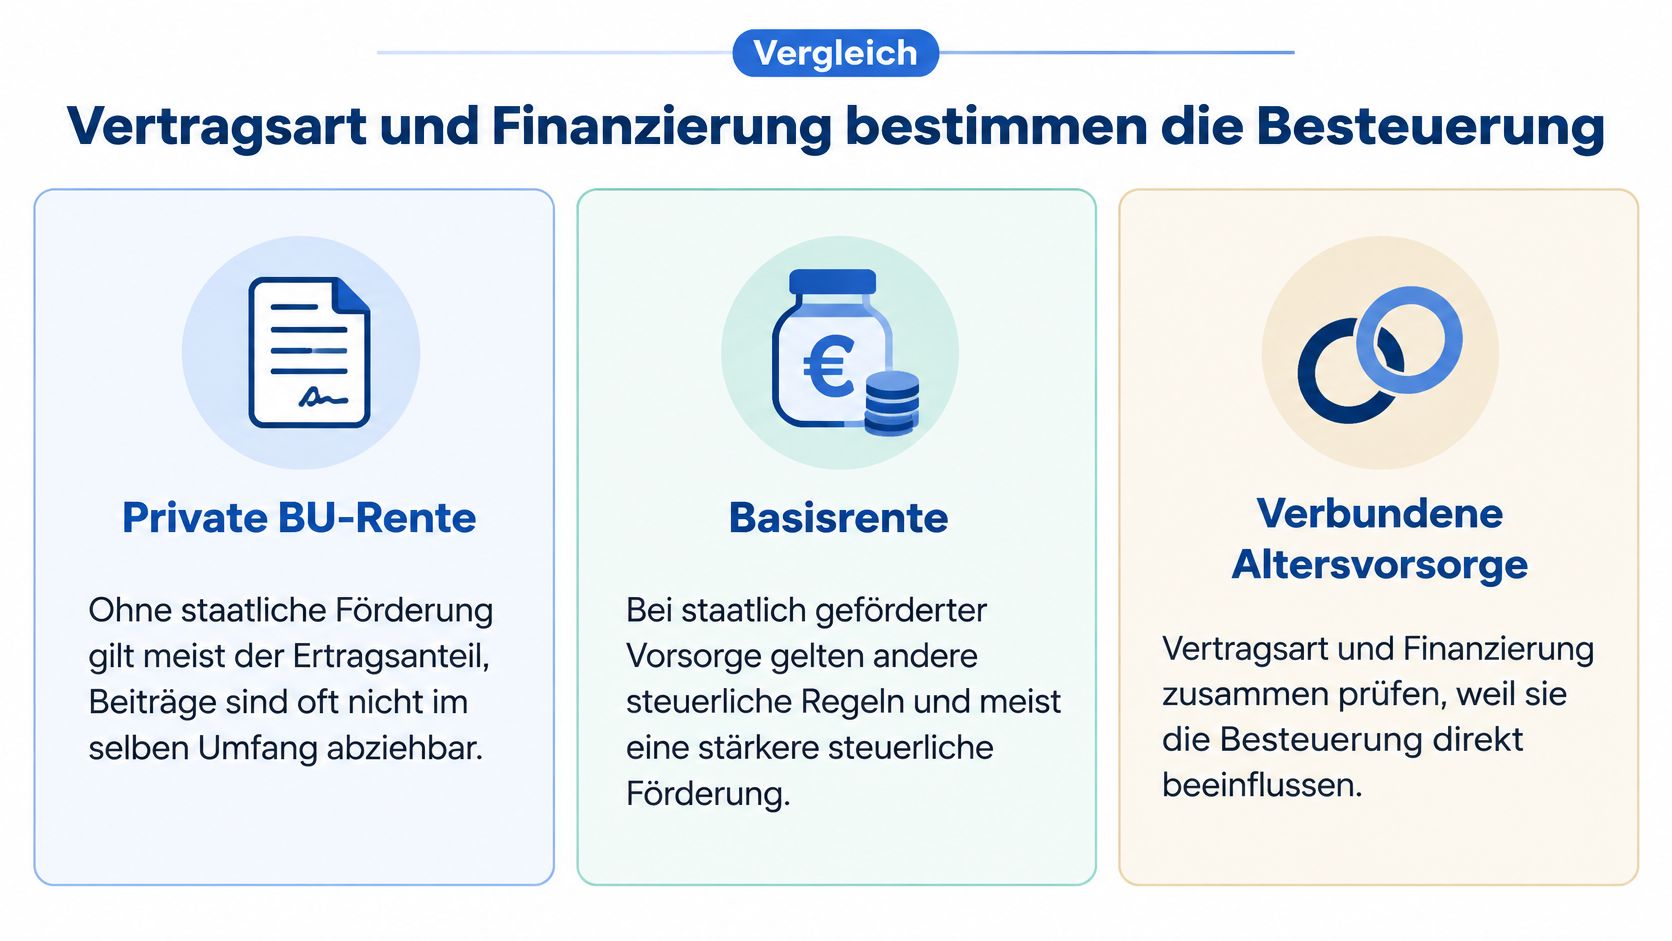
Ob du die Beiträge selbst zahlst oder der Arbeitgeber sie über eine betriebliche Zusage finanziert, ist eine eigene Weiche. Beim Privatvertrag ohne Förderung bleibt der Ertragsanteil der Regelfall, und ein Abzug der Beiträge ist oft nur eingeschränkt und im Einzelfall zu prüfen. Bei einer geförderten Basisvorsorge können die Beiträge als Vorsorgeaufwendungen in den Höchstbetrag fallen, die Leistung folgt dann eher der Logik der gesetzlichen Rente. Die arbeitgeberfinanzierte Lösung prüfst du an der konkreten Zusage. Sie übernimmt nicht automatisch die Tabelle des privaten Vertrags.
Die Deutsche Rentenversicherung veröffentlicht für 2024 einen Höchstbetrag abzugsfähiger Altersvorsorgeaufwendungen von 27.566 Euro für Ledige und 55.132 Euro für Verheiratete. Für eine gesetzliche Rente mit Beginn im Jahr 2025 weist die Deutsche Rentenversicherung 83,5 Prozent als steuerpflichtigen Anteil aus. Wer die Grenze sucht, ab der eine gesetzliche Rente überhaupt in eine Zahlung mündet, findet die Einordnung im Beitrag ab welchem Betrag Rente versteuert werden muss.
Besteuerung nach Vertragsart im Vergleich
| Vertragsart | Steuerliche Bemessung der Leistung | Beitragsabzug | Besonderheit |
|---|---|---|---|
| Private BU-Rente ohne Förderung | Ertragsanteil nach Tabelle | eingeschränkt, Einzelfall prüfen | Ertragsanteil gilt nicht pauschal für alle Verträge |
| Basisrente mit BU-Zusatz | Besteuerung wie gesetzliche Rente | ja, im Höchstbetrag | Höchstbetrag 2024: 27.566 Euro für Ledige |
| Gesetzliche Erwerbsminderungsrente | Steuerpflichtiger Anteil nach Rentenbeginnjahr, 2025: 83,5 % | über Pflichtbeiträge abzugsfähig | Hinzuverdienst kann die Leistung beeinflussen |
| Betriebliche BU-Lösung über Arbeitgeber | nach der konkreten Zusage, nicht nach der privaten Tabelle | nur soweit die Zusage einen Abzug vorsieht | Besteuerung je nach Zusage gesondert prüfen |
Drei Fragen an den Versicherer
Bevor du eine Zahl in die Steuererklärung übernimmst, klärst du schriftlich drei Punkte.
- Welches Modell gilt. Ertragsanteil, Besteuerung nach dem Jahr des Rentenbeginns oder eine eigene Regel der betrieblichen Zusage.
- Ab welchem Datum. Maßgeblich ist der Leistungsbeginn, nicht der Tag, an dem du den Vertrag unterschrieben hast.
- Als was die Auszahlung gilt. Rente mit Ertragsanteil, Leistung aus geförderter Vorsorge oder Zufluss aus einer Arbeitgeberzusage.
Liegen zwei Verträge parallel, etwa eine private Police und eine gesetzliche Erwerbsminderungsrente, führst du sie getrennt. Ein gemeinsamer Monatseingang auf dem Konto ist kein gemeinsamer Steuerposten.
Rechenbeispiel für drei Rentenhöhen
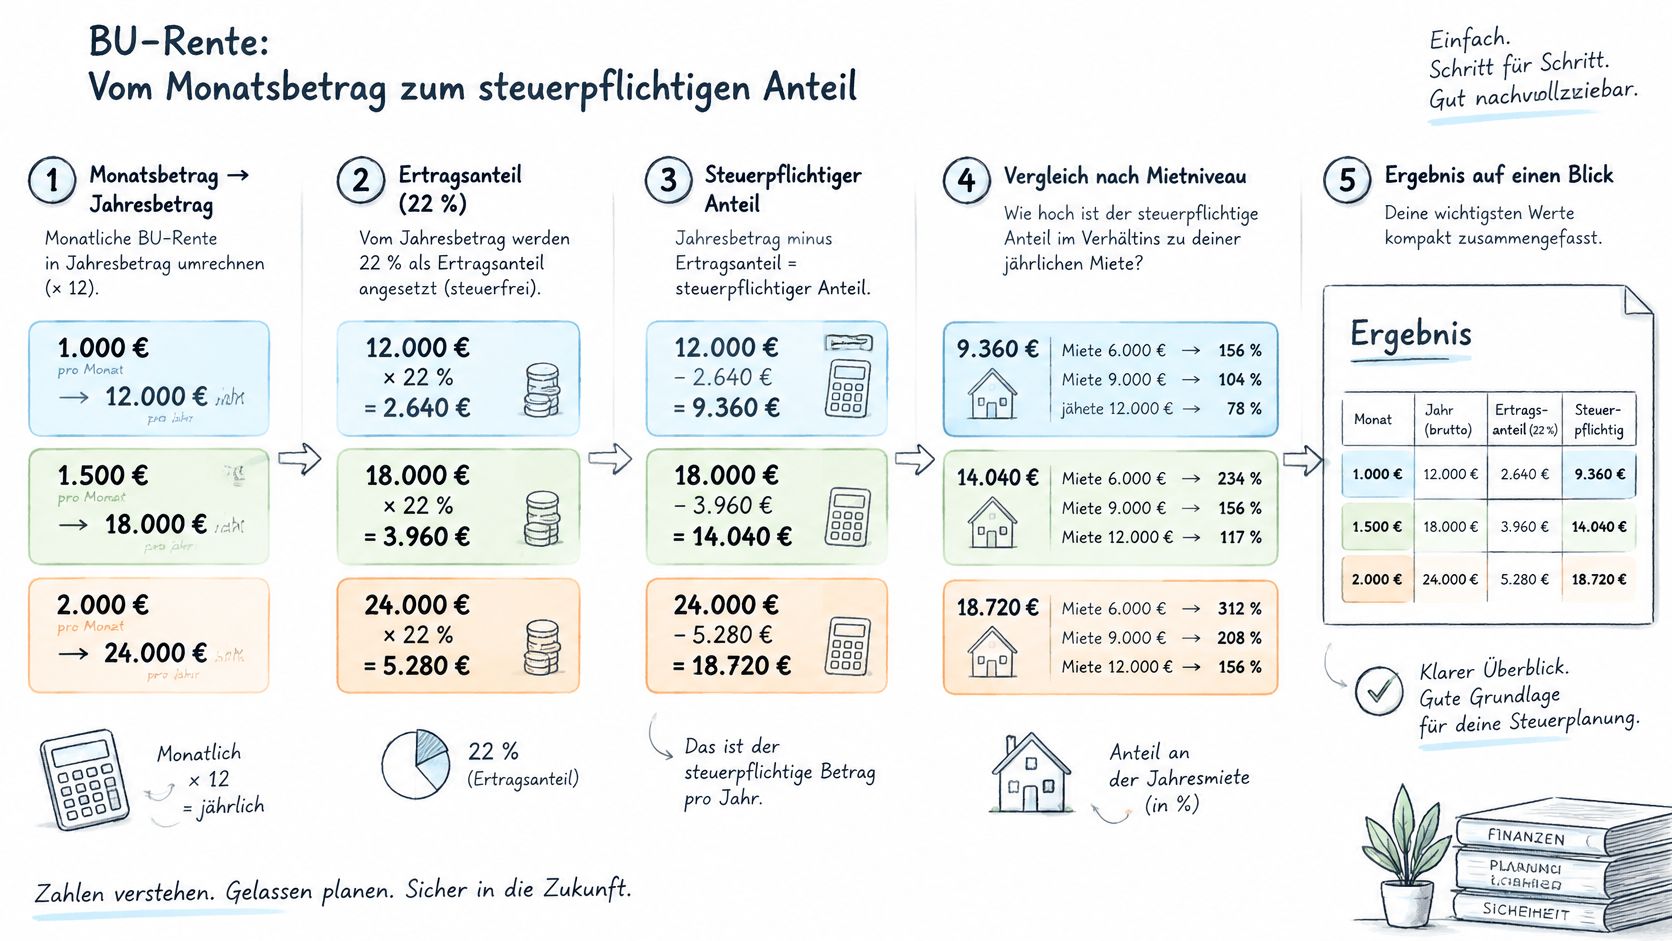
Die Rechnung hat fünf Schritte. Sie liefert den Betrag, den du in die Einkommensteuer einsetzt, nicht den Betrag, den das Finanzamt später einzieht.
- Nimm die jährliche Brutto-BU-Rente, also den Monatsbetrag mal zwölf.
- Nimm den Ertragsanteil zum Alter bei Rentenbeginn. Dieser Fall nutzt 22 Prozent, passend zu einem Beginn mit 60 Jahren.
- Multipliziere die Jahresbruttorente mit diesem Prozentsatz.
- Addiere das Ergebnis zu anderem steuerpflichtigen Einkommen, etwa Arbeitslohn oder einem Minijob, und rechne daraus die Steuer.
- Prüfe die tatsächliche Zahlung erst nach Grundfreibetrag und den Abzügen des Jahres.
Steuerlich anzusetzender Betrag bei 22 Prozent Ertragsanteil
| Monatliche Bruttorente | Ertragsanteil 22 % | Steuerlich angesetzt pro Monat | Steuerlich angesetzt pro Jahr |
|---|---|---|---|
| 1.000 € | 22 % | 220 € | 2.640 € |
| 1.500 € | 22 % | 330 € | 3.960 € |
| 2.000 € | 22 % | 440 € | 5.280 € |
| 2.500 € | 22 % | 550 € | 6.600 € |
Was die Stufen nicht sind
Der Prozentsatz bleibt fest, solange Beginn und Laufzeit gleich bleiben. Steigt die BU-Rente durch eine vereinbarte Anpassung, steigt der Euro-Betrag des angesetzten Teils mit. Aus 1.000 Euro im Monat werden so 220 Euro angesetzt, aus 2.000 Euro werden 440 Euro, aus 2.500 Euro werden 550 Euro. Die vier Zeilen sind vier Bemessungsgrundlagen, nicht vier Steuerbescheide.
Das Beispiel lässt anderes Einkommen weg. Du siehst, was in die Rechnung eingeht, nicht was du überweist. Kommt Lohn, eine Betriebsrente oder ein Minijob dazu, rechnest du den Fall neu. Der persönliche Grenzsteuersatz entscheidet, was der letzte Euro aus dem Ertragsanteil kostet. Ein höheres Gesamteinkommen kann dieselbe BU-Rente teurer machen, ohne dass sich der Prozentsatz ändert.
Grundfreibetrag und Grenzsteuersatz entscheiden über die Zahlung
Ein steuerpflichtiger Betrag ist der Teil, der in die Berechnung eingeht. Die Steuer, die du zahlst, steht erst fest, wenn Grundfreibetrag und Abzüge abgezogen sind. Beides zu vermischen ist der häufigste Lesefehler bei einer BU-Rente.
Ein Betrag in der Steuererklärung ist noch keine Zahlung. Zahlung ist nur das, was nach Grundfreibetrag und Abzügen im Bescheid steht.
Der Grundfreibetrag wirkt wie das Freikontingent in einem Mobilfunktarif. Die ersten Einheiten kosten nichts. Erst das, was darüber liegt, wird berechnet. Bleibt das gesamte zu versteuernde Einkommen unter diesem Freibetrag, erzeugt auch eine angesetzte BU-Rente keine Einkommensteuer. Die Deutsche Rentenversicherung stellt klar, dass wegen Grundfreibetrag und weiterer Abzüge nicht automatisch jede steuerpflichtige Rente zu einer Steuerzahlung führt. Der persönliche Rentenfreibetrag bei gesetzlichen Renten wird beim Beginn festgeschrieben und bleibt grundsätzlich gleich, auch wenn die Rente später steigt. Eine höhere Rentenanpassung vergrößert deshalb langfristig den steuerpflichtigen Euro-Anteil.
Was den letzten Euro teuer macht
Der Grenzsteuersatz ist der Satz auf den letzten verdienten Euro. Er entscheidet, was jeder zusätzliche Euro aus dem Ertragsanteil kostet. Wer wenig weiteres Einkommen hat, kann eine größere BU-Rente mit wenig oder ohne Zahlung tragen. Wer daneben noch Lohn hat, trifft mit dem Ertragsanteil den höheren Bereich der Tabelle.
Werbungskosten und Sonderausgaben können die Basis noch einmal senken, bevor der Tarif greift. Ein Eintrag in der Anlage zur Rente oder zu sonstigen Einkünften beweist deshalb nichts über die Zahllast. Nur der Steuerbescheid zeigt das Ergebnis für dieses Jahr. Der praktische Schritt ist schlicht. Du setzt die Jahres-BU mit allem anderen Einkommen des Veranlagungsjahres zusammen und lässt Grundfreibetrag und Abzüge darüber laufen.
Minijob und Erwerbsminderung in der Steuererklärung verbinden
Ein Minijob neben der BU-Rente ist nicht nur eine Zeile in der Steuererklärung. Bei einer gesetzlichen Erwerbsminderung ist er auch eine Frage des festgestellten Leistungsvermögens. Die private Police hat dazu oft eigene Klauseln.
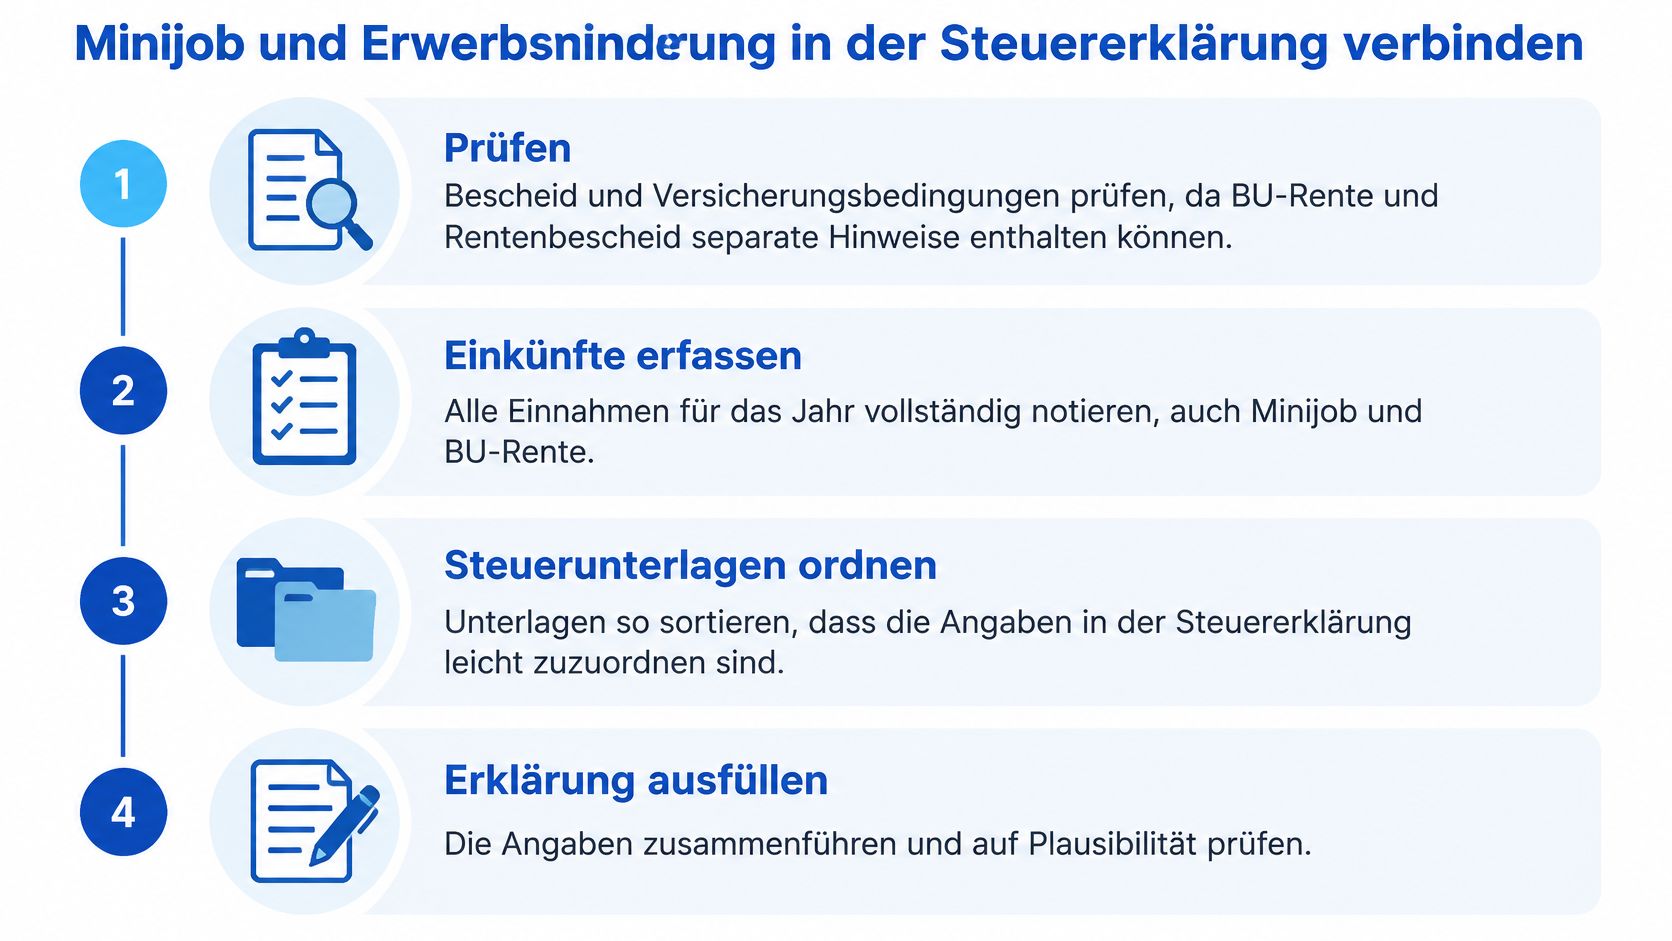
- Prüfe Leistungsbescheid und Versicherungsbedingungen, weil BU-Rente und Rentenbescheid getrennte Hinweise enthalten können und du sonst die falsche Stelle meldest.
- Schreib alle Einnahmen des Jahres auf, also BU-Rente, Minijoblohn und weitere Zahlungen, damit nichts nur auf dem Kontoauszug steht.
- Eine Pauschalsteuer des Arbeitgebers ersetzt deine eigene Prüfung nicht. Den Unterschied zwischen pauschaler Lohnsteuer und deiner Einkommensteuer erklärt der Beitrag Lohnsteuer und Einkommensteuer.
- Leg den Minijoblohn neben die Verdienstgrenze. Die liegt 2026 bei 603 Euro im Monat, also 7.236 Euro im Jahr. Unter dieser Grenze bleibt der Job ein Minijob, er verschwindet aber nicht aus deiner Gesamtrechnung.
- Bei einer gesetzlichen Erwerbsminderungsrente prüfst du die Hinzuverdienstgrenze. Die Deutsche Rentenversicherung weist für 2026 bei voller Erwerbsminderung 20.763,75 Euro im Jahr aus und bei teilweiser Erwerbsminderung mindestens 41.527,50 Euro.
- Die Grenze allein reicht nicht. Die Tätigkeit darf nur im Rahmen des festgestellten Leistungsvermögens liegen, sonst kann der Rentenanspruch entfallen, auch wenn der Euro-Betrag passt.
- Melde Änderungen bei Arbeit und Verdienst an Versicherer und Rentenversicherung und bewahre Stunden und Aufgaben auf, weil eine spätere Prüfung sonst nur auf Erinnerung beruht.
Zwei Stellen, zwei Regelwerke
Die Hinzuverdienstgrenzen der Rentenversicherung gelten nicht automatisch für den privaten BU-Vertrag. Dort können eigene Melde-, Mitwirkungs- und Nachprüfungsklauseln stehen. Der Satz „unter der Minijob-Grenze ist alles unschädlich“ trifft deshalb nicht zu. Du prüfst das Tätigkeitsprofil gegen den Bescheid und gegen die Police, bevor du den Job antrittst.
Steuerbescheid und Leistungsnachweis beantworten verschiedene Fragen. Der eine zeigt, ob Einkommensteuer entsteht. Der andere zeigt, ob die Rente weiter gezahlt wird. Lege beide ab und verwechsle sie nicht, wenn das Finanzamt oder der Versicherer nachfragt.
Typische Fehler bei der Berechnung vermeiden
Der teuerste Fehler ist, die volle Auszahlung als steuerpflichtig zu nehmen. Bei der privaten, ungeförderten BU-Rente gehört nur der Ertragsanteil in die Rechnung. Alles andere bläht die Basis auf und erzeugt eine Steuer, die so nicht geschuldet ist.
- Falsches Datum. Den Ertragsanteil am Vertragsabschluss statt am Alter bei Rentenbeginn ablesen. Richtig ist der Beginn der Zahlung und die dann noch laufende Dauer.
- Zwei Systeme in einen Topf. Private BU-Rente und gesetzliche Erwerbsminderungsrente nach derselben Quote rechnen. Richtig ist, jede Leistung nach ihrem eigenen Modell anzusetzen.
- Minijob gleich wirkungslos. Annehmen, alles unter der Minijob-Grenze sei für Rente und Steuer egal. Richtig ist, Lohn, Tätigkeitsprofil und festgestelltes Leistungsvermögen getrennt zu prüfen.
- Ansatz gleich Rechnung. Den angesetzten Euro-Betrag als Steuerbescheid lesen, ohne Grundfreibetrag und Abzüge. Richtig ist, erst das gesamte zu versteuernde Einkommen zu bilden.
- Bescheide vertauschen. Den Steuerbescheid als Nachweis der weiteren Rentenzahlung nehmen oder umgekehrt. Jedes Schreiben beantwortet nur seine eigene Frage.
- Anpassung vergessen. Den Prozentsatz für immer in Euro umrechnen und später nicht neu multiplizieren. Der Satz bleibt, der Euro-Betrag steigt mit der höheren Rente.
Jeder dieser Punkte lässt sich mit Vertrag, Beginndatum und dem letzten Bescheid in wenigen Minuten korrigieren. Wer die volle Monatsrente in die Erklärung schreibt, zahlt im Zweifel auf einen Betrag, den das Gesetz gar nicht erfasst.
Unterlagen sichern und Steuerlast selbst prüfen
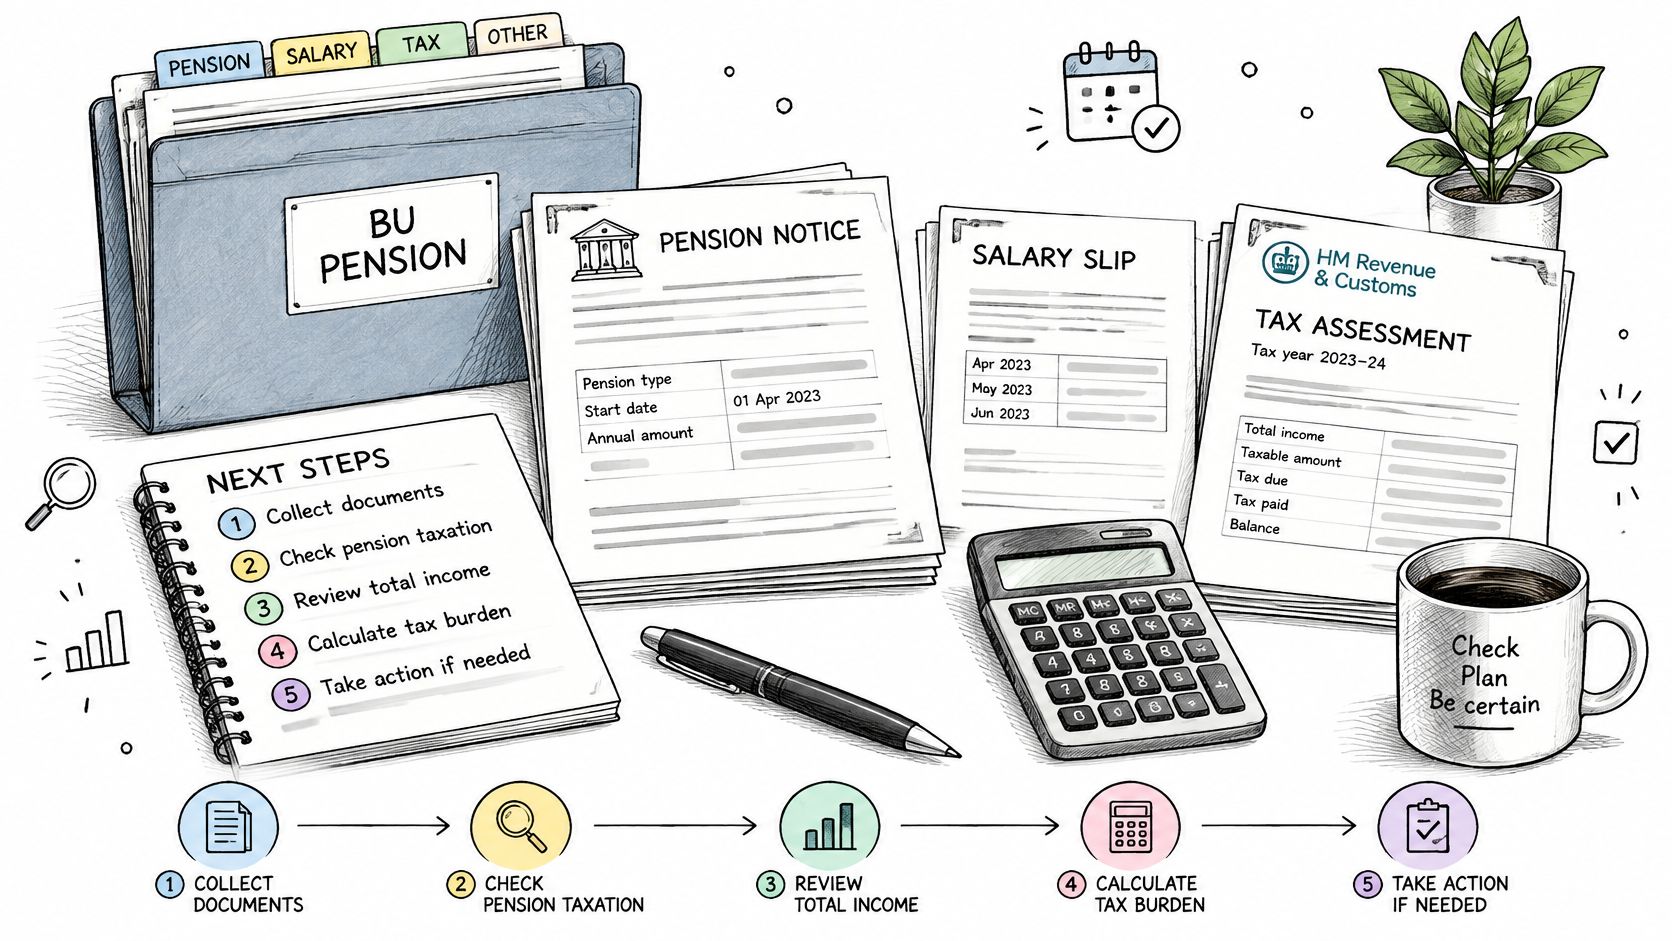
Leg zuerst die Unterlagen auf einen Stapel. Dazu gehören der BU-Vertrag, das Beginndatum, die jährliche Bruttozahlung, der Rentenbescheid, die Minijob-Abrechnungen und der letzte Steuerbescheid. Ohne diese Blätter bleibt jede Quote eine Vermutung.
Rechne danach den Ertragsanteil und den anzusetzenden Euro-Betrag mit der Tabelle und den fünf Schritten. Stell das Ergebnis neben das Einkommen des Jahres und den Grundfreibetrag. Erst dieser Vergleich zeigt, ob aus der Steuerpflicht eine Zahlung wird.
Der Netto-Rechner zeigt, was vom Brutto bleibt, mit und ohne Rentenversicherung. Der Minijob-Rechner berechnet Netto, Arbeitgeberkosten und maximale Stunden, wenn ein Minijob Teil des Plans ist. Wie du die Zahlen in die Erklärung überführst, steht im Ratgeber zur Steuererklärung. Alle Angaben sind ohne Gewähr. Der Ratgeber ist kein Rechts- oder Steuerberater.
Bei einer Basisrente mit BU-Zusatz oder einer arbeitgeberfinanzierten Lösung holst du die verbindliche Einordnung beim Steuerberater oder beim Finanzamt. Wiederhole die Prüfung in jedem Jahr, in dem sich die BU-Rente, der Minijoblohn oder die Regeln ändern. Ein einmal gerechneter Ertragsanteil in Euro gilt nicht für immer.
Minijob Ratgeber bündelt die aktuellen Grenzen, Rechengrößen und Leitfäden zur geringfügigen Beschäftigung, damit du Minijoblohn, BU-Rente und Erwerbsminderung nicht in einen Topf wirfst. Die Rechner und Übersichten helfen dir, Verdienstgrenze, Netto und Stunden vor der Steuererklärung selbst zu prüfen. Schau auf Minijob Ratgeber , wenn du den nächsten Nebenverdienst sauber gegen Rente und Steuer legen willst.
Ich bin Ailiniyazi Maimaiti, Softwareentwickler und Blogger. Ich habe minijob-ratgeber.de gebaut, damit Minijobber und Arbeitgeber die wichtigsten Regeln an einem Ort finden. Im Blog erkläre ich Verdienstgrenzen, Abgaben, Krankenversicherung und Nebenjobs Schritt für Schritt. Die Beiträge ersetzen keine Rechts- oder Steuerberatung. Hinweise auf Fehler nehme ich gern über die Kontaktdaten im Impressum entgegen.